
Open Finance: o guia completo do sistema financeiro aberto
Anúncio
O Open Finance fez cinco anos em 2026 com números de gente grande: 208,8 milhões de consentimentos ativos, 65 milhões de contas conectadas, cerca de 750 instituições e R$ 1,2 bilhão por mês em pagamentos iniciados fora do app do banco detentor da conta. É o maior sistema financeiro aberto do mundo em abrangência — e, ao mesmo tempo, um paradoxo: quase ninguém recebeu ainda aquela oferta melhor prometida após clicar em “autorizar”.
Neste guia você vai entender o ciclo do consentimento, as 4 fases, o que funciona hoje (agregação, iniciação, crédito), a segurança sob LGPD, os números de 2026, a teoria da contestabilidade por trás do projeto e o que falta para a promessa se cumprir.
5 anos em números
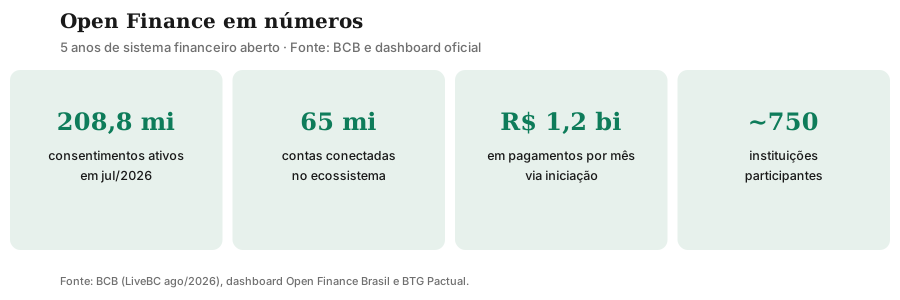
O retrato de julho-agosto de 2026, pelo dashboard oficial: 208,79 milhões de consentimentos ativos, sendo ~130 milhões de pessoas físicas únicas transmitindo e ~138 milhões recebendo (os números se sobrepõem porque a mesma pessoa autoriza em vários bancos), 1,8–1,95 milhão de empresas, 7,14 bilhões de chamadas de API em dados abertos e 134,4 milhões na iniciação de pagamentos. Nas empresas, o salto: de 239 mil para 589 mil conectadas em 12 meses (+146%). E o investimento acompanha: os bancos destinarão R$ 395,9 milhões ao Open Finance em 2026, dentro de um orçamento de TI de R$ 50,4 bilhões (Febraban). Escala resolvida; o debate agora é outro — gerar valor, não volume.
Como funciona: o ciclo do consentimento
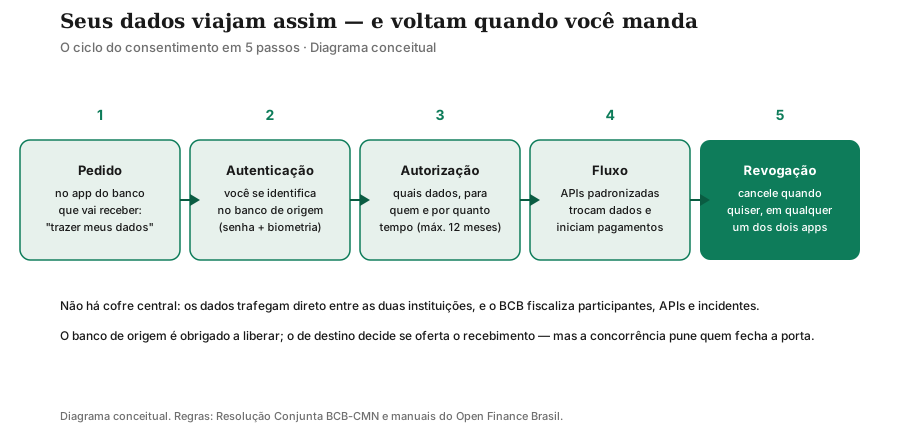
Tudo começa com o seu consentimento granular. Exemplo concreto: você quer que o Banco B (conta nova, sem tarifas) enxergue seu salário que cai no Banco A para liberar cheque especial menor. No app do B, toque em “Trazer meus dados” → escolha o Banco A → autentique-se no app do A (senha + biometria) → marque quais dados (ex.: saldo e extratos de 12 meses, sem cartões) → defina finalidade (análise de crédito) e prazo (ex.: 6 meses) → confirme. Em segundos o B precifica; se a oferta vier pior, cancele ali mesmo — o A apaga o acesso e o rastro fica só nos logs de auditoria. O ritual inteiro leva menos de 3 minutos e não exige ligar para ninguém: fricção zero para entrar e para sair é o teste de honestidade de qualquer ecossistema aberto. Autentica-se no banco de origem (senha + biometria) e pronto: APIs padronizadas passam a trocar dados e a iniciar pagamentos em seu nome, sob monitoramento do BCB. Dois detalhes arquiteturais importam: não há cofre central — os dados trafegam ponto a ponto entre as duas instituições; e a obrigação é assimétrica: o banco de origem deve liberar seus dados, enquanto o receptor decide se oferta o recebimento (a concorrência pune quem fecha a porta, mas a regra permite).
As 4 fases: do placar de tarifas ao Pix sem app
| Fase | Conteúdo | Status |
|---|---|---|
| 1 — Dados públicos | Canais, produtos, tarifas e taxas de todas as participantes | Operacional: comparadores bebem daqui |
| 2 — Dados do consumidor | Cadastro, contas, cartões, crédito, com consentimento | Operacional: 208M+ consentimentos |
| 3 — Iniciação de pagamentos | Pagar e transferir sem abrir o app do banco | Operacional: 4,5M pagamentos só em jul/26 |
| 4 — Dados ampliados | Câmbio, investimentos, seguros, previdência, capitalização | Expansão contínua por produto |
A sequência foi deliberada: primeiro o catálogo (para comparar), depois o histórico (para precificar risco), depois a ação (para transacionar sem fricção) e por fim o resto do balcão financeiro. Cada fase exigiu manuais técnicos, certificação de APIs e janelas de teste — governança que explica por que o Brasil, partindo depois do Reino Unido, passou à frente em abrangência.
Governança: quem manda no ecossistema
O Open Finance não é um departamento do BCB: tem governança própria tripartite — Conselho Deliberativo (com representantes de grandes, médios e pequenos participantes, além de independentes), Grupos Técnicos por tema (dados, iniciação, segurança) e Secretaria Executiva operacional. O BCB regula de fora (resoluções conjuntas com o CMN) e participa sem votar no dia a dia. O financiamento vem das ~750 participantes, com os maiores incumbentes bancando ~60% da conta — desenho que gera tensão permanente: quem paga mais quer mandar mais, e a governança existe para impedir captura pelos gigantes. Foi nesse fórum que nasceram manuais de API, certificação e o cronograma de fases — e é nele que se negocia a régua de responsabilização entre quem transmite, quem recebe e quem inicia pagamentos.
Casos de uso por perfil: onde dói, resolve
| Perfil | Dor | Uso do Open Finance |
|---|---|---|
| Assalariado endividado | Rotativo caro, score cego | Leva extrato e prova renda; porta consignado com taxa menor |
| Pequena empresa | Crédito caro, conciliação manual | Compartilha fluxo de caixa; recebe via iniciação com baixa automática |
| Investidor | Carteira espalhada | Agrega saldos e produtos; compara rentabilidade líquida |
| Autônomo/informal | Sem contracheque | Movimentação documenta renda para crédito |
| Aposentado | Golpes e maths confusas | Agrega contas para a família acompanhar; revoga com 1 toque |
Anúncio
Dicionário rápido: fale fluentemente
| Termo | Significado |
|---|---|
| Consentimento | Sua autorização granular (dados + finalidade + prazo até 12 meses) |
| API | Interface padronizada pela qual os sistemas trocam dados e ordens |
| Iniciação de pagamentos | Ordem de Pix/conta partida de app terceiro, liquidada no SPI |
| Transmissora / Receptora | Quem envia / quem recebe seus dados no fluxo |
| Agregação | Ver contas de vários bancos num só app |
| Portabilidade | Levar salário, crédito ou dados ao concorrente |
O que dá para fazer hoje
- Ver tudo num lugar só: saldos, cartões e investimentos de vários bancos agregados — o uso mais maduro (apps que não exibiam saldos externos caíram de 11 para 6 entre as 20 maiores avaliadas em 2026).
- Crédito com seu histórico a favor: o banco enxerga renda (inclusive informal comprovável por movimentação) e oferece taxa condizente — análise mais acurada que o score cego.
- Pagar sem trocar de app: iniciação via Pix dentro de carteiras, marketplaces e ERPs — 4,5 milhões de pagamentos só em julho.
- Portabilidade turbinada: levar salário, crédito e dados juntos, com a portabilidade de crédito via Open Finance prometida pelo BCB para simplificar a troca de dívida cara por barata.
- Prova de renda para informais: extrato compartilhado documenta o que contracheque não mostra.
Iniciação de pagamentos: o Pix fora do banco
A joia técnica é pagar sem abrir o app do banco detentor da conta: você autoriza no marketplace, e a iniciação viaja pelas APIs até liquidar no SPI. É o que permite “pagar com Pix” dentro de loja online sem copia-e-cola, Pix por aproximação iniciado por carteira terceira e o Pix Automático para recorrências — tudo sobre os trilhos do Open Finance com liquidação do Pix. Com 134,4 milhões de chamadas e R$ 1,2 bi/mês, a iniciação é o indicador que importa acompanhar: ali há transação de verdade, não só autorização parada.
Para mais sobre os trilhos, consulte nosso estudo sobre Pix.
Segurança e LGPD: as travas legais
Três camadas protegem você. A regulatória: participação restrita a instituições autorizadas pelo BCB, APIs certificadas, trilhas de auditoria e poder de sanção do supervisor. A contratual-consentida: finalidade específica, prazo máximo de 12 meses, revogação imediata em qualquer ponta, linguagem clara obrigatória. E a legal-geral: a LGPD (Lei 13.709/2018) classifica dados financeiros como sensíveis em vários contextos, exige base legal e garante acesso, correção e eliminação — com a ANPD fiscalizando. Na prática: desconfie de app não regulado pedindo suas credenciais bancárias fora do fluxo oficial (login digitado em site terceiro é phishing com outro nome) e revise consentimentos ativos periodicamente — a interface centralizada prometida pelo regulador vai facilitar a faxina.
Para mais sobre proteção de dados biométricos e sensíveis, consulte nosso estudo sobre Biometria.
O paradoxo FinFacts: consentimento sem oferta
O dado mais incômodo de 2026 veio do FinFacts (Google Cloud/RGA): entre 20 instituições avaliadas, nenhuma ofertou produto ou benefício nas 24 horas após o consentimento — contra 4 em 2025. O diagnóstico dos pesquisadores: integrar dados e gerar oferta relevante leva tempo demais, e o usuário não percebe valor no ecossistema. Some-se a percepção de risco (56,3% citam segurança como preocupação, embora 75,2% topassem integrar com garantias) e o quadro é claro: o Open Finance venceu a infraestrutura e empacou na última milha comercial. O antídoto, segundo o próprio BCB, é a régua de responsabilização entre participantes e a interface centralizada de consentimentos — transformar autorização em produto visível, ou ver a adesão esfriar.
Riscos e críticas honestas
Nem tudo são flores — e o ceticismo tem endereço. Consentimento desatento: o BTG alerta que parte dos clientes autoriza o compartilhamento no meio de um pagamento sem perceber que ele continua válido depois — aceite granular exige leitura que ninguém faz. Assimetria de uso: incumbentes estão entre os maiores consumidores das APIs (usam seus dados para te reter), não só fornecedores — o sistema pode fortalecer quem já é grande. Custo regulatório: certificação e APIs pesam mais para pequenas instituições, criando barreira de entrada justamente onde a concorrência deveria nascer. Superfície de ataque: mais integrações, mais pontos de falha — vazamento num participante médio expõe dados vindos de bancos grandes. Nenhum desses riscos é fatal, mas todos pedem a mesma postura: autorize pouco, revise muito, e desconfie de benefício que exige seus dados sem dizer o preço.
Brasil vs. Reino Unido: por que passamos à frente
O pioneiro foi o Reino Unido (Open Banking, 2018, por ordem da autoridade de concorrência): 9 grandes bancos obrigados, resto voluntário, sem iniciação de pagamentos no escopo inicial. Resultado: adoção modesta, casos de uso lentos. O Brasil inverteu a receita — compulsoriedade ampla desde o início, iniciação junto com dados, gratuidade no varejo e liquidação pública via Pix. Moral comparada: padrão técnico sem obrigação vira clube; obrigação sem padrão vira caos; o BCB acertou ao impor os dois de uma vez. A Europa (PSD2) assiste de camarote tentando copiar o que Londres não conseguiu escalar.
Teoria: contestabilidade em vez de quebra de monopólio
O BCB não quebrou nenhum banco — aplicou a teoria dos mercados contestáveis (Baumol, 1982): basta a ameaça crível de entrada e a portabilidade do cliente para disciplinar incumbentes, sem precisar fragmentá-los à força. Dados portáteis reduzem o custo de troca (o famoso lock-in informacional: seu banco sabe de você o que o concorrente não sabe) e a iniciação padronizada zera o custo de interoperabilidade. Resultado esperado: spread comprimido pela concorrência informacional, não por tabelamento. É regulação pró-mercado no sentido clássico — o Estado constrói os trilhos, os trens competem.
O que vem: portabilidade de crédito e conta única de consentimentos
Na agenda do BCB: portabilidade de crédito via Open Finance (trocar dívida cara por barata com dados fluindo), interface centralizada para visualizar e revogar todos os consentimentos, e expansão para seguros e previdência na Fase 4. Do lado das empresas — hoje só ~590 mil conectadas, com pouco mais de 2 milhões de consentimentos PJ —, jornadas simplificadas e benefícios tangíveis (crédito com garantia de recebíveis, conciliação automática) são a fronteira a conquistar. O teste de 2027 será simples: quantos consentimentos viraram taxa menor, limite maior ou produto contratado — volume sem valor é vaidade estatística.
Nota de atualização (set/2026): 208,8M consentimentos (jul/26), 65M contas, R$ 1,2 bi/mês em pagamentos. Acompanhe o dashboard oficial.
Conclusão
O Open Finance é a maior aposta institucional do BCB desde o Pix: dados portáteis, pagamentos iniciáveis e 750 instituições sob regras comuns — com escala já conquistada (208 milhões de consentimentos) e valor ainda em construção (zero ofertas pós-consentimento entre as maiores em 2026). Usar bem significa autorizar com propósito (crédito, agregação, portabilidade), revisar consentimentos ativos todo semestre, desconfiar de pedido fora do fluxo oficial e cobrar oferta concreta: ecossistema que não gera taxa menor, limite maior ou produto contratado é infraestrutura à espera de produto — e o seu dado é o aluguel que você cobra por esperar.
Para continuar, leia nosso estudo sobre Pix — os trilhos da iniciação — e sobre Tipos de Bancos, os competidores que seus dados colocam em disputa.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- BCB — Open Finance em 5 anos (65 mi contas, R$ 1,2 bi/mês): bcb.gov.br/detalhenoticia/20800/noticia
- Open Finance Brasil — Dashboard do Cidadão: dashboard.openfinancebrasil.org.br/
- FEBRABAN — Pesquisa de Tecnologia Bancária 2026 (R$ 50,4 bi em TI): febrabantech.febraban.org.br/
- BCB — Open Finance (página oficial): bcb.gov.br/estabilidadefinanceira/openfinance
- Open Finance Brasil (site institucional): openfinancebrasil.org.br/
Perguntas frequentes
O que é o Open Finance?
O Open Finance é seguro?
Como cancelar o compartilhamento?
O Open Finance tem custo?
Por quanto tempo vale meu consentimento?
Compartilhei e nada mudou. Por quê?
Anúncio