
Parte do guia Estado e Tributos · Aposentadoria e INSS
Aposentadoria pelo INSS em 2026: regras, cálculo e planejamento
Anúncio
A aposentadoria pelo INSS é a principal fonte de renda de milhões de brasileiros depois de parar de trabalhar e, para a maioria, a base de qualquer planejamento financeiro de longo prazo. Mas as regras mudaram muito com a reforma da Previdência de 2019, e continuam mudando ano a ano por causa das regras de transição.
Este guia explica, com os números de 2026, quem pode se aposentar e quando, como o INSS calcula o valor do benefício, quanto se contribui, como pedir pelo Meu INSS e, no lado financeiro, como receber o benefício, evitar golpes e planejar o complemento para quem quer manter o padrão de vida.
Os números de 2026
Os valores do Regime Geral de Previdência Social (RGPS) são reajustados todo ano. Para 2026, a Portaria Interministerial MPS/MF nº 13, de 9 de janeiro de 2026, fixou:
| Item | Valor em 2026 |
|---|---|
| Piso dos benefícios (salário mínimo) | R$ 1.621,00 |
| Teto dos benefícios e do salário de contribuição | R$ 8.475,55 |
| Reajuste dos benefícios acima do mínimo | 3,9% (INPC de 2025) |
| Reajuste dos benefícios de um salário mínimo | cerca de 6,8% |
Nenhuma aposentadoria pode ser menor que o salário mínimo nem maior que o teto, por mais alto que tenha sido o salário.
Quem pode se aposentar: regra geral
A Emenda Constitucional 103/2019, a reforma da Previdência, acabou com a aposentadoria só por tempo de contribuição para quem começou a contribuir depois de 13 de novembro de 2019. Para essas pessoas vale a regra geral:
| Mulheres | Homens | |
|---|---|---|
| Idade mínima | 62 anos | 65 anos |
| Tempo mínimo de contribuição | 15 anos | 20 anos |
Para homens que já contribuíam antes da reforma, a aposentadoria por idade continua exigindo 15 anos de contribuição, com 65 anos de idade. Para mulheres, a idade mínima da aposentadoria por idade subiu gradualmente até 62 anos, patamar atingido em 2023.
Há regras próprias para professores da educação básica, pessoas com deficiência, trabalhadores expostos a agentes nocivos (aposentadoria especial) e trabalhadores rurais, com idades e tempos menores. Nesses casos, consulte as condições no site do INSS.
Regras de transição em 2026
Quem já contribuía para o INSS até 13 de novembro de 2019 pode escolher, entre as regras de transição, a que for mais vantajosa. As principais são quatro.
1. Regra de pontos
A soma da idade com o tempo de contribuição precisa atingir uma pontuação mínima, que sobe um ponto por ano. É preciso ter, no mínimo, 30 anos de contribuição (mulheres) ou 35 anos (homens).
| Ano | Mulheres | Homens |
|---|---|---|
| 2026 | 93 pontos | 103 pontos |
| 2027 | 94 pontos | 104 pontos |
| 2028 | 95 pontos | 105 pontos (limite) |
| 2029 | 96 pontos | 105 pontos |
| 2033 | 100 pontos (limite) | 105 pontos |
Exemplo: uma mulher com 61 anos e 32 anos de contribuição soma 93 pontos e cumpre a regra em 2026. Um homem com 60 anos e 38 de contribuição soma 98 pontos e ainda não cumpre.
2. Idade mínima progressiva
Exige tempo mínimo de contribuição (30 anos para mulheres, 35 para homens) e uma idade mínima que sobe seis meses por ano:
| Ano | Mulheres | Homens |
|---|---|---|
| 2026 | 59 anos e 6 meses | 64 anos e 6 meses |
| 2027 | 60 anos | 65 anos (limite) |
| 2028 | 60 anos e 6 meses | 65 anos |
| 2031 | 62 anos (limite) | 65 anos |
3. Pedágio de 100%
Exige idade mínima de 57 anos (mulheres) ou 60 anos (homens), o tempo de contribuição de 30 ou 35 anos e um “pedágio”: trabalhar, além disso, o mesmo tempo que faltava em 13/11/2019 para atingir os 30 ou 35 anos. Se faltavam 3 anos na data da reforma, é preciso contribuir 6.
A vantagem dessa regra é o cálculo: o benefício é de 100% da média salarial, sem o redutor dos 60% mais 2% por ano. Para quem está perto da idade mínima, costuma ser a regra que paga mais.
4. Pedágio de 50%
Valia só para quem, na data da reforma, estava a até dois anos de completar o tempo de contribuição (28 anos para mulheres, 33 para homens). Exige cumprir o tempo que faltava mais 50% dele, sem idade mínima, mas o benefício é calculado com o fator previdenciário, que reduz o valor de quem se aposenta mais jovem. Em 2026, a maioria de quem tinha direito a essa regra já a cumpriu.
Qual regra escolher
A melhor regra é a que combina a data mais próxima com o maior valor. Às vezes vale esperar alguns meses para uma regra mais vantajosa, como o pedágio de 100%. O Meu INSS faz a simulação com os dados do seu CNIS, e a comparação entre regras é o principal ponto de atenção antes de pedir. Em casos complexos, com períodos especiais, rurais ou no exterior, uma consulta com um profissional especializado pode valer a pena.
Como o valor da aposentadoria é calculado
O cálculo tem duas etapas.
1. A média salarial. O INSS soma todos os salários de contribuição desde julho de 1994, corrigidos monetariamente, e divide pelo número de meses. Desde a reforma, entram 100% dos salários, e não mais só os 80% maiores, o que tende a baixar a média de quem teve salários baixos no começo da carreira.
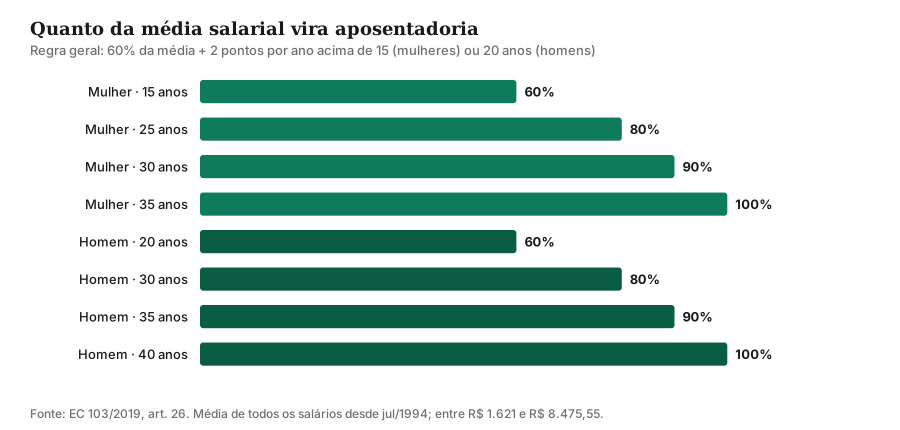
2. O percentual sobre a média. Na regra geral e nas regras de pontos e de idade progressiva:
$$\text{benefício} = \text{média} \times \left[60\% + 2\% \times (\text{anos de contribuição} - k)\right]$$em que \(k\) é 15 para mulheres e 20 para homens. Com 35 anos de contribuição, a mulher chega a 100% da média; o homem, a 90%. Para receber 100%, o homem precisa de 40 anos de contribuição.
Exemplos com média de R$ 4.000
| Situação | Percentual | Benefício mensal |
|---|---|---|
| Mulher, 15 anos de contribuição (regra geral) | 60% | R$ 2.400 |
| Mulher, 30 anos (regra de pontos) | 90% | R$ 3.600 |
| Homem, 20 anos (regra geral) | 60% | R$ 2.400 |
| Homem, 35 anos (regra de pontos) | 90% | R$ 3.600 |
| Homem ou mulher, pedágio de 100% | 100% | R$ 4.000 |
Valores ilustrativos. O benefício nunca é menor que o salário mínimo (R$ 1.621) nem maior que o teto (R$ 8.475,55).
Repare que a média é feita sobre salários limitados ao teto. Quem ganhou R$ 15 mil por mês a vida toda contribuiu sobre R$ 8.475,55 e, no máximo, receberá um benefício próximo ao teto. Para essa pessoa, o INSS cobre pouco mais da metade da renda da ativa.
Anúncio
Quanto se contribui
Empregados (CLT), domésticos e avulsos
A contribuição é progressiva, por faixas, como no imposto de renda. Em 2026:
| Faixa de salário | Alíquota |
|---|---|
| Até R$ 1.621,00 | 7,5% |
| De R$ 1.621,01 a R$ 2.902,84 | 9% |
| De R$ 2.902,85 a R$ 4.354,27 | 12% |
| De R$ 4.354,28 a R$ 8.475,55 | 14% |
Cada alíquota incide só sobre a parte do salário dentro da faixa. Um salário de R$ 3 mil paga cerca de R$ 248,60 por mês. O desconto máximo, para quem ganha o teto ou mais, é de R$ 988,09.
Autônomos, facultativos e MEI
- Contribuinte individual ou facultativo, plano normal: 20% sobre o valor escolhido, entre o mínimo e o teto (de R$ 324,20 a R$ 1.695,11 por mês em 2026). Dá direito a todas as aposentadorias.
- Plano simplificado: 11% do salário mínimo (R$ 178,31). Dá direito à aposentadoria por idade de um salário mínimo, mas não às regras por tempo de contribuição, salvo se complementar a diferença depois.
- MEI: 5% do salário mínimo, embutido no DAS mensal (R$ 81,05 em 2026), com as mesmas limitações do plano simplificado.
- Facultativo de baixa renda: 5% do salário mínimo, para quem se dedica ao trabalho doméstico na própria casa, sem renda própria, e está inscrito no CadÚnico com renda familiar de até dois salários mínimos.
Contribuir sobre um valor maior aumenta a média e o benefício, mas o retorno depende do tempo restante até a aposentadoria. Para quem é autônomo, vale comparar o custo de contribuir acima do mínimo com o de investir a diferença por conta própria.
Vale a pena contribuir acima do mínimo?
Para autônomos e facultativos, a dúvida é comum: pagar 20% sobre um valor maior compensa? A resposta depende de quanto tempo falta e de quantos anos de contribuição você já tem, porque a média considera todos os salários desde 1994.
Um exemplo simplificado: alguém com 25 anos de contribuição sobre o salário mínimo decide, nos últimos 10 anos, contribuir sobre R$ 4.000. A contribuição sobe de R$ 324,20 para R$ 800 por mês, cerca de R$ 476 a mais. A média, que antes seria de R$ 1.621, passa a ser de cerca de R$ 2.300 (25 anos a R$ 1.621 e 10 anos a R$ 4.000, divididos por 35). Com 35 anos de contribuição, uma mulher receberia 100% da média, cerca de R$ 680 a mais por mês, durante toda a aposentadoria.
São cerca de R$ 57 mil pagos a mais em dez anos para receber cerca de R$ 680 a mais por mês, corrigidos pela inflação e vitalícios. Em cerca de sete anos de aposentadoria, o valor extra pago é recuperado, sem contar os rendimentos que esse dinheiro poderia ter se fosse investido.
Exemplo simplificado: desconsidera a correção monetária dos salários antigos, que eleva a média, e o fato de o benefício de quem contribuiu só pelo mínimo já ser o piso.
A conta muda caso a caso. O ponto central é que contribuições maiores feitas perto da aposentadoria pesam pouco na média de 30 ou 35 anos. Para quem está longe da aposentadoria, investir a diferença por conta própria pode ser uma alternativa a comparar.
Como pedir a aposentadoria
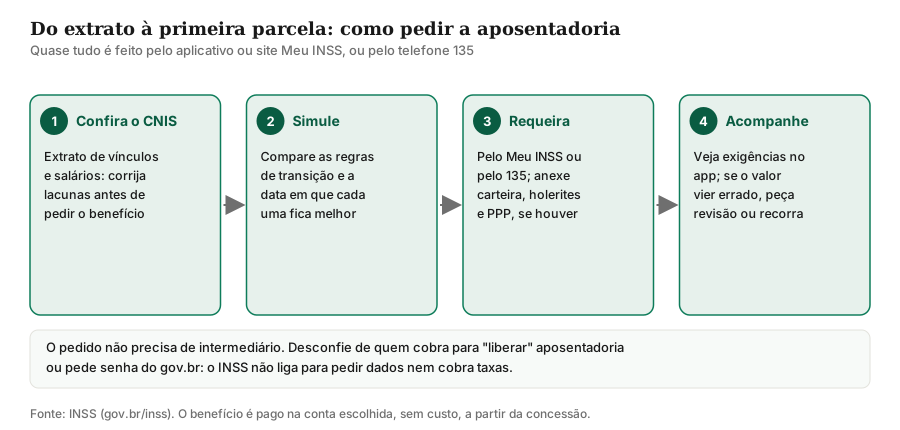
- Confira o CNIS. O Cadastro Nacional de Informações Sociais reúne seus vínculos de trabalho e salários. No Meu INSS, baixe o extrato e verifique se todos os empregos, períodos e salários estão lá. Lacunas são comuns em vínculos antigos, e corrigi-las antes do pedido evita atrasos e benefício menor.
- Simule. O Meu INSS mostra quanto tempo falta em cada regra. Compare a data e o valor de cada uma.
- Faça o requerimento pelo aplicativo, pelo site ou pelo telefone 135. Tenha à mão carteira de trabalho, carnês de contribuição, holerites e, em atividades especiais, o PPP (Perfil Profissiográfico Previdenciário).
- Acompanhe. O INSS pode abrir exigências, como pedir documentos. Responda no prazo. Se o pedido for negado ou o valor parecer errado, é possível pedir revisão ou recorrer ao Conselho de Recursos da Previdência Social.
A data do pedido importa: o benefício é pago desde a data de entrada do requerimento, mesmo que a análise demore. Por isso, quando já tiver o direito, não vale esperar para pedir.
Recebendo o benefício: conta, prova de vida e 13º
- Onde recebe: você escolhe o banco no pedido. O benefício pode ser pago em conta corrente, conta poupança ou conta de pagamento, sem custo para a modalidade básica. Para comparar contas, veja o guia de conta corrente.
- Calendário: o pagamento segue um calendário anual, organizado pelo final do número do benefício. Quem recebe até um salário mínimo recebe nos últimos dias úteis do mês; acima disso, nos primeiros dias úteis do mês seguinte.
- Prova de vida: desde 2023, o próprio INSS faz a comprovação cruzando bases de dados (como vacinação, emissão de documentos e votação). O beneficiário só precisa agir se for notificado pelo Meu INSS.
- 13º salário: aposentados recebem o abono anual, que nos últimos anos tem sido antecipado em duas parcelas no primeiro semestre.
- Imposto de renda: aposentadorias estão sujeitas ao IR na fonte conforme a tabela. Quem tem 65 anos ou mais conta com uma parcela isenta adicional, e portadores de doenças graves previstas em lei podem ter isenção total. Veja o guia de imposto de renda.
Consignado e golpes: os riscos para o aposentado
O benefício do INSS é uma renda estável, o que faz dele um alvo para ofertas de crédito e para golpes.
Consignado. Aposentados podem comprometer até 45% do benefício: 35% em empréstimos e 5% em cada um dos cartões (consignado e benefício). A taxa máxima é definida pelo Conselho Nacional de Previdência Social: 1,85% ao mês desde março de 2025. Antes de contratar, compare o CET entre bancos e veja se uma portabilidade baixaria a taxa de um empréstimo que você já tem. O guia de crédito consignado explica a modalidade em detalhe.
Golpes mais comuns:
- Falso servidor do INSS ou do banco pedindo dados, senha do gov.br ou selfie para “liberar” ou “atualizar” o benefício. O INSS não liga pedindo dados.
- Empréstimo não solicitado que cai na conta sem pedido, seguido de cobrança. Não use o dinheiro: peça o cancelamento ao banco e registre reclamação.
- Descontos indevidos de mensalidades de associações ou sindicatos. Em 2025, investigações da Polícia Federal e da Controladoria-Geral da União revelaram descontos não autorizados em larga escala, e os valores passaram a ser devolvidos. Confira o extrato de pagamento no Meu INSS todos os meses.
- Intermediários que cobram para dar entrada no benefício ou prometem revisões milagrosas. O pedido é gratuito e pode ser feito pelo próprio segurado.
Planejando o complemento da aposentadoria
Para a maioria das pessoas, a aposentadoria do INSS vai ser menor que a renda da ativa. A diferença precisa vir de outro lugar: previdência privada, investimentos próprios, imóveis para aluguel ou trabalho parcial.
Quanto falta
O primeiro passo é estimar a lacuna: a renda mensal que você quer na aposentadoria menos o benefício esperado. Uma pessoa que ganha R$ 12 mil e espera receber perto do teto (R$ 8.475,55) tem uma lacuna de cerca de R$ 3.500 por mês, sem contar que despesas mudam (saúde tende a subir; transporte e filhos, a cair).
Quanto acumular
Para gerar uma renda complementar que mantenha o poder de compra, o patrimônio necessário depende do ganho real (acima da inflação) que você espera obter:
| Renda complementar mensal | Ganho real de 4% ao ano | Ganho real de 6,5% ao ano |
|---|---|---|
| R$ 1.000 | cerca de R$ 305 mil | cerca de R$ 190 mil |
| R$ 3.000 | cerca de R$ 915 mil | cerca de R$ 570 mil |
| R$ 5.000 | cerca de R$ 1,5 milhão | cerca de R$ 950 mil |
Cálculo aproximado: renda mensal dividida pelo ganho real mensal equivalente. O ganho real de 6,5% corresponde ao de um CDB de 100% do CDI com a Selic de novembro de 2026 e a inflação esperada para 2027 no Focus; 4% é uma premissa mais conservadora para prazos longos, em que os juros reais tendem a ser menores.
Viver só dos rendimentos, sem consumir o patrimônio, é a hipótese mais segura. Quem aceita consumir o capital aos poucos precisa de menos, mas corre o risco de o dinheiro acabar antes. Para ver quanto cada aplicação rende hoje, veja o guia de quanto rende.
Quanto poupar por mês
O esforço mensal depende de quanto tempo falta. Para acumular R$ 500 mil em valores de hoje, com ganho real de 4% ao ano (cerca de 0,33% ao mês):
| Prazo até a aposentadoria | Aporte mensal necessário (em valores de hoje) |
|---|---|
| 35 anos | cerca de R$ 550 |
| 25 anos | cerca de R$ 980 |
| 15 anos | cerca de R$ 2.050 |
| 10 anos | cerca de R$ 3.400 |
Aportes corrigidos pela inflação todo ano. Cálculo pela fórmula do valor futuro de uma série de pagamentos, com taxa real constante.
A diferença entre começar aos 30 e aos 50 anos é grande: o mesmo objetivo exige um esforço mensal cerca de seis vezes maior. É o efeito dos juros compostos.
Onde investir o complemento
- Previdência privada (PGBL e VGBL): tem vantagens fiscais e sucessórias, e o PGBL permite deduzir até 12% da renda bruta tributável para quem faz a declaração completa. Veja o guia de PGBL e VGBL.
- Tesouro Renda+: título público desenhado para a aposentadoria, que paga uma renda mensal corrigida pela inflação por 20 anos a partir da data escolhida. Veja o guia do Tesouro Renda+ e Educa+.
- Investimentos próprios: títulos públicos indexados à inflação, CDBs, fundos e ações, com mais flexibilidade e mais disciplina exigida.
Antes de tudo isso, vale ter uma reserva de emergência e um orçamento pessoal que mostre quanto sobra por mês para o longo prazo.
Anúncio
Erros comuns ao pedir a aposentadoria
- Pedir sem conferir o CNIS. Um vínculo antigo que não aparece no extrato pode atrasar a aposentadoria em anos ou reduzir o valor. Reúna carteiras de trabalho, contracheques e carnês antes de pedir.
- Escolher a primeira regra disponível. A regra que permite se aposentar mais cedo nem sempre é a que paga mais. Compare o valor de cada uma e quanto você deixaria de receber esperando.
- Esperar demais para pedir. O benefício é devido desde a data do requerimento, e não desde a data em que você completou os requisitos. Meses de atraso no pedido são meses de benefício perdidos.
- Ignorar períodos que contam tempo. Serviço militar, trabalho rural, períodos de atividade especial e contribuições como autônomo podem entrar na conta, desde que comprovados.
- Contratar consignado logo após a concessão. Ofertas chegam rapidamente, muitas vezes por telefone. Lembre-se de que a margem comprometida reduz a renda por anos.
- Deixar de declarar ou de conferir o IR. O informe de rendimentos do INSS fica no Meu INSS e deve ser usado na declaração anual.
Revisões e direitos que costumam ser esquecidos
- Revisão por erro no CNIS: se um vínculo ou salário ficou de fora do cálculo, é possível pedir revisão em até dez anos da concessão.
- Tempo especial e rural: períodos de trabalho com exposição a agentes nocivos ou em atividade rural podem contar de forma diferente e precisam ser comprovados.
- Tempo no exterior: o Brasil tem acordos de previdência com vários países que permitem somar períodos contribuídos fora.
- Pensão por morte: em caso de falecimento do aposentado, dependentes podem ter direito a pensão, calculada com regras próprias desde a reforma.
- Continuar trabalhando: o aposentado pode voltar a trabalhar com carteira assinada. Ele continua contribuindo, mas essas contribuições não aumentam a aposentadoria já concedida.
Conclusão
Em 2026, aposentar-se pelo INSS exige, na regra geral, 62 anos (mulheres) ou 65 anos (homens) e tempo mínimo de contribuição. Quem já contribuía antes da reforma tem regras de transição, e escolher a regra certa pode antecipar a data ou aumentar o valor. O benefício é de 60% da média de todos os salários, mais 2 pontos por ano acima do mínimo, limitado ao teto de R$ 8.475,55.
Para quem ganha mais do que isso, ou quer manter o padrão de vida, o INSS é a base, não o plano inteiro. Calcular a lacuna, começar a poupar cedo e escolher bem onde investir o complemento fazem mais diferença do que qualquer regra de transição.
Nota de atualização: valores de piso, teto e alíquotas de 2026 (Portaria Interministerial MPS/MF nº 13/2026); regras de transição da EC 103/2019 aplicadas a 2026; taxas de juros de novembro de 2026. As regras previdenciárias podem mudar por lei; confira sempre no Meu INSS antes de decidir.
Este artigo tem caráter educativo e não substitui a análise do seu caso pelo INSS ou por um profissional especializado em direito previdenciário. Não constitui recomendação de investimento.
Fontes e referências
- Planalto — Emenda Constitucional 103/2019 (reforma da Previdência): planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc103.htm
- INSS — Com reajuste de 3,9%, teto do INSS chega a R$ 8.475,55 em 2026: gov.br/inss/pt-br/assuntos/com-reajuste-de-3-9-teto-do-inss-chega-a-r-8-475-55-em-2026
- Ministério da Previdência Social — Benefícios acima do mínimo reajustados em 3,9% (jan/2026): gov.br/previdencia/pt-br/noticias/2026/janeiro/beneficios-com-valor-acima-do-salario-minimo-sao-reajustados-em-3-9
- INSS — Aposentadorias: regras e como pedir: gov.br/inss/pt-br/direitos-e-deveres/aposentadorias
- Meu INSS — Extrato do CNIS, simulação e requerimento: meu.inss.gov.br
- Trivium Contábil — Tabela INSS 2026: alíquotas e faixas: triviumcontabil.com.br/tabela-inss-2026/
Perguntas frequentes
Qual a idade mínima para se aposentar pelo INSS em 2026?
Como é calculado o valor da aposentadoria?
Qual é o teto do INSS em 2026?
O que é a regra de pontos?
Como pedir a aposentadoria?
Quanto preciso guardar para complementar a aposentadoria?
Anúncio