
Parte do guia Investimentos · Reserva de Emergência
Reserva de emergência: quanto guardar e onde deixar
Anúncio
A reserva de emergência é o dinheiro que você separa para passar por um imprevisto sem virar escravo do crédito caro: desemprego, emergência médica, conserto urgente ou aquele mês em que a conta não fecha. Tecnicamente, é uma garantia de liquidez — uma reserva de valor que pode ser convertida em reais no dia em que você precisar, sem depender do bom momento do mercado.
No Brasil, essa é uma necessidade crítica e pouco atendida: segundo a 9ª edição do Raio X do Investidor Brasileiro (ANBIMA/Datafolha, campo de fim de 2025, divulgado em abril de 2026), 31% da população não tem nenhuma reserva financeira e apenas 24% têm reservas suficientes para mais de 6 meses. Neste estudo, você vai entender o que é a reserva de emergência, de quantos meses de despesas cada perfil precisa e onde deixar o dinheiro nos três veículos certos — CDB com liquidez diária, Tesouro Selic e conta remunerada.
Nota de atualização (09/2026): revisão completa do estudo, com os dados do Raio X do Investidor de 2026 (ANBIMA/Datafolha), a meta Selic em 13,75% a.a. (reunião do Copom de 17/09/2026, série SGS 432 do BCB) e o quadro atual de liquidez da renda fixa no Brasil.
O que é a reserva de emergência
Reserva de emergência é o montante guardado, separado e intocável — salvo imprevisto real — para cobrir suas despesas essenciais por um período sem renda. Ela cumpre três funções:
- Substituir a renda durante desemprego ou afastamento;
- Absorver gastos inesperados (saúde, reparos, urgências) sem recorrer a dívida;
- Proteger o patrimônio de longo prazo, evitando que você venda ações ou títulos na pior hora, com o mercado em queda.
A melhor forma de entender a diferença: investir faz o dinheiro trabalhar por você no longo prazo; reserva faz o contrário — ela existe para que um imprevisto não destrua o seu plano. Por isso a ordem de prioridades é rígida: primeiro a reserva, depois o investimento. Investir sem reserva é montar uma casa sobre areia.
Na literatura econômica, esse papel é o motivo precaução descrito por Keynes (1936): parte da poupança existe não para render, mas para reduzir a incerteza sobre o futuro. Modelos de buffer-stock saving, formalizados por Carroll (1997), mostram que famílias acumulam um “colchão” de ativos líquidos justamente para suavizar o consumo quando a renda oscila — e que, depois de formado o colchão, o consumo e o investimento se normalizam. A reserva de emergência é exatamente esse colchão.
Quanto guardar: a régua dos meses de despesas
Não existe valor único: a reserva deve ser dimensionada pela estabilidade da sua renda e pela sua rede de proteção (FGTS, aviso prévio, seguro-desemprego). A regra prática consensual entre planejadores é guardar de 3 a 12 meses das suas despesas essenciais mensais:
| Perfil | Meses de reserva | Por quê |
|---|---|---|
| CLT com emprego estável | 3 a 6 meses | Tem FGTS, aviso prévio e seguro-desemprego como colchão extra |
| Autônomo, MEI, freelancer | 6 a 12 meses | Renda oscila e não tem rede de proteção trabalhista |
| Sócio, comissionado ou renda variável | 12 meses | Faturamento imprevisível; um mês fraco não pode virar aperto |
| Único provedor da casa | 12 meses | Toda a família depende de uma renda só — margem maior |
Fontes do consenso: Serra Seguros, Finit e Patrimo, todos alinhando as mesmas faixas por perfil.
O passo crítico é o que entra no cálculo: a reserva se dimensiona pelo custo de vida essencial — moradia, alimentação, contas, transporte, saúde — e não pelo salário nem pelo padrão de vida inteiro (streaming, delivery e viagens ficam de fora). Com a despesa essencial em mãos, o valor-alvo é uma multiplicação simples:
$$R = D \times m$$Em que R é o valor da reserva, D é a despesa mensal essencial e m é o número de meses escolhido para o seu perfil.
Exemplo numérico
Um CLT com R$ 4.000/mês de despesas essenciais precisa de R$ 12.000 a R$ 24.000 (3 a 6 meses). Um autônomo com o mesmo custo de vida precisa de R$ 24.000 a R$ 48.000 (6 a 12 meses). Quem depende de comissões ou sustenta a família sozinho mira R$ 48.000 (12 meses). Tudo começa mais simples do que parece: a primeira meta é 1 mês de despesas — e, a partir dela, o valor cresce com aportes mensais automáticos, como detalhamos mais adiante.
Onde deixar: a hierarquia da liquidez
Três critérios, nesta ordem: liquidez imediata → segurança → rendimento. É o inverso do que um investidor de longo prazo costuma priorizar, e por um motivo simples: o dia da emergência não escolhe horário nem stock market. Um ativo que pode estar no vermelho exatamente no dia em que você precisa (ações, criptomoedas, fundos multimercado) não é reserva.
Os três veículos certos, no Brasil de 2026:
| Aspecto | Conta remunerada | CDB com liquidez diária | Tesouro Selic |
|---|---|---|---|
| Resgate | Imediato (Pix, D+0) | D+0 a D+1 | D+1 (pedidos até 13h caem no mesmo dia) |
| Rendimento | 100% do CDI (muitos) | ~98% a 110% do CDI | Acompanha a Selic (13,75% a.a.) |
| Segurança | Banco emissor | FGC até R$ 250 mil por instituição | Risco soberano (Tesouro Nacional) |
| Tributação | IR regressivo (22,5% → 15%) + IOF até 30 dias | Idem CDB | IR regressivo + IOF até 30 dias; custódia B3 de 0,20% a.a. |
| Ideal para | Os primeiros 1–2 meses de gastos | O núcleo da reserva | O núcleo ou parcelas de prazos maiores |
Detalhes que importam:
- Conta remunerada (caixinha ou conta de pagamento que paga 100% do CDI): a camada de acesso zero, para o imprevisto do dia. É onde você deixa os primeiros 1–2 meses de despesas.
- CDB com liquidez diária: pagam de ~98% a mais de 100% do CDI e, como o CDI acompanha a Selic, no ambiente atual (Selic em 13,75%) rendem algo em torno de 13,5% a 15% ao ano — e são cobertos pelo FGC até R$ 250 mil por CPF e instituição. Avesso a bancos pequenos? Teste de liquidez diária existe em renda fixa, mas o CDB de qualquer banco coberto pelo FGC resolve.
- Tesouro Selic: o título público pós-fixado, o mais seguro do país, com resgate em D+1 e rendimento atrelado à meta Selic. Para a reserva, é a alternativa de “núcleo” quando você quer mais um dia de liquidez em troca de risco soberano.
Para mais sobre CDBs, garantia do FGC e IOF, veja nosso guia de CDB. Para os cinco títulos públicos e a diferença entre Tesouro Selic, Prefixado e IPCA+, leia o guia de Títulos Públicos e Tesouro Direto. E para entender por que a poupança rende pouco, confira Conta Poupança.
Por que não deixar a reserva em renda variável
Ações, FIIs, criptomoedas e fundos multimercado têm volatilidade. Uma reserva precisa de valor estável e resgate imediato; uma carteira de ações precisa de tempo para, em média, subir. São objetivos incompatíveis. No dia em que você precisar do dinheiro, o mercado pode estar em queda de 10% a 30% — sacar ali é realizar o prejuízo no pior momento. Reserve é seguro de vida financeiro, não estratégia de retorno.
O detalhe do IOF e do IR nos primeiros 30 dias
A aplicação que fica menos de 30 dias na renda fixa paga IOF regressivo sobre o rendimento — e quem resgata antes de 180 dias paga IR de 22,5%. Isso não invalida a liquidez diária, mas ensina uma regra de ouro: se você prevê usar o dinheiro no mês seguinte, a parcela do dia-a-dia fica na conta remunerada (que, dependendo do produto, não tem IOF no resgate), e o núcleo maior da reserva fica aplicado. Assim você não “queima” rendimento com impostos em resgates de curto prazo.
Anúncio
Como montar na prática
A reserva não precisa nascer pronta. O método que funciona para a maioria das pessoas:
- Calcule seu custo essencial mensal (some moradia, contas, transporte, alimentação, saúde);
- Defina o valor-alvo usando a tabela do seu perfil (custo essencial × meses);
- Meta parcial de 1 mês primeiro — ter um mês guardado já muda seu risco de verdade;
- Aporte automático no dia do salário, antes de gastar o resto; R$ 100 a R$ 500 por mês, com consistência, constroem o colchão;
- Use entradas extras (13º, bônus, freelas) para acelerar;
- Revise uma vez por ano e quando a renda ou as despesas mudarem.
Um CLT com despesa essencial de R$ 4.000/mês e meta de R$ 24.000 chega lá em 24 meses guardando R$ 1.000/mês, ou em 48 meses guardando R$ 500/mês. Não é corrida de 100 metros — é constância.
Quando usar (e quando não usar)
Usa-se a reserva em emergência real:
- perda de renda (desemprego, queda de renda do negócio);
- emergência médica ou odontológica não coberta por plano;
- reparo urgente de casa ou do carro que é essencial para trabalhar;
- imprevisto familiar que não cabe no orçamento.
Não se usa para consumo planejado: viagem, presente, promoção, upgrade de celular. A fronteira é simples: se você pode esperar e planejar, não é emergência — não é da reserva. Separar o dinheiro em uma conta própria (fora da conta de uso do dia) é a melhor trava contra o “vou só emprestar um pouquinho”.
A situação do brasileiro: por que isso importa
Os números brasileiros mostram a urgência:
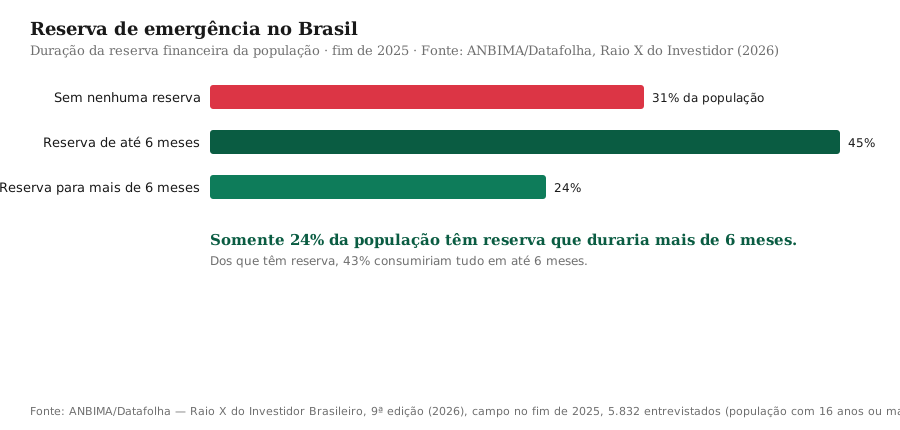
Segundo a 9ª edição do Raio X (ANBIMA/Datafolha, campo de dezembro de 2025, 5.832 entrevistados):
- 31% da população não tem nenhuma reserva financeira;
- outros 10% teriam reserva para apenas uma semana e 10% para um mês — somados aos sem reserva, 51% da população não tem colchão para nem um mês de imprevistos;
- apenas 15% têm reserva de 6 meses a 1 ano, 6% de 1 a 2 anos e 3% acima de 5 anos — só 24% têm reserva para mais de 6 meses;
- dos que têm alguma reserva, 43% consumiriam tudo em até 6 meses.
O custo de não ter reserva não é abstrato: sem o colchão, o imprevisto vira rotativo de cartão ou cheque especial, as duas modalidades mais caras do mercado brasileiro de crédito. Cada real de imprevisto emprestado no rotativo — cujas taxas ficam entre as mais altas do mundo — come o equivalente a meses de rendimento em poupança. A reserva é também uma ferramenta de redução do endividamento preventivo, não por acaso o motivo precaução da teoria econômica.
Limitações e riscos
- FGC tem teto: a garantia cobre até R$ 250 mil por CPF/CNPJ e por instituição (conglomerado). Reservas grandes devem ser distribuídas entre diferentes bancos para manter a cobertura integral.
- Nem todo CDB é líquido: a liquidez diária precisa estar expressa nas condições do título. CDBs de prazos longos podem travar o dinheiro — leia a letra miúda.
- Tesouro Selic não é marcado a mercado como prefixados, mas tem resgate em D+1 e as taxas de custódia da B3 (0,20% a.a., isentas até certo valor por CPF). Para necessidades de mesmo dia, mantenha a camada da conta remunerada.
- 35% a 22,5% de imposto em resgates curtos: IOF até 30 dias e IR regressivo de 22,5% (até 180 dias) reduzem o rendimento de resgates rápidos — um argumento a mais para segmentar a reserva em camadas.
- Inflação: a reserva não foi feita para render — foi feita para existir. Em períodos de juros altos ela inclusive rende acima da inflação; em qualquer cenário, não espere que ela financia seu padrão de vida.
Conclusão
A reserva de emergência é o primeiro tijolo de qualquer planejamento financeiro sério: entre 3 e 12 meses de despesas essenciais, em ativos de liquidez diária (conta remunerada, CDB de liquidez diária e Tesouro Selic), dimensionados pela estabilidade da sua renda. No Brasil, onde 1 em cada 3 adultos não tem nenhuma reserva, formar esse colchão é o ato que mais muda sua relação com o dinheiro — porque o imprevisto para de virar dívida.
Comece pequeno: calcule seu custo essencial, defina a meta do seu perfil e automatize um aporte mensal. Quando a reserva estiver formada, o excedente pode finalmente seguir para investimentos de longo prazo — como os títulos de Taxa Selic e os ativos que você já vê nos nossos guias de CDB e Tesouro Direto.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- ANBIMA — Raio X do Investidor Brasileiro (9ª edição, 2026): anbima.com.br/pt_br/especial/raio-x-do-investidor-brasileiro.htm
- InfoMoney — Quase 1/3 dos brasileiros não têm nenhuma reserva financeira (estudo ANBIMA): infomoney.com.br/onde-investir/quase-1-3-dos-brasileiros-nao-tem-nenhuma-reserva-financeira-diz-estudo-da-anbima
- Estadão — Um terço da população economizou dinheiro em 2025, revela Anbima: estadao.com.br/einvestidor/onde-investir/um-terco-populacao-brasileira-economizou-dinheiro-anbima-investimentos-controle-financas
- Banco Central — Histórico das taxas de juros (Selic): bcb.gov.br/controleinflacao/historicotaxasjuros
- B3 Bora Investir — CDB: escolha o melhor título com a Selic em 13,75%: borainvestir.b3.com.br/tipos-de-investimentos/renda-fixa/cdb/cdb-como-escolher-o-melhor-titulo-com-a-selic-em-1375
- Valor Investe — CDBs chegam a pagar 16% ao ano (dados Quantum, jun/2026): valorinveste.globo.com/google/produtos/renda-fixa/noticia/2026/06/22/cdbs-chegam-a-pagar-16percent-ao-ano-veja-quem-rende-mais-entre-tesouro-fundos-e-credito-privado.ghtml
- Serra Seguros — Reserva de emergência: quanto você precisa?: serraseguros.com.br/blog/reserva-de-emergencia
- Carroll (1997) — Buffer-Stock Saving and the Life Cycle/Permanent Income Hypothesis (NBER): nber.org/papers/w5789
- Precautionary savings — teoria do motivo precaução (Keynes, 1936): en.wikipedia.org/wiki/Precautionary_savings
Perguntas frequentes
O que é reserva de emergência?
Quanto guardar na reserva de emergência?
Onde deixar a reserva de emergência?
Reserva de emergência é um investimento?
Cartão de crédito pode ser usado como reserva de emergência?
Anúncio