
Parte do guia Estado e Tributos · Previdência PGBL/VGBL
PGBL ou VGBL: qual previdência reduz mais o seu imposto de renda
Anúncio
O que é previdência privada aberta
Os planos de previdência privada aberta são vendidos por seguradoras e entidades abertas de previdência e regulados pela Susep. O dinheiro dos aportes é aplicado em fundos de investimento exclusivos do plano (os chamados FIEs), cuja carteira pode ter títulos públicos, crédito privado, ações e outros ativos. Na saída, o participante resgata o saldo ou o converte em renda mensal.
Existem dois tipos de plano, o PGBL (Plano Gerador de Benefício Livre) e o VGBL (Vida Gerador de Benefício Livre). Eles podem aplicar nos mesmos fundos; a diferença está no tratamento no imposto de renda. E, para cada um, o participante escolhe uma de duas tabelas de IR: a progressiva ou a regressiva.
A previdência aberta não tem cobertura do FGC (veja o guia do FGC). A proteção vem da regulação da Susep e da separação patrimonial: os recursos ficam nos fundos do plano, e não no balanço da seguradora.
PGBL x VGBL: a diferença está no imposto
| PGBL | VGBL | |
|---|---|---|
| Dedução no IR | Até 12% da renda bruta tributável, na declaração completa | Não tem |
| Condição para deduzir | Contribuir também para o INSS ou regime próprio | — |
| Base do IR no resgate | Valor total (aportes + rendimentos) | Só os rendimentos |
| Na declaração anual | Aportes em “Pagamentos Efetuados” | Saldo em “Bens e Direitos” |
| Natureza jurídica | Plano de previdência complementar | Seguro de pessoas com cobertura por sobrevivência |
| IOF nos aportes | Não | 5% sobre o que passar de R$ 600 mil por ano (desde 2026) |
A lógica é de compensação. No PGBL, a dedução reduz o imposto hoje, e por isso todo o valor resgatado é tributado no futuro: o IR que não foi pago na entrada é cobrado na saída. No VGBL, não há benefício na entrada, e por isso os aportes voltam sem imposto; só o ganho é tributado.
A dedução de até 12% no PGBL
Pela Lei 9.532/1997 (art. 11), as contribuições ao PGBL podem ser deduzidas da base de cálculo do IR até o limite de 12% do total dos rendimentos tributáveis do ano, desde que:
- o contribuinte use o modelo completo da declaração;
- contribua também para o INSS ou para regime próprio de servidores.
Exemplo: com renda tributável de R$ 200 mil no ano e aportes de R$ 24 mil no PGBL, a base de cálculo cai R$ 24 mil. Para quem está na alíquota marginal de 27,5%, isso significa cerca de R$ 6.600 a menos de imposto naquele ano. No resgate, porém, os R$ 24 mil e os rendimentos sobre eles serão tributados.
O ganho real do PGBL vem de duas fontes: o diferimento (o imposto que deixou de ser pago hoje fica aplicado e rendendo até o resgate) e a possível diferença de alíquota (pagar 27,5% de dedução hoje e 10% na saída, se o plano ficar mais de dez anos na tabela regressiva).
Atenção ao que passa de 12%: aportes no PGBL acima do limite não geram dedução, mas também serão tributados sobre o valor total no resgate. Para quem quer aplicar além do limite, o VGBL costuma ser o veículo mais adequado para o excedente.
As duas tabelas de IR: progressiva e regressiva
Tabela progressiva
Segue a tabela mensal do IR da pessoa física (de isento a 27,5%). Nos resgates, a seguradora retém 15% na fonte como antecipação; o valor entra na declaração anual e é ajustado com os demais rendimentos, o que pode gerar imposto a pagar ou restituição. Na renda mensal, a retenção segue a tabela do mês. É a tabela mais flexível para quem espera resgatar em anos de renda baixa ou receber renda pequena na aposentadoria.
Tabela regressiva
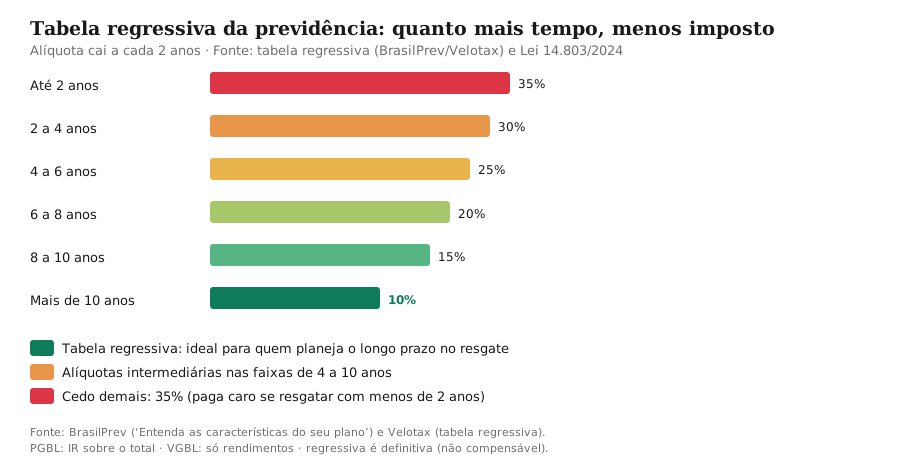
A alíquota depende do tempo de permanência de cada aporte (o primeiro a entrar é o primeiro a sair) e a tributação é definitiva, sem ajuste na declaração:
| Prazo de permanência do aporte | Alíquota |
|---|---|
| Até 2 anos | 35% |
| De 2 a 4 anos | 30% |
| De 4 a 6 anos | 25% |
| De 6 a 8 anos | 20% |
| De 8 a 10 anos | 15% |
| Acima de 10 anos | 10% |
Quando escolher a tabela
Até 2023, a escolha entre progressiva e regressiva tinha de ser feita na contratação. Com a Lei 14.803/2024, ela pode ser feita até o primeiro resgate ou o recebimento do primeiro benefício. A opção pela regressiva, uma vez feita, é irretratável.
| Situação | Tabela que costuma fazer mais sentido |
|---|---|
| Horizonte longo (mais de 10 anos) e renda alta na aposentadoria | Regressiva (10% definitivos) |
| Resgate possível no curto prazo | Progressiva (evita 35% ou 30%) |
| Renda baixa esperada na aposentadoria, perto da faixa de isenção | Progressiva |
| Incerteza sobre o prazo | Adiar a escolha, o que a Lei 14.803/2024 permite |
Quanto custam as taxas
- Taxa de administração (gestão): percentual anual sobre o saldo do fundo. Planos de varejo de grandes bancos chegaram a cobrar 2% a.a. ou mais; hoje há planos com taxas abaixo de 1% a.a.
- Taxa de carregamento: percentual sobre cada aporte ou sobre o resgate. Muitos planos novos já não cobram, mas ela ainda aparece em produtos de seguradoras tradicionais.
O efeito da taxa no longo prazo é grande. Aportes de R$ 1.000 por mês durante 20 anos (R$ 240 mil no total), com rendimento de 10% a.a. antes de taxas e IR, chegam a cerca de R$ 718 mil. Se a taxa de administração reduzir o rendimento para 9% a.a., o saldo cai para cerca de R$ 639 mil: uma diferença de quase R$ 80 mil, maior que um terço de todo o dinheiro aportado.
$$FV = PMT \times \frac{(1+i)^n - 1}{i}, \quad i = (1{,}10)^{1/12} - 1 \approx 0{,}797\% \text{ a.m.}, \quad n = 240$$A previdência não garante rendimento. O resultado depende da carteira do fundo e das taxas, e é por isso que comparar o custo total é tão importante quanto escolher PGBL ou VGBL.
Anúncio
Portabilidade e ausência de come-cotas
Dois pontos pouco lembrados que contam a favor da previdência:
- Portabilidade: o participante pode transferir o saldo para outro plano, inclusive de outra seguradora, sem pagar IR, desde que entre planos do mesmo tipo (PGBL para PGBL, VGBL para VGBL). Na tabela regressiva, o prazo de cada aporte é preservado.
- Sem come-cotas: os fundos de previdência não sofrem a antecipação semestral de IR que atinge a maioria dos fundos abertos. Todo o imposto fica para o resgate.
Previdência e sucessão
Em caso de morte do titular, o saldo do PGBL ou do VGBL é pago diretamente aos beneficiários indicados no plano, sem precisar esperar inventário e partilha. Isso dá liquidez à família num momento em que contas e bens do falecido ficam bloqueados.
Sobre impostos:
- ITCMD: em dezembro de 2024, o STF decidiu, com repercussão geral, que é inconstitucional a cobrança de ITCMD sobre os valores de PGBL e VGBL repassados aos beneficiários por morte do titular (Tema 1.214, RE 1.363.013).
- Imposto de renda: o resgate pelos beneficiários segue a tabela escolhida no plano (progressiva ou regressiva), sobre o valor total no PGBL e sobre os rendimentos no VGBL.
Vale lembrar que a liberdade de indicar beneficiários não afasta as regras de herança: usar um plano para esvaziar a parte da herança reservada por lei a herdeiros necessários pode ser contestado na Justiça.
Como declarar no IR
- PGBL: os aportes do ano vão na ficha Pagamentos Efetuados, código 36 (Previdência Complementar), com o CNPJ da seguradora. O saldo do PGBL não é declarado em Bens e Direitos.
- VGBL: o saldo vai em Bens e Direitos, no grupo 99, código 06, com a situação em 31 de dezembro do ano anterior e do ano-base. Os aportes do VGBL não são dedutíveis.
- Resgates na tabela regressiva: em Rendimentos Sujeitos à Tributação Exclusiva/Definitiva.
- Resgates na tabela progressiva: o valor tributável entra em Rendimentos Tributáveis Recebidos de Pessoa Jurídica, com o imposto retido de 15% como antecipação.
O informe de rendimentos enviado pela seguradora traz os valores e os códigos a usar.
Checklist antes de contratar ou resgatar
- Tipo de plano compatível com o modelo da sua declaração (PGBL só faz sentido com a completa).
- Taxa de administração e taxa de carregamento, comparadas com outros planos e com aplicações fora da previdência.
- Tabela de IR: pode ser escolhida até o primeiro resgate; a regressiva só compensa para dinheiro que vai ficar muitos anos.
- Carteira do fundo: renda fixa, multimercado ou ações, e o risco correspondente.
- Beneficiários indicados e atualizados.
- IOF no VGBL: aportes acima de R$ 600 mil por ano, somando todas as seguradoras, pagam 5% sobre o excedente.
- Portabilidade antes de resgatar, se o objetivo for apenas trocar de plano.
Nota de atualização
Nota de atualização (out/2026): artigo revisto em outubro de 2026. Incluímos a exigência de contribuição ao INSS ou regime próprio para a dedução do PGBL, o IOF de 5% sobre aportes elevados em VGBL (Decreto 12.499/2025), a decisão do STF que afastou o ITCMD sobre PGBL e VGBL (Tema 1.214) e a portabilidade. Corrigimos o cálculo do saldo acumulado (que usava taxa nominal mensal), as fichas da declaração e retiramos repetições e afirmações sem fonte.
Conclusão
PGBL e VGBL diferem no tratamento fiscal: o PGBL permite deduzir até 12% da renda tributável para quem faz a declaração completa e contribui para a previdência oficial, mas tributa o valor total no resgate; o VGBL não deduz nada e tributa só o rendimento. A tabela regressiva premia quem deixa o dinheiro por mais de dez anos com IR de 10%, e a escolha pode ser feita até o primeiro resgate. Taxas, carteira do fundo e prazo pesam tanto quanto o regime tributário, e a previdência também tem papel na sucessão, com pagamento direto aos beneficiários.
Este artigo tem caráter educativo e não constitui recomendação de investimento. Confira sempre o regulamento do seu plano.
Fontes e referências
- BrasilPrev — PGBL: entenda como funciona e o limite dos 12%: centraldeajuda.brasilprev.com.br/Entenda-as-caracter%C3%ADsticas-do-seu-plano-PGBL-com-tributa%C3%A7%C3%A3o-regressiva
- B3 Bora Investir — Educação financeira e previdência: borainvestir.b3.com.br/
- Lei 14.803/2024 — escolha do regime tributário da previdência até o primeiro resgate (Planalto): planalto.gov.br/ccivil_03/_ato2023-2026/2024/lei/L14803.htm
- BrasilPrev — previdência privada (site oficial): brasilprev.com.br/
- Machado Meyer — STF afasta cobrança de ITCMD sobre PGBL e VGBL (Tema 1.214): machadomeyer.com.br/pt/boletim/stf-stf-afasta-cobranca-de-itcmd-sobre-pgbl-e-vgbl
- Planalto — Decreto 12.499/2025 (IOF sobre aportes em VGBL): planalto.gov.br/ccivil_03/_ato2023-2026/2025/decreto/d12499.htm
- Planalto — Lei 9.532/1997, art. 11 (dedução de até 12% no PGBL): planalto.gov.br/ccivil_03/leis/l9532.htm
Perguntas frequentes
Qual a diferença entre PGBL e VGBL?
Como funciona a tabela regressiva da previdência?
PGBL compensa para quem?
Previdência privada tem vantagem na sucessão?
Anúncio