
Parte do guia Investimentos · Tesouro Direto
Tesouro Renda+ e Educa+: como funcionam e para quem servem
Anúncio
O Tesouro Renda+ e o Tesouro Educa+ são os dois títulos do Tesouro Direto que não terminam num pagamento único. Você junta dinheiro durante anos e, numa data marcada, o título passa a depositar uma parcela por mês, corrigida pela inflação: por 20 anos no caso do Renda+, pensado como complemento da aposentadoria, e por 5 anos no Educa+, pensado para a faculdade. É uma forma de comprar hoje uma renda futura com poder de compra preservado, a uma taxa real conhecida no dia da compra.
Neste guia você vai entender as duas fases do título, as taxas e a custódia em outubro de 2026, o que acontece se precisar vender antes, como o imposto de renda é cobrado, quanto seria preciso acumular para uma renda-alvo e como esses títulos se comparam ao Tesouro IPCA+ comum e à previdência privada.
Nota de atualização (out/2026): taxas e preços conferidos na base oficial do Tesouro Transparente (posição de 15/10/2026, manhã); estoques do Balanço do Tesouro Direto de agosto de 2026; regras de custódia da política de tarifação da B3 em vigor (Ofício Circular 014/2024-VPC). As simulações são ilustrativas.
O que são o Renda+ e o Educa+
Os dois são títulos públicos federais vendidos no Tesouro Direto, o programa que permite à pessoa física emprestar dinheiro ao governo pela internet (o funcionamento geral está no guia do Tesouro Direto). Tecnicamente, ambos são NTN-B1, uma subsérie das Notas do Tesouro Nacional definida hoje pelo Decreto 12.814/2026: o valor do título é atualizado pelo IPCA (o Índice de Preços ao Consumidor Amplo, a inflação oficial) e o principal é devolvido em parcelas mensais e consecutivas a partir de uma data de conversão, em vez de uma parcela só no vencimento.
- O Renda+ (o nome oficial é Tesouro RendA+ Aposentadoria Extra) foi lançado em dezembro de 2022 e começou a ser negociado em 30 de janeiro de 2023. Há oito anos de conversão: 2030, 2035, 2040, 2045, 2050, 2055, 2060 e 2065.
- O Educa+ chegou ao Tesouro Direto em 1º de agosto de 2023. Em outubro de 2026, os anos de conversão à venda iam de 2027 a 2044; o Educa+ 2026, o primeiro, já entrou na fase de pagamentos e deixou de ser vendido.
Nenhum dos dois tem tratamento tributário especial nem obriga o investidor a usar o dinheiro para aposentadoria ou estudo: a “finalidade” está no desenho do fluxo de pagamentos, não numa regra de uso.
Quanto dinheiro já está nesses títulos
| Indicador | Renda+ | Educa+ |
|---|---|---|
| Estoque em ago/2026 | R$ 15,58 bilhões (5,7% do Tesouro Direto) | R$ 3,79 bilhões (1,4%) |
| Estoque em jun/2026 | R$ 14,73 bilhões | R$ 3,37 bilhões |
| Investidores | 365,8 mil CPFs ativos em 2025, alta de 31,25% sobre 2024 (dado da B3) | Não divulgado separadamente |
O Tesouro Direto como um todo fechou agosto de 2026 com R$ 272,0 bilhões em estoque e 3,83 milhões de investidores ativos, segundo o balanço mensal do Tesouro Nacional. O número de investidores do Renda+ vem de dados da B3 divulgados em fevereiro de 2026; os balanços mensais não separam investidores por título.
Como funcionam as duas fases
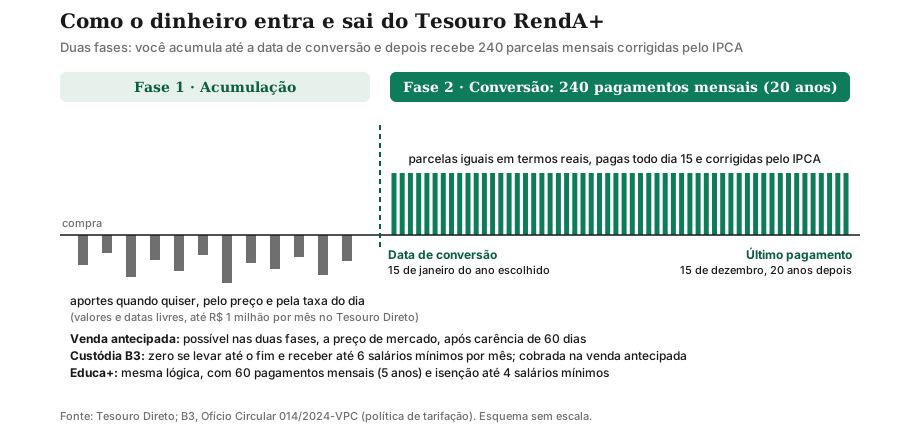
Fase 1: acumulação
Você escolhe o ano de conversão, que funciona como “a data em que quero começar a receber”, e compra o título quando quiser, na quantia que quiser, até lá. Cada compra trava a taxa real daquele dia: quem compra hoje um Renda+ 2050 a IPCA + 6,70% leva essa taxa sobre aquela quantidade até o último pagamento. Um aporte feito daqui a cinco anos terá a taxa de daqui a cinco anos, que pode ser maior ou menor. O limite de compras no Tesouro Direto é de R$ 1 milhão por mês por CPF.
Fase 2: conversão (pagamentos mensais)
Em 15 de janeiro do ano escolhido, o título começa a pagar. No Renda+ são 240 parcelas mensais (20 anos); o Renda+ 2030, por exemplo, paga de janeiro de 2030 a dezembro de 2049. No Educa+ são 60 parcelas (5 anos); o Educa+ 2027 paga de janeiro de 2027 a dezembro de 2031.
As parcelas são iguais em termos reais: o valor nominal sobe com o IPCA acumulado desde a compra. A correção é mensal: se a inflação de 12 meses for de 4,58% (o IPCA acumulado até setembro de 2026, segundo o IBGE), a parcela termina esse período cerca de 4,58% maior em reais, com o mesmo poder de compra. Para entender o índice, veja o guia do IPCA.
Quanto pagam: as taxas em outubro de 2026
A rentabilidade é IPCA + uma taxa real definida no dia da compra. A tabela mostra as taxas de compra oferecidas pelo Tesouro Direto em 15/10/2026, na abertura do mercado:
| Título | Taxa de compra em 15/10/2026 |
|---|---|
| Renda+ 2030 | IPCA + 6,77% |
| Renda+ 2045 | IPCA + 6,71% |
| Renda+ 2050 | IPCA + 6,70% |
| Renda+ 2065 | IPCA + 6,71% |
| Educa+ 2027 | IPCA + 6,73% |
| Educa+ 2034 | IPCA + 6,83% |
| Educa+ 2044 | IPCA + 6,73% |
| Tesouro IPCA+ 2029 (comparação) | IPCA + 6,77% |
| Tesouro IPCA+ 2050 (comparação) | IPCA + 6,74% |
Fonte: Tesouro Transparente, preços e taxas históricos do Tesouro Direto. As taxas mudam todo dia útil.
Duas observações. Primeiro, as taxas do Renda+ e do Educa+ andam junto com as do Tesouro IPCA+ comum de prazo parecido, porque o mercado precifica todos pela mesma curva de juros reais. Segundo, existe uma diferença entre a taxa de compra e a de venda: no mesmo dia, o Renda+ 2065 era vendido ao investidor a IPCA + 6,71% e recomprado pelo Tesouro a IPCA + 6,83%. Em preço, isso significava pagar R$ 227,36 por título e, se vendesse na hora, receber R$ 215,87, cerca de 5% a menos. No Renda+ 2030, mais curto, a diferença era de pouco mais de 1%. Por isso, comprar e vender em pouco tempo tende a custar caro nesses títulos.
Taxa de custódia: zero para quem vai até o fim
Nos títulos comuns do Tesouro Direto, a B3 cobra 0,20% ao ano de custódia (o Tesouro Selic é isento até R$ 10 mil). O Renda+ e o Educa+ têm uma regra própria, prevista na política de tarifação da B3: a taxa é cobrada apenas na venda antecipada ou sobre a renda mensal que passar do limite de isenção.
| Situação | Renda+ | Educa+ |
|---|---|---|
| Levar até o fim, com renda mensal até o limite | 0% | 0% |
| Limite de isenção da renda mensal | 6 salários mínimos (R$ 9.726 em 2026) | 4 salários mínimos (R$ 6.484 em 2026) |
| Renda mensal acima do limite | 0,10% ao ano sobre o excedente | 0,10% ao ano sobre o excedente |
| Venda antecipada com saída em até 10 anos (Educa+: até 7) | 0,50% ao ano | 0,50% ao ano |
| Saída entre 10 e 20 anos (Educa+: entre 7 e 14) | 0,20% ao ano | 0,20% ao ano |
| Saída acima de 20 anos (Educa+: acima de 14) | 0,10% ao ano | 0,10% ao ano |
Fonte: B3, Ofício Circular 014/2024-VPC. Salário mínimo de R$ 1.621 em 2026 (Decreto 12.797/2025). O prazo até a saída conta em dias corridos desde a liquidação da compra, e a taxa da venda antecipada incide sobre o valor resgatado.
O limite é definido em salários mínimos, não em reais: ele acompanha os reajustes do mínimo ao longo das décadas.
Anúncio
Posso vender antes? Venda antecipada e marcação a mercado
Pode. O Renda+ e o Educa+ têm carência de 60 dias contados da compra; depois disso, o Tesouro recompra o título todo dia útil, tanto na fase de acumulação quanto na de pagamentos. A venda, porém, é feita a preço de mercado, e é aqui que mora o principal risco desses títulos.
A marcação a mercado é a atualização diária do preço conforme a taxa de juros do momento. Quando a taxa real sobe, o preço dos títulos já emitidos cai, porque os novos passam a pagar mais; quando a taxa cai, o preço sobe. Quanto mais distantes estão os pagamentos, maior a oscilação. E o Renda+ tem os fluxos mais distantes de todo o Tesouro Direto: o Renda+ 2065 só termina de pagar em dezembro de 2084.
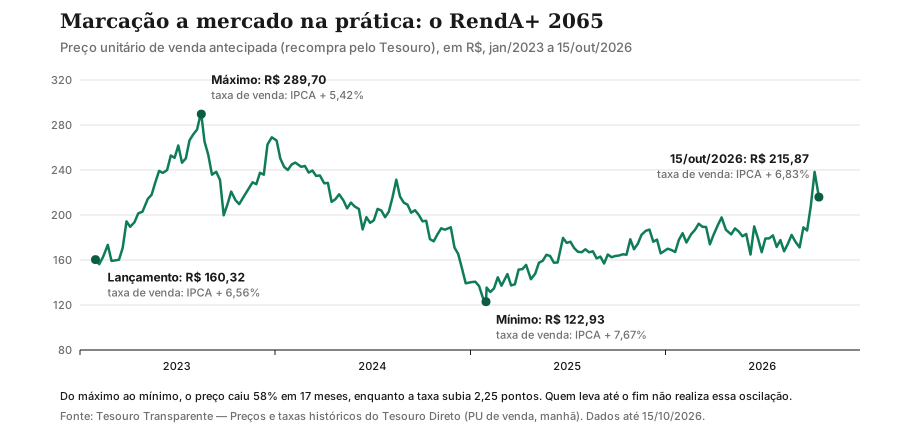
Os números oficiais mostram o tamanho do efeito. Em 16 de agosto de 2023, o Renda+ 2065 pagava IPCA + 5,30% na compra e custava R$ 306,59. Em 30 de janeiro de 2025, com a taxa de recompra em IPCA + 7,67%, o Tesouro pagava R$ 122,93 por título: quem tivesse comprado no pico e precisasse vender ali receberia cerca de 60% menos do que aplicou. Em 15 de outubro de 2026, a recompra estava em R$ 215,87, ainda abaixo do preço de agosto de 2023.
Essa perda só se realiza se você vender. Quem leva o título até o fim recebe exatamente o fluxo contratado: as parcelas corrigidas pelo IPCA à taxa travada na compra, qualquer que seja o preço no meio do caminho.
O gráfico abaixo mostra, num exemplo calculado, quanto o preço de cada título reagiria a um movimento de 1 ponto na taxa real:
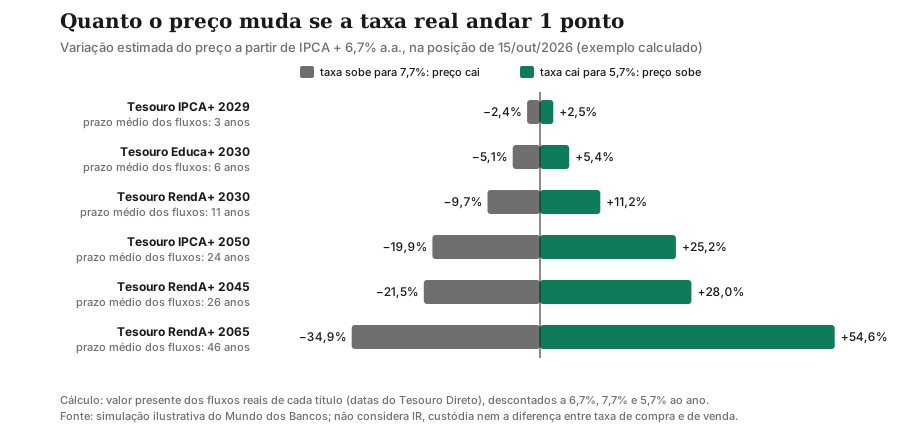
Um ponto de alta na taxa derrubaria o preço do Renda+ 2065 em cerca de 35%; no Renda+ 2030, em cerca de 10%; no Educa+ 2030, em cerca de 5%. A lição prática: o dinheiro que pode ser necessário antes da data de conversão, como a reserva de emergência, não combina com esses títulos.
Como o imposto de renda é cobrado
O Renda+ e o Educa+ seguem a mesma tributação dos demais títulos do Tesouro Direto (Lei 11.033/2004), sem regime especial:
| Prazo desde a compra | Alíquota sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Na fase de pagamentos, o IR é retido na fonte sobre o rendimento contido em cada parcela, ou seja, sobre a diferença entre o valor recebido e o custo de compra correspondente àquela parcela. Como a fase de acumulação costuma durar mais de dois anos, quase sempre vale a alíquota de 15%. O IOF, que só incide em resgates com menos de 30 dias, fica fora do jogo por causa da carência de 60 dias.
Um detalhe que pesa: o rendimento tributado é nominal, inclui a correção pela inflação. Em aportes feitos com décadas de antecedência, quase toda a parcela recebida é rendimento, e o imposto se aproxima de 15% do valor bruto. Não há dedução na declaração anual, como a do PGBL. A tabela completa e a lógica do imposto estão no guia do imposto de renda.
Simulação: quanto acumular para uma renda-alvo
Quem pensa no Renda+ costuma partir da pergunta inversa: “quanto preciso juntar para receber X por mês?”. Como as parcelas são corrigidas pelo IPCA, a conta pode ser feita inteira em reais de hoje, usando a taxa real. O valor necessário na data de conversão é o valor presente das parcelas:
$$V = R \times \frac{1 - (1+j)^{-n}}{j}, \qquad j = (1+r)^{1/12} - 1$$Onde \(R\) é a renda mensal desejada (em reais de hoje), \(n\) é o número de parcelas (240 no Renda+, 60 no Educa+), \(r\) é a taxa real anual e \(j\) é a taxa real mensal equivalente. Para chegar a \(V\) com aportes mensais iguais em termos reais durante \(m\) meses, a fórmula dos juros compostos dá:
$$A = V \times \frac{j}{(1+j)^{m} - 1}$$Exemplo (simulação ilustrativa): renda de R$ 3.000 por mês por 20 anos, com taxa real de 6,7% ao ano, perto das taxas de outubro de 2026. A taxa mensal equivalente é \(j \approx 0{,}5419\%\).
| Cenário | Taxa real | Valor necessário na conversão | Aporte mensal por 25 anos |
|---|---|---|---|
| Renda+: R$ 3.000/mês por 240 meses | 6,7% | cerca de R$ 402 mil | cerca de R$ 537 |
| Renda+: R$ 3.000/mês por 240 meses | 4,0% | cerca de R$ 498 mil | cerca de R$ 979 |
| Educa+: R$ 2.000/mês por 60 meses | 6,7% | cerca de R$ 102 mil | cerca de R$ 374 (por 14 anos) |
Valores em reais de hoje: o aporte precisa ser corrigido pela inflação a cada ano para manter o poder de compra. Antes de IR e sem custódia (a renda do exemplo fica abaixo dos limites de isenção). Cálculos do Mundo dos Bancos, conferidos em planilha.
No primeiro cenário, aportes de cerca de R$ 537 por mês durante 25 anos somam uns R$ 161 mil em valores de hoje e financiariam R$ 720 mil em parcelas, também em valores de hoje. A diferença é o efeito da taxa real acumulada por décadas.
O segundo cenário mostra o ponto fraco da conta: a taxa de 6,7% não está garantida para aportes futuros. Cada compra trava a taxa do seu dia. Se as taxas reais caírem para 4% ao longo da acumulação, o aporte necessário quase dobra. A simulação também ignora o IR: numa parcela de R$ 3.000 com mais de 20 anos de acumulação, supondo IPCA de 4,5% ao ano, o imposto ficaria perto de R$ 400. O simulador oficial do Tesouro Direto refaz essas contas com as taxas do dia.
Renda+, Educa+, IPCA+ ou PGBL/VGBL?
| Característica | Renda+ | Educa+ | Tesouro IPCA+ (sem juros semestrais) | PGBL / VGBL |
|---|---|---|---|---|
| Quem garante | Tesouro Nacional | Tesouro Nacional | Tesouro Nacional | Seguradora; carteira em fundos de previdência; sem FGC |
| Rentabilidade | IPCA + taxa travada em cada compra | IPCA + taxa travada em cada compra | IPCA + taxa travada em cada compra | Resultado do fundo, sem taxa contratada |
| Como o dinheiro volta | 240 parcelas mensais | 60 parcelas mensais | Valor único no vencimento | Resgate ou renda, conforme o plano |
| Custo recorrente | Custódia zero até 6 salários mínimos de renda, se levar até o fim | Custódia zero até 4 salários mínimos de renda, se levar até o fim | Custódia de 0,20% a.a. | Taxa de administração (e de carregamento, em alguns planos) |
| Imposto de renda | 22,5% a 15% sobre o rendimento | 22,5% a 15% sobre o rendimento | 22,5% a 15% sobre o rendimento | Progressiva ou regressiva (35% a 10%); PGBL sobre o total, VGBL sobre o rendimento |
| Benefício na declaração | Não | Não | Não | PGBL: dedução de até 12% da renda tributável na declaração completa |
| Venda antes do prazo | A mercado, após 60 dias; custódia de 0,50% a 0,10% a.a. | A mercado, após 60 dias; custódia de 0,50% a 0,10% a.a. | A mercado, todo dia útil | Resgate pelo valor da cota, conforme regras do plano |
| Oscilação de preço | Muito alta nos vencimentos longos | Média | Alta nos vencimentos longos | Depende da carteira do fundo |
| Em caso de morte | Títulos entram no inventário | Títulos entram no inventário | Títulos entram no inventário | Pagamento direto aos beneficiários, sem inventário |
O Tesouro IPCA+ comum entrega praticamente a mesma taxa, mas devolve tudo de uma vez no vencimento e cobra 0,20% ao ano de custódia. Para quem quer renda mensal, sobra a tarefa de vender aos poucos e decidir quanto sacar; o Renda+ automatiza isso e zera a custódia de quem vai até o fim, em troca de prazos ainda mais longos.
A previdência joga em outro campo. O PGBL dá dedução de até 12% da renda para quem usa a declaração completa, a tabela regressiva chega a 10% (contra o piso de 15% do Tesouro) e o saldo vai direto aos beneficiários, sem esperar inventário. Em troca, não há taxa real contratada e há taxa de administração. O guia de PGBL e VGBL detalha essas regras.
Para quem esse desenho faz sentido e quais são os riscos
Pela mecânica, o Renda+ e o Educa+ se encaixam em objetivos com data marcada e horizonte longo, para dinheiro que não será necessário antes da conversão: um complemento de renda na aposentadoria, os anos de faculdade de uma criança. O site do Tesouro Direto tem um fluxo de abertura de conta para menores de idade e uma ferramenta de aportes coletivos (o TD Coletivo) voltada ao futuro estudantil.
Antes de olhar para esses títulos, vale ter claros os riscos:
- Marcação a mercado. O preço pode cair dezenas de por cento antes da conversão. Quem precisar vender numa fase de juros altos realiza a perda.
- Liquidez com custo. A recompra é diária, mas a diferença entre taxa de compra e de venda, a custódia da venda antecipada e o IR reduzem o valor de quem sai antes.
- Taxa dos aportes futuros. Só a taxa das compras já feitas está garantida; os aportes seguintes pagam a taxa do seu dia.
- Inflação medida pelo IPCA. A correção segue o índice oficial, que pode não refletir o custo de vida de cada família. Mensalidades escolares, por exemplo, podem subir mais que o IPCA.
- Prazo fixo de 20 anos. O Renda+ paga 240 parcelas e para. Não é renda vitalícia: quem se aposenta aos 65 anos recebe até os 85.
- Risco soberano. O garantidor é o Tesouro Nacional, sem cobertura do FGC. O risco de calote em reais é considerado o mais baixo do país, mas não é nulo.
Conclusão
O Tesouro Renda+ e o Tesouro Educa+ transformam um título público atrelado à inflação em renda mensal: 240 parcelas no Renda+ e 60 no Educa+, corrigidas pelo IPCA, a partir de 15 de janeiro do ano escolhido. Em outubro de 2026, as taxas reais rondavam 6,7% ao ano, a custódia é zero para quem leva até o fim e recebe até 6 ou 4 salários mínimos por mês, e o IR é o da renda fixa, retido em cada parcela. O preço dessa simplicidade é o prazo: vender antes significa aceitar o preço de mercado, que já caiu mais da metade em pouco mais de um ano.
Para seguir no tema, leia o guia do Tesouro Direto, a comparação de PGBL e VGBL, o texto sobre inflação e o efeito dos juros compostos no longo prazo.
Este artigo tem caráter educativo e não constitui recomendação de investimento. Taxas, preços e regras mudam; confira as condições do dia no Tesouro Direto antes de qualquer decisão.
Fontes e referências
- Tesouro Direto — Regras e regulamento (custódia do Renda+ e do Educa+): tesourodireto.com.br/sobre-o-tesouro/regras-e-regulamento
- Tesouro Direto — Tesouro RendA+: tesourodireto.com.br/produtos/titulos/renda-mais
- Tesouro Direto — Tesouro Educa+: tesourodireto.com.br/produtos/titulos/educa-mais
- B3 — Ofício Circular 005/2023-PRE: lançamento do Tesouro RendA+ (datas, carência de 60 dias, tributação): b3.com.br/data/files/EF/C1/EC/AF/75FC5810F534EB48AC094EA8/OC%20005-2023%20PRE%20Novo%20t%C3%ADtulo%20p%C3%BAblico%20do%20Tesouro%20Direto%20-%20Tesouro%20RendA+%20(PT).pdf
- B3 — Ofício Circular 137/2023-PRE: chegada do Tesouro Educa+ (01/08/2023) e tarifação: b3.com.br/data/files/B1/D0/95/FA/3F1B98109EBF7498DC0D8AA8/OC%20137-2023-PRE%20Pol%C3%ADtica%20de%20Tarifa%C3%A7%C3%A3o%20do%20Tesouro%20Direto_Educa_%20(PT).pdf
- B3 — Ofício Circular 014/2024-VPC: política de tarifação do Tesouro Direto em vigor: b3.com.br/data/files/CC/A7/6E/11/CC543910B371F339AC094EA8/OC%20014-2024-VPC%20Pol%C3%ADtica%20de%20tarifa%C3%A7%C3%A3o%20do%20Tesouro%20Direto_cobranca_semestral.pdf
- B3 — Tarifas do Tesouro Direto: b3.com.br/pt_br/produtos-e-servicos/tarifas/tarifas-de-tesouro-direto/
- Planalto — Decreto 12.814/2026 (características das NTN-B1): planalto.gov.br/ccivil_03/_ato2023-2026/2026/decreto/D12814.htm
- Tesouro Transparente — Taxas e preços históricos dos títulos do Tesouro Direto: tesourotransparente.gov.br/ckan/dataset/taxas-dos-titulos-ofertados-pelo-tesouro-direto
- Tesouro Nacional — Balanço do Tesouro Direto (jun/2026): thot-arquivos.tesouro.gov.br/publicacao/55174
- Tesouro Nacional — Balanço do Tesouro Direto (ago/2026), cópia publicada pelo Poder360: static.poder360.com.br/uploads/2026/09/Balanco-TD-Ago-2026.pdf
- Agência Gov — Investimentos no Tesouro Direto somam R$ 15 bilhões em agosto (25/09/2026): agenciagov.ebc.com.br/noticias/202609/investimentos-no-tesouro-direto-somam-r-15-bilhoes-em-agosto
- Times Brasil — Tesouro RendA+ completa três anos com recorde de investidores (13/02/2026): timesbrasil.com.br/investimentos/tesouro-renda-bate-recorde/
- Planalto — Lei 11.033/2004 (tabela regressiva do IR na renda fixa): planalto.gov.br/ccivil_03/_ato2004-2006/2004/lei/l11033.htm
- Planalto — Lei 11.053/2004 (tabela regressiva da previdência): planalto.gov.br/ccivil_03/_ato2004-2006/2004/lei/l11053.htm
- Planalto — Decreto 12.797/2025 (salário mínimo de R$ 1.621 em 2026): planalto.gov.br/ccivil_03/_ato2023-2026/2025/decreto/D12797.htm
- IBGE — SIDRA, tabela 1737 (IPCA mensal e acumulado em 12 meses): sidra.ibge.gov.br/tabela/1737
- InvestNews — O que acontece com meus investimentos se eu morrer: investnews.com.br/financas/o-que-acontece-com-meus-investimentos-se-eu-morrer/
Perguntas frequentes
Como funciona o Tesouro Renda+?
Qual a diferença entre Tesouro Renda+ e Tesouro Educa+?
Posso vender o Tesouro Renda+ antes da data de conversão?
Tesouro Renda+ tem taxa de custódia?
Como é cobrado o imposto de renda do Renda+ e do Educa+?
Renda+ ou previdência privada: qual a diferença?
O Tesouro Renda+ é garantido pelo FGC?
Anúncio