
Parte do guia Investimentos · ETFs
ETFs: o que são e como funcionam na B3
Anúncio
As buscas por ETFs dispararam 313% em um ano — e não por acaso: é o produto que resolve o dilema do iniciante na bolsa (“quais ações comprar?”) com uma resposta elegante: compre o mercado inteiro. O ETF mais negociado do país replica o Ibovespa; há ETFs de S&P 500, de renda fixa, de criptoíndices. Todos funcionam pela mesma mecânica — que este artigo destrincha sem recomendar nenhum.
Nota de atualização (set/2026): estrutura e tributação seguem RCVM 175 e a legislação do IR sobre renda variável; taxas citadas são faixas usuais de mercado — confira sempre a lâmina do fundo antes de investir.
O que é um ETF: o mercado inteiro numa cota
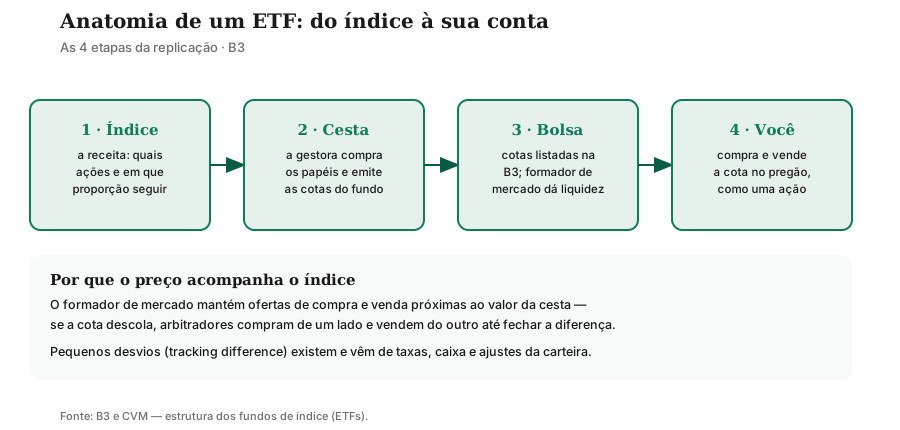
ETF significa Exchange Traded Fund — fundo negociado em bolsa. Na prática: uma gestora cria um fundo cuja missão é copiar um índice, divide esse fundo em cotas e lista as cotas na B3. Você compra a cota no pregão e passa a deter, indiretamente, todos os papéis do índice na proporção certa. O preço da cota é aritmética simples:
$$Cota = \frac{Patrimônio\ da\ cesta}{Nº\ de\ cotas}$$Se o índice sobe 1%, a cesta sobe ~1% e a cota acompanha — menos a taxa de administração e pequenos desvios operacionais (tracking difference). Não há gestor tentando adivinhar o futuro: há um mandato de replicação, auditável todo dia. É essa simplicidade que torna o ETF o veículo favorito de quem aceita uma verdade incômoda — a maioria dos gestores ativos não supera o índice no longo prazo — e prefere pagar barato pelo retorno do mercado.
Liquidez: quem garante que você consegue vender
A pergunta certa sobre qualquer ETF não é “quanto rende”, e sim “consigo vender quando precisar?”. A resposta tem duas camadas. Primeira: o formador de mercado (market maker) — instituição contratada para manter ofertas de compra e venda o dia todo, com diferença (spread) máxima definida. Ele garante que sempre há preço na tela.
Segunda: o volume real de negociação. ETFs gigantes (os de Ibovespa e S&P 500) negociam milhões por dia e o spread é mínimo; ETFs de nicho podem ter spread largo e poucas ofertas. Antes de comprar, olhe o volume médio diário e a diferença entre compra e venda na tela: spread alto é custo invisível que come o rendimento — especialmente para aportes pequenos e frequentes.
Exemplo: cota cotada a R$ 100,00 na compra e R$ 99,20 na venda — spread de 0,8%. No giro de ida e volta, você entrega 0,8% antes de qualquer taxa ou imposto; repetido mensalmente, esse pedágio supera a taxa de administração anual em poucos meses. Para buy-and-hold de anos, spread dilui e pouco importa; para aportes mensais pequenos em ETF ilíquido, ele é o custo dominante. Moral: liquidez se mede antes da compra, nunca depois.
ETF × fundo × ação: a tabela definitiva
| Critério | ETF | Fundo aberto | Ação direta |
|---|---|---|---|
| Negociação | Bolsa, preço intradiário | Gestora, cota de fechamento | Bolsa, preço intradiário |
| Gestão | Replica índice | Ativa (tenta superar) ou passiva | Você escolhe |
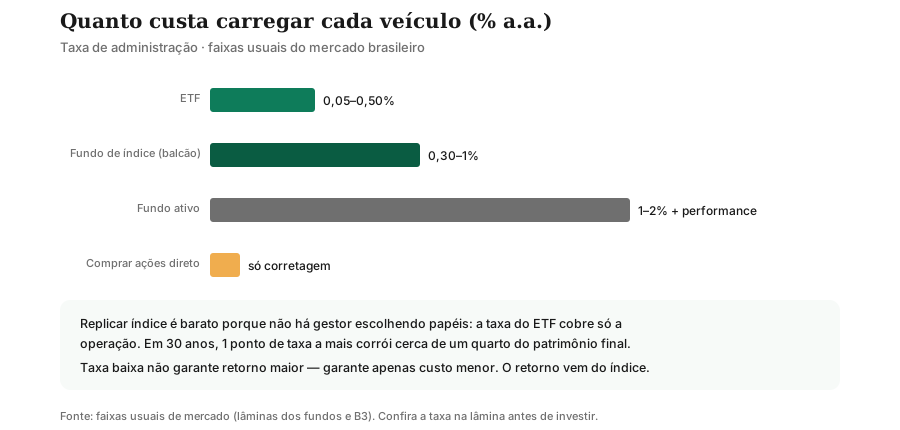
| Taxa adm usual | 0,05–0,50% a.a. | 1–2% a.a. + performance | Zero (só corretagem) |
| Come-cotas | Não | Sim (renda fixa/multi) | Não |
| IR no ganho | 15% (isenção até R$ 20 mil/mês) | Regressivo com come-cotas | 15% (mesma isenção) |
| Diversificação | Imediata (índice inteiro) | Imediata (carteira do fundo) | Uma empresa por vez |
| FGC | Não | Não | Não |
Três leituras. Primeira: ETF e fundo aberto são primos com sobrenomes diferentes — a diferença está no canal (bolsa × balcão) e no custo, não na honestidade. O estudo sobre fundos de investimento detalha RCVM 175, come-cotas e taxas — leia antes de comparar. Segunda: contra a ação direta, o ETF troca potencial de acerto individual por diversificação instantânea — e contra o fundo ativo, troca a promessa de superação por custo mínimo. Terceira: ninguém aqui tem FGC — garantia é assunto de renda fixa bancária, não de bolsa.
Custos e tributação sem surpresa
Além da taxa de administração, o investidor de ETF paga corretagem (muitas corretoras zeraram para pessoa física — confirme) e o spread de compra e venda. No IR, a regra é a da renda variável: 15% sobre o ganho líquido em operações comuns, apurado por você e pago via DARF até o último dia útil do mês seguinte; isenção para vendas até R$ 20 mil por mês (exceto day trade, sempre 20% e sem isenção). Prejuízos compensam lucros futuros — guarde os relatórios.
A comparação que importa: em 30 anos, cada ponto percentual de taxa anual corrói cerca de um quarto do patrimônio final. Um fundo ativo a 2% precisa superar o índice em 2% ao ano todo ano só para empatar com o ETF a 0,1% — e a estatística mostra que poucos conseguem. Taxa não é detalhe: é destino.
Exemplo com a conta feita: 100 cotas compradas a R$ 100 (R$ 10.000) e vendidas meses depois a R$ 120 (R$ 12.000). Ganho líquido de R$ 2.000 — IR de 15%, ou R$ 300 via DARF até o último dia útil do mês seguinte, desde que as vendas do mês tenham passado de R$ 20 mil (abaixo disso, isento em operações comuns). Teve prejuízo de R$ 500 num ETF anterior? Compense: o IR incide sobre R$ 1.500, ou R$ 225. Organização mensal de 10 minutos evita surpresa — e multa — na declaração anual.
Anúncio
Os 5 erros do iniciante em ETF
- Confundir ticker com tese. Comprar porque “subiu muito” sem saber qual índice replica — alta passada de índice concentrado não é qualidade, é sorte amostrada.
- Ignorar o spread. Em ETF de baixo volume, a diferença entre compra e venda pode passar de 1%: pagar esse pedágio a cada aporte anula anos de taxa baixa.
- Operar alavancado sem saber. Day trade com ETF paga 20% de IR, sem isenção, e exige apuração separada — porta de entrada cara para quem queria “investir”.
- Misturar estratégia. ETF é veículo de longo prazo; usá-lo para trade semanal troca a vantagem (custo baixo no tempo) pelo pior uso (giro com spread e imposto).
- Esquecer a declaração. Cota em carteira se declara todo ano em Bens e Direitos; ganho se apura mensalmente. Comece certo desde a primeira compra e evite retrabalho.
ETF de FII, de renda fixa, internacional: o cardápio
A sigla ETF virou família: há ETFs de índices de ações (Ibovespa, Small Caps, S&P 500), de FIIs (cesta de fundos imobiliários — alternativa a escolher FII por FII), de renda fixa (índices de títulos públicos e privados) e até de criptoíndices. A mecânica é a mesma; o que muda é o índice — e, com ele, o risco.
A regra de escolha: entenda o índice antes da sigla. Um ETF “barato” que replica um índice concentrado em 5 empresas diversifica menos que um ETF “caro” de índice amplo. Leia a lâmina: composição, taxa, volume médio e tratamento de proventos. Tudo está lá — o mercado regulado pela CVM obriga a transparência.
ETF de renda fixa: bolsa com cara de juro
Pouca gente sabe, mas há ETFs que replicam índices de títulos — carteiras de Tesouro Direto, CDBs e debêntures. A cota oscila com a marcação a mercado dos títulos (sobe quando os juros futuros caem, cai quando sobem), então não é “renda fixa sem susto”: é renda fixa com preço visível o dia todo.
Para que serve? Para montar a parte conservadora da carteira dentro da conta da corretora, com liquidez de bolsa e diversificação de emissores — sem precisar escolher título por título. A tributação segue a da renda variável (15% no ganho), diferente do regressivo com come-cotas dos fundos de renda fixa — compare os dois regimes com o seu prazo em mente antes de escolher o veículo.
Como comprar na prática: da conta à primeira cota
- Conta em corretora com acesso à B3 — bancos e corretoras independentes oferecem; compare corretagem (muitas zeraram para pessoa física) e plataforma.
- Transfira o dinheiro para a conta da corretora via TED ou Pix.
- No pregão (dias úteis, 10h às 17h, com after market reduzido), busque o ticker do ETF e olhe o livro de ofertas: preço de compra e venda e quantidades.
- Ordem limitada, não a mercado — defina o preço máximo que aceita pagar. Em ETFs de menor liquidez, ordem a mercado pode executar longe do preço da tela.
- Liquidação em D+2: o dinheiro da venda cai dois dias úteis depois — programe resgates com essa folga.
- Guarde tudo: notas de corretagem alimentam o cálculo do IR e a compensação de prejuízos.
Comece pequeno e pelo ETF mais líquido do seu objetivo: a primeira compra ensina mais sobre spread, ordem e liquidação do que qualquer artigo — inclusive este.
Dividendos dentro do ETF: para onde vão
As empresas da carteira pagam dividendos e JCP — e esse dinheiro tem destino definido no regulamento. Na maioria dos ETFs brasileiros, os proventos são reinvestidos no fundo: a gestora usa o caixa para comprar mais papéis da cesta, e o valor aparece na valorização da cota em vez de cair na sua conta. É prático (sem trabalho de reaplicar) e eficiente (sem custo de corretagem a cada dividendo).
Alguns ETFs distribuem os proventos periodicamente, pingando na conta da corretora. Nenhum modelo é melhor em si: reinvestir compõe automaticamente; distribuir gera fluxo para quem vive de renda. O que importa é saber qual é o seu antes de comparar rentabilidades — cota que distribui parece “render menos” na tela exatamente pelo que já pagou. Leia o item “política de distribuição” na lâmina.
Quando o ETF faz sentido (e quando não)
Faz sentido quando você quer exposição ampla com pouco trabalho: o investidor mensal que aporta todo mês, o iniciante que ainda não lê balanços, quem monta a parte de risco da carteira sem acompanhar 20 empresas. Nesses usos, o ETF entrega diversificação, custo baixo e liquidez num pacote só — difícil de bater com qualquer combinação artesanal pelo mesmo esforço.
Faz menos sentido quando o objetivo pede precisão: renda mensal previsível (FIIs e dividendos diretos distribuem melhor), isenção específica, ou aposta consciente numa tese setorial que nenhum índice representa. E nunca faz sentido como “trade da moda”: ETF de tema quente comprado no pico carrega o mesmo risco de qualquer compra no pico — o veículo é eficiente, o timing continua sendo seu. Ferramenta não substitui estratégia; apenas a executa mais barato.
ETF gringo na B3: BDR de ETF e exposição cambial
Dá para comprar S&P 500 sem conta no exterior: os BDRs de ETF são recibos negociados na B3 que espelham ETFs listados fora — você compra em reais, no pregão local, e carrega a carteira americana. A mecânica soma uma camada: além da taxa do ETF original, há a taxa do programa de BDR e, crucialmente, a variação do dólar — seu retorno em reais é o retorno do índice em dólares mais o câmbio do período.
Na prática, isso significa duas fontes de oscilação em vez de uma: o S&P pode subir 10% e o dólar cair 10%, e sua cota andar de lado. Para diversificação geográfica de longo prazo, é uma ferramenta válida e simples; para “aproveitar a alta da semana”, o câmbio adiciona uma aposta que a maioria não percebe que fez. Regra: acesse o exterior pelo motivo certo (diversificar moeda e mercado ao longo de anos), nunca pelo atalho operacional.
Conclusão: pague pouco pelo mercado — e respeite o mercado
O ETF é o veículo mais honesto da bolsa: promete o índice, entrega o índice (menos custos) e cobra pouco por isso. O que ele não promete — nem pode — é proteção: em queda de mercado, a cota cai junto, sem FGC e sem gestor herói. Quem entende isso usa o ETF como ferramenta de longo prazo; quem espera atalho descobre a renda variável do jeito caro.
Para continuar: aprenda a arena no estudo sobre a bolsa de valores e compare com o primo de balcão em fundos de investimento.
Este artigo é educativo e não é recomendação de investimento: ETFs são renda variável sem garantia — taxas, índices e regras tributárias mudam; leia sempre a lâmina e simule antes de investir.
Fontes e referências
- B3 — ETFs (lista, como funcionam e formador de mercado): b3.com.br/pt_br/produtos-e-servicos/negociacao/renda-variavel/etf.htm
- CVM — Fundos de investimento e RCVM 175: gov.br/cvm/pt-br
- Receita Federal — IR sobre renda variável (15%, isenção R$ 20 mil): gov.br/receitafederal/pt-br/assuntos/orientacao-tributaria/tributos/irpf
- Planejar/Timelens — Buscas por ETFs sobem 313% (set/2026): conexrs.com.br/cresce-interesse-brasileiros-investimentos-lca-altas-etfs/
Perguntas frequentes
O que é um ETF?
ETF paga dividendos?
ETF tem come-cotas?
Qual a diferença entre ETF e fundo de investimento?
ETF é seguro? Tem FGC?
Preciso de muito dinheiro para começar em ETF?
Anúncio