
Parte do guia Tecnologia · Drex
Drex: o que é o Real Digital e o que muda para você
Anúncio
Toda década o Brasil reinventa o dinheiro: nos anos 1990 foi o Real, em 2020 o Pix. A próxima camada já tem nome e piloto rodando: o Drex, o real em formato digital. Mas o que ele muda na sua vida — e o que é só barulho? A resposta curta: menos do que as manchetes sugerem no dia a dia, e mais do que parecem nos bastidores.
Nota de atualização (set/2026): o Drex segue em fase de piloto com cronograma oficial ajustável — este artigo foca nos conceitos (estáveis) e evita datas. Conceitos: BCB; números de adesão e prazos, quando citados, seguem comunicados oficiais.
O que é o Drex: CBDC em português claro
CBDC significa Central Bank Digital Currency — moeda digital de banco central. Tradução prática: é o real emitido pelo Banco Central, com o mesmo valor do real da sua carteira, mas existindo numa plataforma digital compartilhada entre o BC e as instituições autorizadas. Cada Drex vale R$ 1, sempre — sem a montanha-russa das criptomoedas, porque não é criptoativo de mercado: é passivo do BC em forma nova.
A plataforma tem duas peças. Primeira, a moeda digital em si (o Drex de atacado, entre instituições, e os depósitos tokenizados que chegam até você pelo app do banco). Segunda, os contratos inteligentes — programas que executam transferências automaticamente quando condições são cumpridas (“se o documento foi transferido, então pague”). É a segunda peça que justifica a primeira: sem programabilidade, o Drex seria só um Pix com outro nome.
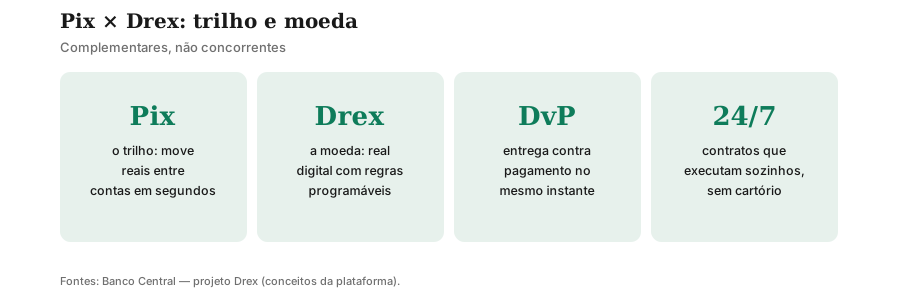
Drex × Pix: a tabela que acaba com a confusão
| Pix | Drex | |
|---|---|---|
| O que é | Sistema de pagamento | Moeda digital |
| Move | Reais entre contas | Reais programáveis + ativos |
| Quando usar | Dia a dia, qualquer valor | Negócios com condições (DvP) |
| Substitui o outro? | Não | Não |
| Precisa entender para usar? | Não (é invisível no app) | Não (chega dentro do app do banco) |
A analogia que fixa: o Pix é a estrada; o Drex é um caminhão com cadeado programado que trafega por estradas — inclusive, no futuro, pela própria estrada do Pix. Perguntar “Drex ou Pix?” é como perguntar “estrada ou caminhão?”: categorias diferentes, sistema único.
Contratos inteligentes e tokenização, sem jargão
Tokenizar é representar um bem do mundo real (carro, imóvel, duplicata) como registro digital único na plataforma — com dono, histórico e regras. Contrato inteligente é a regra que move esses registros automaticamente. Juntos, eles permitem a entrega contra pagamento (DvP): as duas pontas do negócio acontecem no mesmo instante atômico, sem intervalo de risco.
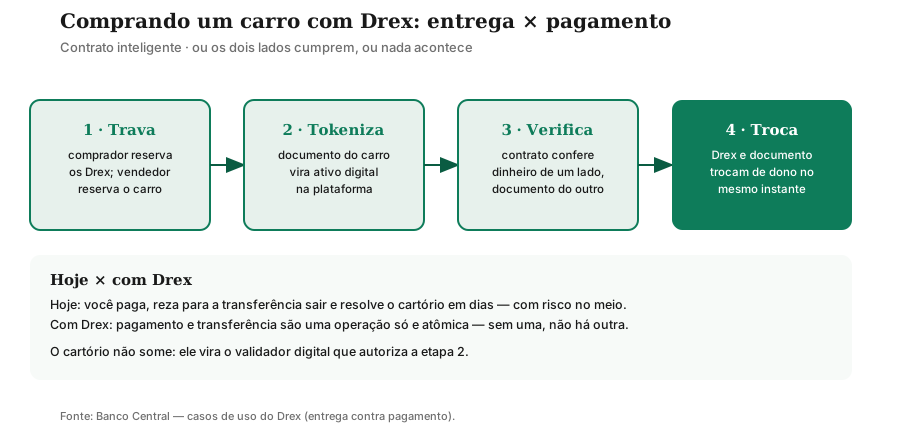
O mesmo mecanismo serve ao crédito com garantia: um recebível tokenizado trava automaticamente as parcelas — se o pagamento atrasa, a garantia executa sem processo de anos. E à compra de imóvel: escritura tokenizada + pagamento travado eliminam a dança de cartório, banco e vendedor em dias diferentes. O estudo sobre blockchain explica a base tecnológica (redes distribuídas, consenso); aqui, o que importa é o efeito: menos intermediário, menos prazo, menos custo.
Exemplo concreto no crédito: uma empresa com duplicatas a receber tokeniza os títulos e toma empréstimo dando-os em garantia programada — cada parcela paga libera proporcionalmente a garantia; qualquer atraso executa o restante na hora, sem oficial de justiça. O banco, com risco menor e execução certa, pode cobrar menos: é a mesma mecânica que barateia o crédito consignado (desconto em folha, risco baixo), agora estendida a qualquer recebível. Garantia que se cumpre sozinha é juro menor para todo mundo.
O que muda na prática (e para quem)
- Compra e venda de bens de valor: menos risco de calote no meio do negócio e prazos menores — benefício direto para pessoas físicas em carro e imóvel.
- Crédito: garantias que se executam sozinhas barateiam o risco — e risco mais barato pode virar juro menor, na mesma lógica do spread.
- Empresas e mercado financeiro: liquidação de operações complexas em minutos em vez de dias, liberando capital parado.
- Novos produtos: bancos e fintechs podem programar parcelas, seguros e investimentos automáticos sobre a plataforma — terreno parecido com o do Open Finance, agora com dinheiro programável junto.
Drex + Open Finance: dados e dinheiro na mesma plataforma
Vale dedicar uma seção ao encontro dos dois projetos, porque é nele que mora o futuro mais interessante — e o risco mais sutil. O Open Finance organiza o compartilhamento de dados (extratos, limites, histórico) com seu consentimento; o Drex organiza a execução do dinheiro (pagamentos condicionais, garantias automáticas). Juntos, permitem o pacote completo: o banco vê seu perfil (com permissão), precifica o crédito na hora e liquida com garantia programada — proposta, contrato e pagamento numa jornada só.
O ganho é conveniência e preço: crédito aprovado em minutos com risco controlado tende a custar menos. O preço é atenção redobrada ao consentimento: dado compartilhado + dinheiro executável exigem que você saiba exatamente o que autorizou, para quem e por quanto tempo — e revise periodicamente no app. O painel de consentimentos do Open Finance, combinado com extratos da plataforma Drex, será o seu painel de controle. Liberdade programável pede supervisão programada: confira as autorizações ativas todo trimestre.
Para o dia a dia do varejo — padaria, salário, conta de luz — a promessa honesta é: quase nada muda. O Pix já resolve isso bem e continuará resolvendo. O Drex mora nas transações onde hoje há cartório, garantia, prazo e risco no meio.
Anúncio
O que NÃO muda: Pix, dinheiro e bancos continuam
Três garantias dos planos oficiais: o Pix continua como pagamento instantâneo do dia a dia; o dinheiro físico continua circulando; os bancos continuam como sua porta de entrada (você usará Drex dentro do app, sem carteira nova para gerenciar). Quem anuncia “fim do Pix” ou “fim do papel-moeda” está vendendo medo ou curso — não fato.
O que o Drex não é: 4 negações que economizam dinheiro
- Não é criptomoeda. Bitcoin e similares têm preço flutuante e nenhum emissor; Drex vale sempre R$ 1 e é emitido pelo BC. Quem vende “Drex valorizando” está mentindo.
- Não é investimento. Moeda não rende — não há “aplicar em Drex” como há aplicar em CDB. Rentabilidade se busca em produtos; Drex é meio, não fim.
- Não é o fim dos bancos. O desenho oficial mantém bancos e instituições de pagamento como intermediários: você acessa pelo app de sempre, e eles seguem oferecendo crédito e serviços sobre a plataforma.
- Não é conta nova para gerenciar. Não haverá “abrir conta no Drex”: os saldos aparecem dentro das contas que você já tem, como nova funcionalidade — não nova burocracia.
Cada uma dessas negações já virou golpe ou curso caro por aí. Guarde-as como vacina.
Cuidado: o golpe do “compre Drex”
Onde há novidade técnica, há golpista vendendo atalho — e o Drex, que nem chegou ao varejo, já tem golpe com seu nome: anúncios de “compra antecipada de Drex”, “valorização garantida” e “saque do Real Digital” mediante Pix ou taxa. Como o Drex não se compra, não rende e chega pelo app do banco, toda oferta nesses termos é fraude pelo roteiro clássico: urgência + pagamento antecipado + promessa impossível.
O antídoto está no estudo sobre golpes no Pix: desconfiar de urgência, conferir canais oficiais (a página do Drex no site do BC) e nunca pagar para “liberar” nada. Novidade atrai anzol — e anzol com nome oficial morde mais fundo.
Privacidade: o debate legítimo
Ponto sensível, tratado sem maquiagem: transações em plataforma digital são rastreáveis por desenho — como já são Pix, TED, cartão e qualquer operação bancária. O BC afirma que valem as mesmas proteções de hoje (sigilo bancário, LGPD, acesso individualizado só nas hipóteses legais) e que o desenho técnico busca minimizar exposição de dados. Críticos respondem que concentrar liquidações numa plataforma do Estado amplia a superfície de vigilância — debate real, em aberto no mundo todo (China, Europa e EUA discutem o mesmo dilema em seus projetos).
A posição equilibrada para você: o Drex não cria a rastreabilidade (ela já existe no sistema financeiro), mas a organiza de forma nova — e por isso merece acompanhamento cidadão, não pânico e nem deslumbramento. Privacidade total existe hoje num lugar só: no dinheiro físico — que continua existindo.
CBDCs no mundo: o Brasil não está sozinho
O Drex é um capítulo de uma corrida global. A China saiu na frente com o e-CNY, já usado em transporte, varejo e até salários em cidades-piloto — o maior teste de moeda digital de varejo do planeta. A zona do euro desenvolve o euro digital, focado em autonomia de pagamentos e privacidade por desenho. Suécia, Bahamas e Nigéria testaram os extremos (do quase-sem-dinheiro ao bancarizado-pelo-celular). E os EUA debatem há anos, entre pilotos privados e resistência política.
O Brasil chega com uma vantagem rara: o Pix como base instalada — trilho instantâneo universal que a maioria dos países não tem. Por isso o Drex brasileiro foca no atacado e nos contratos (onde o Pix não atua) em vez de repetir o varejo. Acompanhar o panorama do BIS (Banco de Compensações Internacionais) mostra o padrão: cada país desenha a CBDC para o buraco do próprio sistema — e o buraco brasileiro é liquidação complexa, não pagamento do dia a dia.
Perguntas que ainda não têm resposta
Honestidade intelectual exige listar o que ninguém sabe ainda: funcionamento offline (Drex sem internet, para regiões remotas?); custos finais (quem paga a operação da plataforma e quanto chega ao usuário); limites de uso (haverá teto por transação ou por perfil?); e interoperabilidade (Drex conversando com euros digitais e dólares tokenizados no comércio exterior?). As respostas virão do piloto e das normas — e este artigo será atualizado quando vierem. Desconfie de quem já vende certeza sobre qualquer um desses pontos.
Glossário relâmpago: 6 termos sem medo
| Termo | Em uma frase |
|---|---|
| CBDC | Moeda digital emitida por banco central, com valor igual ao da moeda física |
| Token / tokenização | Representação digital única de um bem ou direito, com dono registrado |
| Contrato inteligente | Programa que executa transferências quando condições se cumprem |
| DvP (delivery versus payment) | Troca atômica: bem e pagamento juntos, ou nada acontece |
| Atacado | Operações entre instituições (onde o Drex começa) |
| Varejo | Operações de pessoas e empresas (onde o Drex chega via app) |
Com esse vocabulário, qualquer notícia sobre o piloto vira leitura técnica — e qualquer oferta de “investir em token do Drex” vira golpe identificável na hora.
Cronograma: por que este artigo não crava datas
O Drex avança em fases de piloto com bancos e instituições de pagamento, testando casos de uso, privacidade e desempenho — e o calendário oficial já foi revisto mais de uma vez, como é normal em infraestrutura crítica. Cravar “chega em tal mês” seria datar este estudo artificialmente. O sinal para acompanhar: comunicados do BC sobre fim do piloto e início da operação assistida — e, na sua vida, uma atualização do app do banco oferecendo “operações com Drex”. Até lá, conceito dominado é vantagem acumulada.
Conclusão: entenda a moeda antes da pressa
O Drex não é investimento, não rende, não “vai subir”: é infraestrutura — real com superpoderes programáveis para os negócios que hoje sofrem com prazo, garantia e cartório. Quando chegar ao seu app, quem entendeu a distinção entre trilho e moeda vai usá-lo bem; quem comprou manchete vai procurar botão de “comprar Drex” que não existe.
E há um dividendo antecipado em estudar agora: cada conceito do Drex — tokenização, DvP, contratos, consentimento — já organiza o sistema atual (Pix, garantias, Open Finance). Quem domina o vocabulário lê qualquer novidade bancária dos próximos anos sem tradutor — e sem cair nos golpes que sempre viajam colados nas novidades.
Para continuar: domine o trilho no guia do Pix e a base tecnológica no estudo sobre blockchain.
Este artigo é educativo e acompanha comunicados oficiais do Banco Central: cronogramas e escopo do piloto mudam — verifique sempre a página oficial do Drex antes de decidir qualquer coisa com base em prazos.
Fontes e referências
- Banco Central — Drex (página oficial do projeto): bcb.gov.br/estabilidadefinanceira/drex
- Banco Central — Pix (regras e segurança): bcb.gov.br/estabilidadefinanceira/pix
- BIS — Central bank digital currencies (panorama global): bis.org/about/bisih/topics/cbdc.htm
Perguntas frequentes
O que é o Drex?
Drex substitui o Pix?
O que é entrega contra pagamento (DvP)?
O Drex acaba com o dinheiro físico?
O governo vai ver todas as minhas transações no Drex?
Quando o Drex chega para mim?
Vou precisar abrir conta nova para usar Drex?
Anúncio