
CVM: o que faz e por que ela protege o investidor
Anúncio
O que é a CVM e por que ela existe
A Comissão de Valores Mobiliários (CVM) é uma autarquia federal de regime especial, criada em 7 de dezembro de 1976 pela Lei 6.385/1976, vinculada ao Ministério da Fazenda. Ela é o órgão responsável por disciplinar, fiscalizar e desenvolver o mercado de valores mobiliários no Brasil.
Em termos simples: enquanto o BACEN cuida do sistema financeiro (crédito, bancos, pagamentos), a CVM cuida do mercado de capitais — ações, fundos de investimento, debêntures, derivativos e as ofertas de títulos ao público. É ela quem autoriza uma empresa a abrir capital na bolsa, quem registra um fundo de investimento e quem pune quem tenta enganar o investidor.
A criação da CVM em 1976 foi uma resposta a um problema real: sem uma autarquia independente de fiscalização, o mercado de capitais vira território livre para fraudes. A Lei 6.385/1976 definiu não só a CVM mas também o conceito de valor mobiliário, as regras de oferta pública e os poderes de fiscalização e punição.
O que exatamente a CVM regula: os valores mobiliários
O conceito-chave da Lei 6.385/1976 é o valor mobiliário. Não é “qualquer investimento”: é o instrumento pelo qual uma empresa ou fundo capta dinheiro do público e, em troca, dá ao investidor direito a participação, rendimento ou ressarcimento. São valores mobiliários:
- Ações — participação no capital de uma companhia aberta;
- Debêntures — títulos de dívida de empresas (crédito privado; veja o guia de debêntures, CRI e CRA);
- Cotas de fundos de investimento (renda fixa, ações, imobiliário — FIIs, multimercado, FIDC);
- CRIs e CRAs (certificados de recebíveis imobiliários e do agronegócio);
- Derivativos (opções, futuros, swaps) e demais instrumentos de hedge;
- Crowdfunding de investimento (Resolução CVM 88) — captação por plataformas eletrônicas;
- Notas comerciais e outros contratos de investimento coletivo ofertados ao público.
Ficam fora do regime da CVM os títulos públicos e os títulos emitidos por instituições financeiras, como CDB, LCI e LCA, que são regulados pelo CMN e supervisionados pelo Banco Central (Lei 6.385/1976, art. 2º, § 1º). A exceção são as debêntures, que continuam sendo valores mobiliários mesmo quando emitidas por uma instituição financeira.
A regra de ouro: se a oferta parece “investimento garantido”, “rentabilidade certa” ou “rendimento fixo sem risco” e vem de um nome que você não conhece, é exatamente onde a CVM está de olho. Ela não garante retorno — ela garante que o jogo seja limpo, com informação simétrica entre quem vende e quem compra.
Quem a CVM registra e fiscaliza
Não é só a bolsa. A CVM controla toda a cadeia do mercado de capitais:
- Companhias abertas — empresas com ações ou títulos negociados em bolsa;
- Fundos de investimento e seus prestadores — gestores, administradores, custodiantes e consultores;
- Corretoras e distribuidoras de valores mobiliários;
- Assessores de investimento (os antigos agentes autônomos, regidos pela Resolução CVM 178/2023), consultores e analistas de valores mobiliários;
- Agências de classificação de risco e prestadores de serviços de valores mobiliários (como auditoria das abertas).
Tudo isso está no sistema “Consulta a Regulados” do site da CVM — antes de aplicar em corretora, fundo ou consultor, é ali que você confere se a instituição tem registro.
Anúncio
Para onde vai cada reclamação: CVM, BACEN, SUSEP, ANBIMA
Quando um produto dá problema, a primeira pergunta não é “como reclamar”, é “quem fiscaliza isto?”. Cada autarquia tem o seu pedaço:
| Instituição | Regula | Exemplo de produto | Para que serve ao investidor |
|---|---|---|---|
| CVM | Valores mobiliários (Lei 6.385/76) | Ações, fundos, debêntures, bolsa | Regular bolsa e ofertas; proteger contra fraudes |
| BACEN | Sistema financeiro (crédito) | Conta, CDB, crédito, câmbio e cartão | Fiscalizar bancos e políticas monetária e cambial |
| SUSEP | Seguros e previdência aberta | PGBL, VGBL, seguro de vida | Proteger segurado; pagar indenizações |
| ANBIMA | Autorregulação do mercado | Fundos, corretoras (certificações) | Autorregular e educar; não é autarquia |
A regra prática: o título é negociado em bolsa, é cota de fundo, é ação/debênture/oferta? → registrar queixa na CVM. O dinheiro está em banco, CDB, crédito ou cartão? → no BACEN. É seguro ou previdência privada? → na SUSEP. A ANBIMA não é órgão público, mas autorregula o setor e mantém certificações profissionais exigidas de quem atende investidores.
Para saber quem é regulado por quem, use a Consulta de Regulados da CVM antes de investir em qualquer produto de mercado de capitais — e a Consulta CNPJ do BACEN para bancos.
Como a CVM recebe uma reclamação ou denúncia
- Reclamação ou consulta: pelo formulário do Serviço de Atendimento ao Cidadão (SAC) da CVM, no site gov.br/cvm, que gera protocolo;
- Denúncia anônima: pelo canal de denúncias, que aceita envio sem identificação;
- Documente tudo: contrato, regulamento do fundo, material de oferta, comprovantes de pagamento e prints de WhatsApp/e-mail — é isso que acelera a análise;
- Acompanhe o protocolo: a CVM analisa a reclamação e, em casos graves, abre um processo administrativo sancionador (PAS), que pode terminar em multa, suspensão ou inabilitação do infrator.
Importante: a CVM não faz o papel de “juiz do consumidor” e não garante ressarcimento automático — ela aplica a norma e pode punir o infrator. Para buscar o dinheiro de volta, o caminho adicional é o juizado de pequenas causas ou ação civil, e só depois de esgotados os canais da própria instituição.
A cadeia: como uma ação ou uma cota chega até você
O mercado de capitais não é só negociação de papel: é uma cadeia de emissão → distribuição → negociação → custódia. A CVM regula cada elo:
- Emissão e oferta: a companhia aberta ou o fundo registra a emissão na CVM (Resoluções CVM 160 para ofertas públicas de ações e debêntures e CVM 88 de crowdfunding) e só depois faz a oferta pública — o famoso IPO. Sem registro, não pode captar do público.
- Intermediação: a oferta passa por instituições integrantes do sistema de distribuição (corretoras e distribuidoras), que precisam de autorização da CVM.
- Negociação: os papéis são negociados na bolsa de valores (B3) ou em mercado de balcão organizado — todos também supervisionados pela CVM.
- Custódia e liquidação: os títulos ficam registrados de forma escritural na depositária central da B3, em nome de cada investidor, e a liquidação das ações é feita em D+2, com a câmara da B3 atuando como contraparte central.
Se qualquer elo da cadeia falhar (intermediário sem autorização, oferta sem registro, promessa de rentabilidade fixa), a CVM pode intervir: suspender a oferta, multar os envolvidos e até inabilitar quem atuou irregularmente — casos que aparecem no Boletim de Julgamentos e na lista de sanções aplicadas.
Fundos de investimento: o mercado mais regulado da prática
Os fundos de investimento são, para a CVM, o produto do pequeno investidor no mercado de capitais. Por isso merecem atenção especial — e a regra é recente: a Resolução CVM 175, de dezembro de 2022, em vigor desde outubro de 2023 e com prazos de adaptação que foram até 2025, criou o novo arcabouço regulatório dos fundos, substituindo as antigas Instruções CVM 555, 578 e outras por um só texto.
Dados do Boletim do Mercado de Capitais do 1º trimestre de 2026 (CVM):
| Métrica | 1T 2026 | Variação |
|---|---|---|
| Mercado regulado (estimativa total) | R$ 52,91 tri | ▲ 4,3% |
| Patrimônio dos fundos de investimento | R$ 11,66 tri | ▲ 4,8% vs dez/25 |
| Capitalização de mercado das ações | R$ 5,37 tri | ▲ 12,6% |
| Emissões de valores mobiliários no trimestre | R$ 207,6 bi | ▲ 19,8% vs 1T25 |
| Participantes regulados | 92.929 | ▲ 0,12% vs dez/25 |
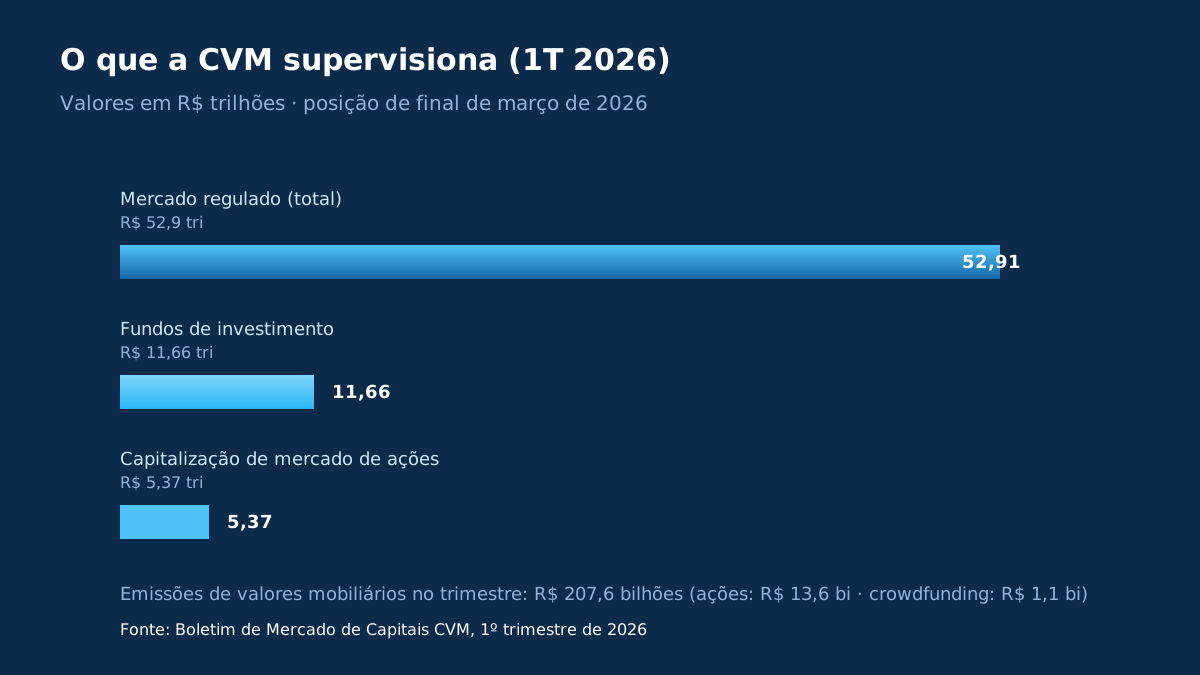
Tradução: a indústria de fundos concentra mais de R$ 11 trilhões e é cada vez mais o produto principal de quem entra na renda variável. A própria CVM publica os Boletins Periódicos de Fundos — com dados de captação e patrimônio — e o Censo de Fundos de Investimento.
Um cuidado prático: o CNPJ do fundo, do administrador e da gestora constam do regulamento. Antes de aplicar, vale conferir os três na consulta da CVM. Se o administrador (responsável pelo funcionamento e pelos controles do fundo) ou a gestora não aparecerem como regulados ativos, o fundo não está regular.
Crowdfunding de investimento: quando a pequena empresa levanta dinheiro
O crowdfunding de investimento é regulamentado pela Resolução CVM 88/2022, que substituiu a Instrução CVM 588/2017: empresas de pequeno porte captam até R$ 15 milhões por ano ofertando valores mobiliários por meio de plataformas eletrônicas autorizadas pela CVM.
Pontos-chave para o investidor:
- O investidor que não é qualificado pode aplicar até R$ 20 mil por ano nessas ofertas; quem tem renda bruta anual ou investimentos financeiros acima de R$ 200 mil pode aplicar até 10% do maior desses dois valores;
- O investimento é de alto risco e alta iliquidez — não tem saída fácil, e as empresas costumam ser novas;
- Mas a regulamentação protege: a plataforma precisa de autorização, a oferta tem limite, e as informações são padronizadas.
Ou seja: crowdfunding é legal e vigiado, mas é para quem entende o risco — não para o dinheiro da reserva de emergência, que costuma ficar em aplicações de baixo risco e liquidez diária, como explicamos no guia da reserva e no guia do FGC.
Como usar a CVM na vida real: a consulta de regulados
Antes de fechar negócio com qualquer corretora, gestora, consultor de valores mobiliários ou plataforma de crowdfunding, faça este check de 30 segundos — ele repete o processo que usamos para o FGC e o BACEN:
- Entre no site da CVM (cvm.gov.br);
- Vá em “Regulados” → “Consulta a Regulados”;
- Digite o CNPJ ou o nome da instituição;
- Na ficha, confira o status (“Ativo”) e o item do regulado (ex.: “corretora”, “administrador de fundos”, “consultor de valores mobiliários”).
Regra prática: instituição que não aparece na consulta não tem autorização, e isso é um alerta vermelho. Fundo que não está na CVM, oferta de investimento em grupo de WhatsApp, corretora “parceira exclusiva” que pede depósito em conta pessoal: é disso que a CVM protege você basicamente todos os dias.
Ofertas de ações e crowdfunding no noticiário
O termo que mais aparece na mídia quando se fala de CVM é oferta pública, seja a primeira oferta de ações de uma empresa (o IPO, Initial Public Offering), seja uma oferta subsequente de quem já é listado (follow-on). A retomada das ofertas de ações, sobretudo de follow-ons, marcou o 1º trimestre de 2026: R$ 13,6 bilhões entre janeiro e março, quase o total de 2025 inteiro (R$ 15,5 bilhões).
O crowdfunding de investimento também cresceu: R$ 1,1 bilhão captado no trimestre, alta de 83,3% sobre o mesmo período de 2025, em 245 emissões.
Cuidado no crowdfunding: o investimento pode ser perdido integralmente; por isso convém aplicar apenas valores cuja perda não comprometa a reserva de emergência, e conferir se a plataforma tem autorização da CVM na consulta de regulados. A CVM não elimina o risco da empresa quebrar — ela fiscaliza para a oferta ser honesta e transparente, não para o seu investimento “dar certo”.
Resolução CVM 175: os fundos que a CVM regula hoje
A Resolução CVM 175, de dezembro de 2022, é o novo marco dos fundos de investimento: ela unificou e modernizou as antigas regras (ICVM 555 e congêneres), com pontos decisivos para o investidor:
- Segregação por classes e responsabilidade limitada: um fundo pode ter várias classes com patrimônios separados, e cada uma responde pelos próprios passivos. O regulamento pode ainda limitar a responsabilidade do cotista ao valor das cotas que ele subscreveu, de modo que ele não precise aportar mais dinheiro se a classe tiver patrimônio negativo;
- Novo sistema de administração e gestão: regulamento único, mais clareza sobre quem é o administrador e quem é o gestor — e o investidor passa a receber demonstrações mais claras de como o fundo está montado.
Como usar a CVM na prática (checklist de 5 pontos)
Antes de cada aporte novo, o investidor protegido pela CVM responde 5 perguntas:
- É valor mobiliário? Ação, fundo, debênture, FII, ETF, derivativo, crowdfunding: sim. Se for, quem oferta precisa de registro — confira na “Consulta a Regulados”.
- Quem está do outro lado? Anote o CNPJ da emissora, da corretora/gestora e do administrador. Todos devem aparecer como “regulados ativos” na CVM.
- Cadê os documentos? Fundo de investimento sempre tem regulamento e, nas classes abertas ao público em geral, lâmina de informações básicas. Caixa preta sem documento não é investimento, é problema futuro.
- O que me disseram é “garantido”? Ação, fundo e debênture não têm garantia da CVM. Quem promete retorno fixo em renda variável está te oferecendo justamente o tipo de armadilha que a CVM combate.
- Onde registrei minha aplicação? Guarde regulamento, lâmina, tela da oferta e comprovante do aporte em pasta própria. Se algo der errado, é com esses documentos que a CVM age a seu favor.
Se alguma pergunta ficou sem resposta, o mais prudente é esclarecê-la antes de aplicar. É exatamente esse comportamento (pausar diante da dúvida) que a CVM tenta incentivar em todo investidor brasileiro.
Nota de atualização
Nota de atualização (out/2026): artigo revisto em outubro de 2026. Corrigimos os dados do Boletim Econômico da CVM do 1º trimestre de 2026 (fundos com alta de 4,8%, capitalização de R$ 5,37 trilhões com alta de 12,6% e R$ 207,6 bilhões em emissões de valores mobiliários, e não em captação de fundos), os limites de aplicação no crowdfunding (R$ 20 mil por ano para investidores comuns) e a data da Resolução CVM 88 (2022), e deixamos claro que CDB, LCI e LCA não são valores mobiliários. Também atualizamos a nomenclatura dos assessores de investimento e da custódia na B3.
Conclusão
A CVM é a autarquia que dá regras e fiscaliza o mercado de capitais: registra companhias abertas, fundos e ofertas, autoriza intermediários e prestadores de serviço e pune quem descumpre as normas. Ela não garante retorno nem reembolsa perdas, mas a informação que exige e a consulta pública de regulados são as principais ferramentas do investidor para separar ofertas legítimas de fraudes.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Próximo passo
Fontes e referências
- CVM — O papel da CVM (site oficial): gov.br/cvm/pt-br
- Lei 6.385/1976 — Lei da CVM (Planalto): planalto.gov.br/ccivil_03/leis/L6385.htm
- CVM — Boletim do Mercado de Capitais (central de conteúdos): gov.br/cvm/pt-br
- CVM — Consulta a Regulados e Consulta de Fundos: gov.br/cvm/pt-br
- CVM — Crescimento das ofertas de ações é destaque no primeiro trimestre de 2026 (Boletim Econômico): gov.br/cvm/pt-br/assuntos/noticias/2026/crescimento-das-ofertas-de-acoes-e-destaque-no-primeiro-trimestre-de-2026
- B3 Bora Investir — Educação financeira e mercado regulado: borainvestir.b3.com.br/
Perguntas frequentes
O que é a CVM e para que serve?
Qual a diferença entre CVM, BACEN e SUSEP?
A CVM garante meu dinheiro? Ela reembolsa como o FGC?
Como denunciar ou reclamar na CVM?
O que é um valor mobiliário?
Anúncio