
Parte do guia Crédito · Crédito com Garantia
Empréstimo com garantia: home equity e refinanciamento de veículo
Anúncio
Quem tem um imóvel quitado ou um carro sem dívida tem nas mãos a garantia mais valiosa do crédito brasileiro. Oferecer esse bem ao banco transforma um empréstimo pessoal de 6% ao mês num empréstimo de 1,5% ao mês. Mas a mesma garantia que derruba o juro coloca a casa ou o carro em jogo.
Neste guia você vai entender como funcionam o home equity (empréstimo com garantia de imóvel) e o empréstimo com garantia de veículo, quanto custam, quanto se pode pegar, o que acontece em caso de atraso e em que situações a troca de uma dívida cara por uma garantida faz sentido, e em quais é um risco desnecessário.
Nota de atualização (nov/2026): taxas médias do Banco Central de setembro de 2026; dados de mercado do home equity do 1º semestre de 2026 (Abecip). As regras de retomada do bem seguem a Lei 9.514/1997 e o Decreto-Lei 911/1969, com as mudanças da Lei 14.711/2023 (Marco Legal das Garantias).
O que é empréstimo com garantia?
É um empréstimo em que você oferece um bem como garantia de pagamento. A forma mais usada no Brasil é a alienação fiduciária: o bem continua com você, que mora no imóvel ou dirige o carro, mas a propriedade fica registrada em nome do credor até a última parcela. Quitada a dívida, o registro é cancelado e o bem volta a ser só seu.
Por isso o mercado também chama esse produto de crédito com garantia ou refinanciamento:
- Home equity: a garantia é um imóvel residencial ou comercial, já quitado ou com financiamento pequeno.
- Empréstimo com garantia de veículo: a garantia é um carro, moto ou caminhão quitado, que passa a ter o gravame registrado no documento.
A lógica é a mesma de qualquer crédito: o juro reflete o risco do banco. No crédito pessoal, se você não paga, o banco tem pouco a fazer além de cobrar e negativar. Com a garantia, ele sabe que pode retomar o bem e vender. Esse risco menor reduz o spread bancário e, com ele, a taxa.
Quanto custa: a garantia derruba o juro
Em setembro de 2026, as taxas médias do Banco Central para pessoa física mostravam bem o efeito da garantia:
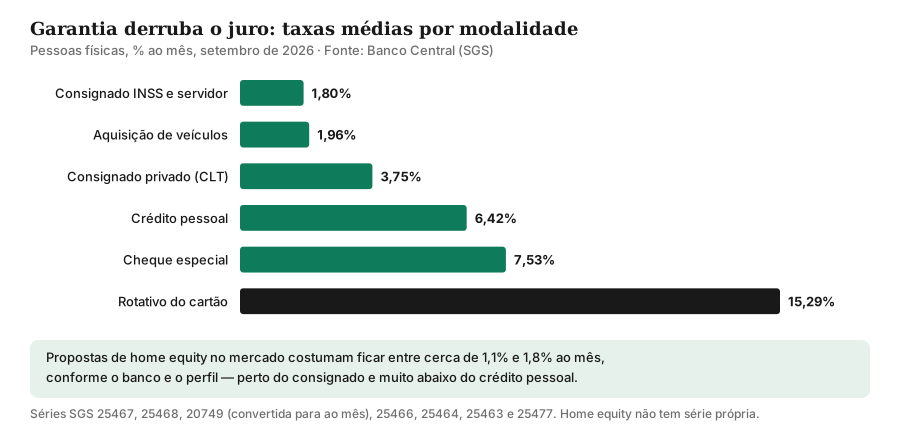
O Banco Central não publica uma série específica para o home equity nem para o empréstimo com garantia de veículo. Nas propostas de mercado de 2026, o home equity costuma aparecer entre cerca de 1,1% e 1,8% ao mês, conforme o banco, o prazo e o perfil; o crédito com garantia de veículo, um pouco acima disso. Em qualquer caso, a diferença para o crédito pessoal é enorme.
Um exemplo com R$ 50 mil em 60 parcelas pela tabela Price mostra o tamanho dessa diferença:
| Modalidade (taxa mensal) | Parcela | Total pago | Juros pagos |
|---|---|---|---|
| Home equity (1,40% a.m.) | R$ 1.237,26 | R$ 74.235 | R$ 24.235 |
| Taxa média de veículos (1,96% a.m.) | R$ 1.424,50 | R$ 85.470 | R$ 35.470 |
| Consignado privado (3,75% a.m.) | R$ 2.106,33 | R$ 126.380 | R$ 76.380 |
| Crédito pessoal (6,42% a.m.) | R$ 3.288,64 | R$ 197.318 | R$ 147.318 |
Simulação sem IOF, seguros e tarifas; a taxa de 1,40% a.m. é ilustrativa. O CET real será maior.
A parcela do mesmo valor emprestado cai de quase R$ 3.300 para pouco mais de R$ 1.200, e os juros totais caem de R$ 147 mil para R$ 24 mil. A conta é feita pela fórmula da tabela Price, explicada no guia de juros compostos:
$$PMT = PV \times \frac{i}{1 - (1+i)^{-n}}$$Como funciona o home equity?
O home equity existe há décadas em países como os Estados Unidos, mas só ganhou escala no Brasil nos últimos anos. Os números da Abecip, associação das entidades de crédito imobiliário, mostram o crescimento: no 1º semestre de 2026, as concessões somaram R$ 6,67 bilhões, alta de 30,9% sobre o mesmo período de 2025, e o estoque chegou a R$ 34,1 bilhões, 27% acima de um ano antes. O empréstimo médio foi de R$ 267 mil, com prazo médio de 13 anos.
Quanto se pode pegar
O valor depende de dois limites: o do imóvel e o da sua renda.
- Limite do imóvel: os bancos costumam emprestar até 50% a 60% do valor de avaliação, em alguns casos um pouco menos para imóveis comerciais. A média do mercado no 1º semestre de 2026 ficou em 33% do valor do imóvel (o chamado LTV, de loan to value).
- Limite da renda: a parcela precisa caber na renda comprovada, em geral até cerca de 30% dela, somando outras dívidas.
Quais imóveis são aceitos
Apartamentos, casas e salas comerciais urbanos, com matrícula regular, documentação em dia e sem pendências como dívida de IPTU ou de condomínio. Imóveis rurais, terrenos sem construção e imóveis com problemas de documentação costumam ser recusados ou exigir condições especiais. O imóvel pode ser de terceiros, como pais ou cônjuge, desde que todos os proprietários assinem.
Prazo e uso do dinheiro
Os prazos vão de poucos anos a cerca de 20 anos. O dinheiro tem uso livre: quitar dívidas, reformar, investir no próprio negócio, pagar estudos. Alguns bancos pedem que você informe a finalidade, mas não a controlam como no financiamento.
Custos além dos juros
O home equity tem custos que o crédito pessoal não tem. Antes de comparar taxas, peça o CET (Custo Efetivo Total) e some:
| Custo | O que é |
|---|---|
| Avaliação do imóvel | Laudo de engenharia pago pelo cliente, em geral de alguns milhares de reais |
| Registro em cartório | Registro da alienação fiduciária na matrícula; o valor segue a tabela de emolumentos de cada estado |
| Seguros | Morte e invalidez permanente (MIP) e danos físicos ao imóvel (DFI), embutidos na parcela |
| IOF | 0,38% sobre o valor mais 0,0082% ao dia, com teto de cerca de 3,4% do valor emprestado |
| Tarifas | Algumas instituições cobram tarifa de análise ou de cadastro |
Por causa desses custos fixos, o home equity costuma compensar mais para valores maiores. Para quem precisa de poucos milhares de reais, o custo da avaliação e do registro pode anular boa parte da vantagem do juro.
Como funciona o empréstimo com garantia de veículo?
O empréstimo com garantia de veículo segue a mesma lógica, com processo mais simples e valores menores. Você oferece um carro, moto ou caminhão quitado; o banco avalia o veículo, normalmente pela tabela Fipe, e empresta uma parte desse valor. O gravame de alienação fiduciária é registrado no Detran e passa a constar no documento até a quitação.
Pontos que diferenciam esse produto:
- Valor: costuma ser uma fração do valor do veículo, já que carros perdem valor com o tempo.
- Idade do veículo: muitos bancos aceitam só veículos com até 10 a 15 anos de fabricação.
- Prazo: em geral até 48 ou 60 meses, bem menor que o do home equity.
- Uso: você continua dirigindo normalmente, mas não pode vender o veículo sem quitar a dívida ou sem anuência do credor.
Não confunda com o financiamento de veículo, em que o dinheiro serve para comprar o próprio carro que fica como garantia. Os dois usam alienação fiduciária, mas o refinanciamento libera dinheiro para outros usos. A comparação de CDC, leasing e consórcio está no guia de financiamento de veículos.
Anúncio
O que acontece se eu não pagar?
Este é o ponto que separa o empréstimo com garantia de qualquer outro crédito. Com a alienação fiduciária, o credor pode retomar o bem sem processo judicial, por um rito chamado execução extrajudicial. O Supremo Tribunal Federal declarou esse procedimento constitucional em 2023, no Tema 982 de repercussão geral, e a Lei 14.711/2023, conhecida como Marco Legal das Garantias, deixou o rito mais rápido.
No imóvel
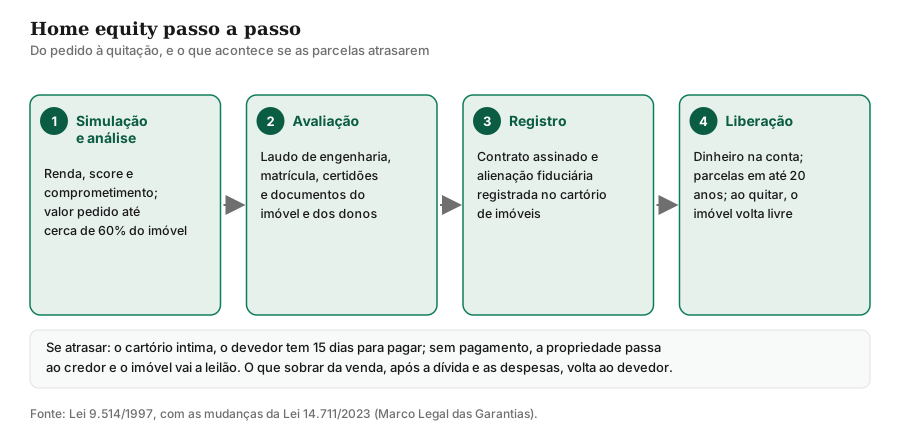
Pela Lei 9.514/1997, com as mudanças de 2023, a sequência é:
- Atraso e intimação: depois do atraso previsto no contrato, o credor pede ao cartório de imóveis que intime o devedor a pagar as parcelas vencidas, com juros e encargos.
- Prazo para pagar: o devedor tem 15 dias para quitar o que está em atraso (a chamada purgação da mora).
- Consolidação da propriedade: sem pagamento, a propriedade do imóvel é consolidada em nome do credor na matrícula.
- Leilão: o credor deve fazer o primeiro leilão público em até 60 dias da averbação. Se não houver lance suficiente, há um segundo leilão.
- Sobra: se o imóvel for vendido por mais do que a dívida e as despesas, a diferença volta ao devedor. Até o segundo leilão, o antigo dono tem direito de preferência para recomprar o imóvel.
No veículo
O Decreto-Lei 911/1969 trata da alienação fiduciária de bens móveis. Com a inadimplência, o credor pode pedir a busca e apreensão do veículo; a Lei 14.711/2023 também criou um procedimento extrajudicial, feito por cartório, para essa retomada. Depois da apreensão, o devedor tem prazo curto para pagar a dívida e recuperar o veículo; caso contrário, ele é vendido para quitar o débito.
E o bem de família?
A Lei 8.009/1990 protege o imóvel residencial da família contra penhora por dívidas comuns, mas não protege o imóvel que o próprio dono oferece em garantia. Os tribunais têm entendido que quem dá voluntariamente a casa onde mora em alienação fiduciária não pode, depois, invocar a proteção do bem de família para impedir a retomada. Ou seja: ao assinar o home equity, a sua moradia passa a responder pela dívida.
Quando o empréstimo com garantia faz sentido?
O caso clássico é a troca de dívida cara por barata. Quem acumula rotativo do cartão, cheque especial e crédito pessoal paga, juntando tudo, taxas de 6% a 15% ao mês. Trocar esse conjunto por uma única parcela de 1,5% ao mês pode liberar uma parte grande do orçamento.
| Situação | Pode fazer sentido? | Por quê |
|---|---|---|
| Trocar rotativo, cheque especial e pessoal por uma parcela menor | Sim, com plano | Juro despenca; exige parar de usar o crédito caro depois |
| Capital de giro para um negócio com retorno previsível | Depende | Se o negócio não render, o bem responde pela dívida |
| Reforma que valoriza o imóvel | Pode fazer | O próprio bem ganha valor, mas a parcela precisa caber |
| Consumo (viagem, carro novo, festa) | Raramente | Garantir consumo com a casa é risco sem retorno |
| Renda instável ou já comprometida | Não | Um mês ruim pode virar retomada do bem |
Antes de assinar, vale fazer três perguntas:
- A parcela cabe com folga num mês ruim? Simule uma queda de renda de 20% e uma despesa extra. Se a parcela não couber, o valor ou o prazo estão errados.
- O hábito que gerou a dívida mudou? Quem troca o rotativo pelo home equity e volta a usar o cartão termina com as duas dívidas, e uma delas com a casa em garantia.
- Existe alternativa sem garantia com custo parecido? Para quem tem acesso, o consignado pode ter taxa semelhante sem colocar um bem em risco. A renegociação direta com o credor também pode reduzir juros e multas.
Exemplo: trocando R$ 60 mil de dívidas caras
Imagine alguém com R$ 10 mil no rotativo do cartão, R$ 5 mil no cheque especial e R$ 45 mil em crédito pessoal, às taxas médias de setembro de 2026. Só de juros, essas dívidas custam:
$$10.000 \times 15{,}29\% + 5.000 \times 7{,}53\% + 45.000 \times 6{,}42\% \approx R\$\,4.795 \text{ por mês}$$Ou seja, quase R$ 4.800 por mês vão embora antes de reduzir um real do saldo. Trocando tudo por um home equity de R$ 60 mil a 1,4% ao mês:
| Prazo do home equity | Parcela | Total pago |
|---|---|---|
| 60 meses | R$ 1.484,71 | R$ 89.083 |
| 120 meses | R$ 1.035,19 | R$ 124.223 |
Simulação ilustrativa pela tabela Price, sem IOF, seguros e custos de avaliação e registro.
A parcela de 60 meses é menor do que um terço dos juros mensais que a pessoa pagava antes, e a dívida acaba em cinco anos. O prazo de 120 meses reduz a parcela, mas custa R$ 35 mil a mais em juros: alongar demais transforma alívio em custo. O ponto central não muda: a troca só funciona se o cartão e o cheque especial não voltarem a ser usados como extensão da renda.
Home equity, consignado, financiamento e crédito pessoal lado a lado
| Característica | Home equity | Garantia de veículo | Consignado | Crédito pessoal |
|---|---|---|---|---|
| Garantia | Imóvel em alienação fiduciária | Veículo em alienação fiduciária | Desconto em folha ou benefício | Nenhuma |
| Juros (ordem de grandeza, 2026) | 1,1% a 1,8% a.m. | Um pouco acima do home equity | 1,8% (INSS) a 3,75% (CLT) a.m. | 6,42% a.m. (média) |
| Prazo típico | Até cerca de 20 anos | Até 48 a 60 meses | Até 84 a 96 meses | Até cerca de 60 meses |
| Valor | Até 50% a 60% do imóvel | Fração do valor do veículo | Limitado pela margem consignável | Limitado pela renda e pelo score |
| Custos extras | Avaliação, registro, seguros | Vistoria, registro do gravame | Seguro, em alguns casos | Tarifas, em alguns casos |
| Risco em caso de atraso | Perda do imóvel | Perda do veículo | Desconto automático continua | Negativação e cobrança |
| Tempo até liberar | Semanas | Dias | Dias | Horas a dias |
A tabela mostra que o crédito com garantia não concorre só com o crédito pessoal: para quem tem margem consignável, o consignado pode ter custo parecido sem colocar um bem em risco. Já para quem não tem acesso ao consignado e precisa de valores altos, o home equity costuma ser a opção mais barata.
Como contratar, passo a passo
- Levante o valor de mercado do imóvel ou do veículo e quanto você precisa de fato, sem arredondar para cima.
- Simule em pelo menos três instituições, com o mesmo valor e prazo, e anote o CET de cada uma.
- Separe a documentação: documentos pessoais dos proprietários, comprovantes de renda, matrícula atualizada do imóvel (ou documento do veículo), certidões e comprovante de quitação de IPTU e condomínio.
- Acompanhe a avaliação: o laudo define o valor máximo do empréstimo; se ele vier muito abaixo do mercado, questione.
- Leia o contrato antes de assinar, conferindo taxa, CET, prazo, indexador, seguros e as regras de vencimento antecipado e de amortização.
- Registre e guarde tudo: o dinheiro só é liberado depois do registro da garantia; guarde contrato, comprovantes e o termo de quitação ao final, que é o documento para cancelar o registro.
Como comparar propostas
Peça ao menos três simulações com o mesmo valor e o mesmo prazo e compare:
- CET anual, que inclui juros, IOF, seguros e tarifas, e não apenas a taxa nominal.
- Sistema de amortização: a tabela SAC tem parcelas decrescentes e juros totais menores; a Price tem parcelas fixas. O guia de financiamento imobiliário compara os dois.
- Indexador: taxa fixa, fixa mais IPCA ou fixa mais TR. Contratos corrigidos pelo IPCA têm parcela inicial menor, mas podem subir com a inflação.
- Custos iniciais: avaliação, registro e tarifas pagos à vista ou embutidos no empréstimo.
- Amortização antecipada: pelo Código de Defesa do Consumidor, você tem direito a quitar antes com redução proporcional dos juros. Verifique se há tarifa e como o banco recalcula.
Também vale a portabilidade: depois de contratado, o home equity pode ser levado a outro banco que ofereça taxa menor, sem custo de transferência da dívida.
Anúncio
Quitar antes, amortizar ou trocar de banco
O empréstimo com garantia é longo, e a situação financeira muda ao longo dos anos. Três direitos ajudam a reduzir o custo no meio do caminho:
- Quitação antecipada com desconto. O Código de Defesa do Consumidor (art. 52, § 2º) garante a redução proporcional dos juros e demais encargos quando você paga a dívida, total ou parcialmente, antes do prazo. Peça o saldo devedor atualizado e compare com a soma das parcelas restantes.
- Amortização extraordinária. Se receber um valor extra (13º, bônus, venda de um bem), você pode usar para abater o saldo. Em geral, reduzir o prazo economiza mais juros do que reduzir a parcela, mas a parcela menor dá folga ao orçamento.
- Portabilidade. Se outra instituição oferecer juros menores, a dívida pode ser transferida sem custo de transferência para você, nos termos da Resolução CMN 5.057/2022. No home equity, a garantia também é transferida, o que exige averbação no registro de imóveis. Veja o guia de portabilidade de crédito.
Perguntas para fazer antes de assinar
- Qual é o CET anual, com seguros, avaliação e registro?
- Quais custos são pagos à vista e quais são financiados?
- O seguro de morte e invalidez e o de danos físicos ao imóvel são obrigatórios? Posso usar seguradora de minha escolha?
- A taxa é fixa ou corrigida por algum índice (IPCA, TR)?
- Há tarifa ou multa para quitar antes do prazo?
- Em quantos dias de atraso a garantia começa a ser executada, e como serei notificado?
Respostas por escrito, no contrato ou na proposta, evitam surpresas e permitem comparar instituições.
Golpes e cuidados
O crédito com garantia atrai golpes justamente porque promete juro baixo:
- Pedido de depósito antecipado: nenhuma instituição séria cobra “taxa de liberação” ou “seguro antecipado” por Pix antes de liberar o dinheiro. É o golpe mais comum.
- Correspondente sem vínculo: confirme no site do Banco Central se a instituição é autorizada e, no caso de correspondentes, se ela atua em nome de um banco de verdade.
- Contrato diferente da proposta: leia a escritura ou o contrato antes de assinar, conferindo taxa, prazo, CET e as cláusulas de vencimento antecipado.
- Procuração ampla: nunca assine procuração que dê a terceiros poderes para vender ou hipotecar o imóvel.
Conclusão
O empréstimo com garantia é o crédito mais barato disponível para quem não tem acesso ao consignado: em vez dos 6,42% ao mês do crédito pessoal (média de setembro de 2026), as propostas de home equity ficam entre 1,1% e 1,8% ao mês, com prazos longos. O preço dessa taxa é o risco: o imóvel ou o veículo pode ser retomado sem processo judicial em caso de atraso.
Usado para trocar dívidas caras por uma parcela que cabe com folga, e acompanhado de mudança de hábito, pode reorganizar as finanças. Usado para consumo ou com orçamento apertado, coloca a casa em jogo sem necessidade. Para comparar com as outras opções, veja os guias de empréstimo pessoal, consignado e como renegociar dívidas.
Este artigo tem caráter educativo e não constitui recomendação de contratação de crédito. Taxas, prazos e condições variam por instituição; confira sempre o CET e o contrato antes de assinar.
Próximo passo
Fontes e referências
- Banco Central — Taxas de juros por modalidade de crédito (séries SGS): bcb.gov.br/estatisticas/txjuros
- Registro de Imóveis do Brasil — Home equity avança 30,9% no primeiro semestre (dados Abecip): registrodeimoveis.org.br/home-equity-avanca-309-no-primeiro-semestre
- Planalto — Lei 9.514/1997 (alienação fiduciária de imóveis): planalto.gov.br/ccivil_03/leis/l9514.htm
- Câmara dos Deputados — Lei 14.711/2023 (Marco Legal das Garantias), texto atualizado: www2.camara.leg.br/legin/fed/lei/2023/lei-14711-30-outubro-2023-794873-normaatualizada-pl.html
- Planalto — Decreto-Lei 911/1969 (alienação fiduciária de bens móveis): planalto.gov.br/ccivil_03/decreto-lei/del0911.htm
- Planalto — Lei 8.009/1990 (impenhorabilidade do bem de família): planalto.gov.br/ccivil_03/leis/l8009.htm
Perguntas frequentes
O que é home equity?
Quanto posso pegar com garantia de imóvel?
Posso perder minha casa se não pagar o home equity?
Qual a diferença entre home equity e financiamento imobiliário?
Como funciona o empréstimo com garantia de veículo?
Vale a pena usar o home equity para pagar dívidas?
Anúncio