
Parte do guia Estado e Tributos · FGC
FGC: o que ele garante e até quanto você está protegido
Anúncio
O FGC (Fundo Garantidor de Créditos) responde a uma pergunta que todo investidor de renda fixa bancária deveria fazer antes de aplicar: “e se o banco quebrar?”. Criado em 1995, o FGC é uma associação civil privada, sem fins lucrativos, mantida por contribuições mensais das próprias instituições associadas. Seu estatuto e seu regulamento são aprovados pelo Conselho Monetário Nacional (hoje, Resolução CMN 4.222/2013 e alterações). Quando o Banco Central decreta a intervenção ou a liquidação de uma instituição associada, o FGC paga aos clientes os depósitos e títulos cobertos, até o limite da garantia.
O que o FGC garante
A cobertura vale para os seguintes produtos emitidos por instituições associadas (bancos, caixas econômicas, financeiras, sociedades de crédito imobiliário e associações de poupança):
- depósitos à vista, como o saldo de conta-corrente;
- conta-salário;
- poupança;
- depósitos a prazo, com ou sem emissão de certificado (CDB e RDB);
- letras de câmbio (LC), letras imobiliárias, letras hipotecárias (LH), LCI e LCA;
- operações compromissadas que tenham como objeto títulos emitidos por empresa ligada à instituição.
Os valores são pagos com os rendimentos calculados até a data da decretação da intervenção ou da liquidação.
Os limites: R$ 250 mil e R$ 1 milhão
| Limite | Valor | Como funciona |
|---|---|---|
| Por instituição | R$ 250 mil por CPF ou CNPJ | Soma tudo o que a pessoa tem na instituição ou no conglomerado financeiro |
| Global | R$ 1 milhão por CPF ou CNPJ | Teto para os pagamentos recebidos em um período de 4 anos, contado a partir do primeiro pagamento de garantia |
Se uma pessoa tem R$ 300 mil em um mesmo banco, só R$ 250 mil estão garantidos. Os outros R$ 50 mil entram na massa da liquidação e só são recuperados se e quando houver recursos.
O teto global foi criado em 2017 e vale para aplicações contratadas ou renovadas a partir de 22 de dezembro daquele ano. Ele atinge poucos investidores (o FGC estimou cerca de 0,3% na época), mas importa para quem distribui valores altos entre vários bancos.
A garantia é por conglomerado
Instituições do mesmo conglomerado financeiro contam como uma só. Se uma pessoa tem R$ 200 mil em CDB no banco A e R$ 200 mil no banco B, e os dois são do mesmo grupo, a garantia total é de R$ 250 mil, não de R$ 400 mil:
$$\text{coberto} = \min(\text{saldo no conglomerado};\ R\$\,250\ \text{mil}) = R\$\,250\ \text{mil}$$É por isso que, para manter a garantia integral, a distribuição precisa ser feita entre grupos econômicos distintos, e não apenas entre bancos com nomes diferentes. A composição dos conglomerados pode ser consultada no site do FGC e no do Banco Central.
| Cenário | Valor aplicado | Garantido pelo FGC |
|---|---|---|
| Tudo em 1 banco | R$ 200 mil | R$ 200 mil |
| Tudo em 1 banco | R$ 400 mil | R$ 250 mil |
| R$ 200 mil em cada um de 2 bancos do mesmo conglomerado | R$ 400 mil | R$ 250 mil |
| R$ 200 mil em cada um de 2 bancos de grupos diferentes | R$ 400 mil | R$ 400 mil |
| R$ 175 mil em cada um de 4 bancos de grupos diferentes | R$ 700 mil | R$ 700 mil (dentro do teto global de R$ 1 milhão) |
O que fica de fora
| Produto | Coberto pelo FGC? | Observação |
|---|---|---|
| Poupança, CDB, RDB, LCI, LCA, LC, LH | Sim | Até os limites |
| Tesouro Direto | Não | O garantidor é o Tesouro Nacional (risco soberano) |
| Letras financeiras (LF) e letras imobiliárias garantidas (LIG) | Não | Títulos bancários sem garantia do FGC |
| CRI, CRA e debêntures | Não | Risco do emissor ou da securitizadora |
| Fundos de investimento, ações, FIIs, ETFs | Não | Risco de mercado |
| PGBL e VGBL | Não | Regulados pela Susep |
| Títulos de capitalização | Não | Regulados pela Susep |
| Criptoativos | Não | Sem garantia |
| Aplicações em cooperativas de crédito | Não pelo FGC | Cobertas pelo FGCoop |
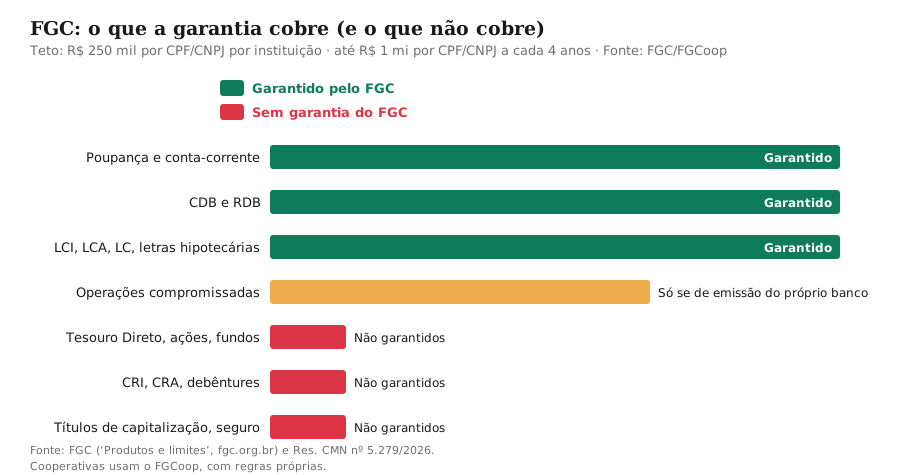
Ficar fora do FGC não significa ser mais arriscado em todos os casos. O Tesouro Direto, por exemplo, tem o risco de crédito do governo federal, considerado o mais baixo da economia em reais. O ponto é saber quem responde em caso de calote: o FGC só responde pelos produtos da lista coberta.
Como funciona o pagamento
- O Banco Central decreta a intervenção ou a liquidação extrajudicial da instituição.
- O liquidante (ou interventor) levanta a lista de credores e a envia ao FGC.
- O FGC libera o pedido no aplicativo do FGC; o investidor confirma os dados e indica uma conta de sua titularidade para receber.
- O pagamento é feito na conta indicada.
O prazo depende principalmente da entrega da base de credores. No caso do Banco Master, liquidado pelo Banco Central em 18 de novembro de 2025, o FGC abriu os pedidos no aplicativo em 17 de janeiro e fez os primeiros pagamentos em 19 de janeiro de 2026. Foi a maior operação da história do fundo: cerca de R$ 40,6 bilhões para aproximadamente 800 mil credores, e em 18 de fevereiro de 2026 já tinham sido pagos R$ 37,2 bilhões (92% do total). Na sequência vieram a Will Financeira, do mesmo grupo (R$ 6,07 bilhões pagos), e o Banco Pleno, liquidado em 18/02/2026 (R$ 4,84 bilhões), segundo dados do FGC de julho de 2026. Até então, o maior caso havia sido o do Bamerindus, em 1997 (R$ 3,7 bilhões em valores da época).
O passo a passo de uma quebra, do decreto do Banco Central ao destino de cada produto, está no guia Quando um banco quebra.
O FGC nunca pede senhas, nem cobra taxa para liberar o pagamento. Mensagens com esse tipo de pedido são golpe.
FGC x FGCoop
Quem aplica em cooperativas de crédito (como as do Sicoob, Sicredi, Unicred e Cresol) é protegido pelo FGCoop, o Fundo Garantidor do Cooperativismo de Crédito, criado em 2013 e também privado. Todas as cooperativas singulares de crédito são obrigadas a se associar a ele, assim como os bancos cooperativos (Banco Sicoob e Banco Cooperativo Sicredi).
| Característica | FGC | FGCoop |
|---|---|---|
| Quem é associado | Bancos, caixas econômicas, financeiras e outras instituições que captam depósitos | Cooperativas singulares de crédito e bancos cooperativos |
| Limite por instituição | R$ 250 mil por CPF ou CNPJ, por conglomerado | R$ 250 mil por CPF ou CNPJ, por instituição associada |
| Teto global de R$ 1 milhão em 4 anos | Sim | Não (o limite é aplicado a cada cooperativa) |
| Produtos cobertos | Conta, poupança, CDB/RDB, LCI, LCA, LC, LH | Depósitos à vista e a prazo, poupança (onde oferecida) e letras emitidas pelas cooperativas, como a LCA |
As duas garantias não se somam nem se misturam: o que está numa cooperativa conta para o FGCoop, e o que está num banco conta para o FGC.
Para entender como as cooperativas funcionam, inclusive a cota-capital, que não tem cobertura, veja o guia de cooperativas de crédito.
Um pouco de história
| Ano | Marco |
|---|---|
| 1995 | Criação do FGC, após a crise bancária que se seguiu ao Plano Real; garantia inicial de R$ 20 mil por pessoa |
| 2006 | Limite sobe para R$ 60 mil |
| 2010 | Limite sobe para R$ 70 mil |
| 2013 | Limite sobe para R$ 250 mil (Resolução CMN 4.222/2013); criação do FGCoop |
| 2017 | Criação do teto global de R$ 1 milhão a cada 4 anos |
| 2025–2026 | Liquidação do Banco Master e maior pagamento da história do FGC |
O limite de R$ 250 mil por instituição está em vigor desde 2013. Mudanças dependem de resolução do CMN, e projetos de lei para elevar o valor não alteram a regra enquanto não forem aprovados e regulamentados.
Nota de atualização
Nota de atualização (out/2026): artigo revisto em outubro de 2026. Os limites (R$ 250 mil por CPF por conglomerado e R$ 1 milhão a cada 4 anos) não mudaram em 2026; corrigimos a data do limite de R$ 250 mil (2013) e o histórico, a lista de produtos cobertos (as compromissadas cobertas são só as lastreadas em títulos de empresa ligada), a descrição do FGCoop (que não tem o teto global e não é “gerido pela cooperativa”) e retiramos uma modalidade que não existe (“FGCoop-ponte”). Incluímos o caso do Banco Master.
Conclusão
O FGC é a principal rede de proteção da renda fixa bancária brasileira: garante até R$ 250 mil por CPF ou CNPJ em cada conglomerado, com teto de R$ 1 milhão a cada 4 anos, para conta, poupança, CDB, RDB, LCI, LCA, LC e LH. Ficam de fora Tesouro Direto, letras financeiras, CRI, CRA, debêntures, fundos, ações, previdência e capitalização, e as cooperativas têm um fundo próprio, o FGCoop.
Antes de aplicar, duas perguntas resolvem a maior parte das dúvidas: “este produto tem garantia do FGC?” e “a qual conglomerado pertence o emissor?”.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- FGC — Fundo Garantidor de Créditos: garantia, produtos cobertos e como acionar (site oficial): fgc.org.br/
- FGC — limites e como acionar a garantia: fgc.org.br/sobre-garantia-fgc
- Banco Central — Resolução CMN 4.222/2013 (estatuto e regulamento do FGC): bcb.gov.br/estabilidadefinanceira/exibenormativo?numero=4222&tipo=Resolu%C3%A7%C3%A3o%20CMN
- Poder360 — FGC pagou R$ 36 bilhões aos credores do Banco Master: poder360.com.br/poder-economia/fgc-pagou-r-36-bilhoes-aos-credores-do-banco-master/
- SBT News — FGC já pagou R$ 37,2 bilhões a credores do Banco Master: sbtnews.sbt.com.br/noticia/economia/fgc-ja-pagou-r-37-2-bilhoes-a-credores-do-banco-master-e-antecipa-r-53-milhoes-a-clientes-do-will-bank
- FGCoop — Fundo Garantidor do Cooperativismo de Crédito: fgcoop.coop.br/
- Banco Central — Deposit insurance (FGC and FGCoop): bcb.gov.br/en/financialstability/FGC_and_FGCoop
Perguntas frequentes
O que é o FGC?
Qual o limite de garantia do FGC?
O FGC cobre o Tesouro Direto?
O que acontece se meu banco quebrar?
Fundo garantido pelo FGC é o mesmo que FGC?
Anúncio