
Parte do guia Investimentos · Caixinhas e Cofrinhos
Caixinhas e cofrinhos: quanto rendem e como comparar
Anúncio
As buscas por “caixinhas” e “cofrinhos” dos bancos cresceram 297% em dois anos — e as perguntas ficaram mais espertas: não é mais “o que é”, e sim “quanto rende R$ 1.000 na caixinha X contra a Y”. Este artigo responde com método: o que há por trás da caixinha, como calcular o rendimento líquido e quando ela vence (ou perde) contra CDB, poupança e Tesouro Direto.
Nota de atualização (set/2026): percentuais do CDI e condições variam por banco e mudam com frequência — os números deste artigo são simulações ilustrativas com CDI de 14% a.a. para ensinar o método. Antes de aplicar, confira o % do CDI vigente no app do seu banco.
O que a caixinha é por trás: RDB ou CDB com outro nome
A caixinha é uma embalagem organizacional: um espaço separado no app, com nome e meta (“viagem”, “entrada do carro”, “reserva”), cujo dinheiro é aplicado automaticamente. Na maioria das instituições, o lastro é um RDB (Recibo de Depósito Bancário) ou um CDB emitido pelo próprio banco, remunerado a um percentual do CDI — o CDI é a taxa dos empréstimos entre bancos, que anda colada à Selic.
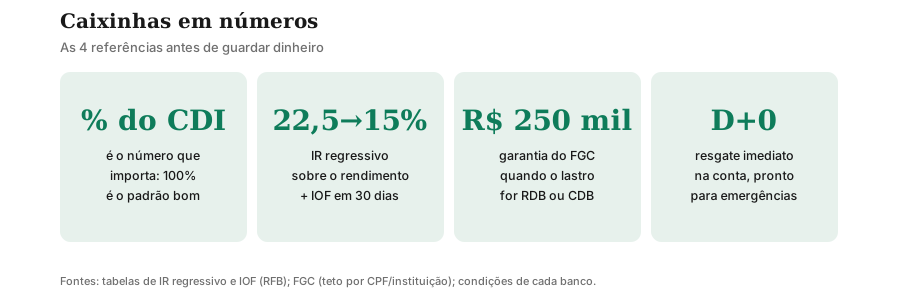
Três consequências seguem direto dessa estrutura. Primeira: o rendimento da caixinha é o rendimento do lastro — 100% do CDI na caixinha é igual a 100% do CDI no CDB direto, nem um centavo a mais. Segunda: o risco é o risco do banco emissor, mitigado pela garantia do FGC quando o lastro é RDB ou CDB (teto de R$ 250 mil por CPF por instituição). Terceira: o resgate volta para a conta em geral em D+0, no mesmo dia — característica essencial para dinheiro de emergência.
RDB × CDB: o lastro explicado em um minuto
RDB e CDB são primos: nos dois, você empresta dinheiro ao banco e recebe juros. A diferença prática está na liquidez — o CDB pode ser negociado antes do vencimento (com o banco recomprando), enquanto o RDB é intransferível e só sai no vencimento ou nas condições contratadas. Para a caixinha, essa distinção quase some: o banco estrutura o lastro para resgate imediato, então o que você sente é “rendimento diário + resgate na hora”.
O ponto que importa: lastro bancário = cobertura do FGC. RDB e CDB estão na lista de produtos garantidos, ao lado da poupança e de LCI/LCA. Se a caixinha de algum banco usar outro lastro (um fundo, por exemplo), a garantia muda de figura — por isso o regulamento da caixinha, não o apelido, é o documento que vale. O estudo sobre CDB detalha carência, tributação e FGC produto por produto.
O CDI em um minuto: a régua de tudo
Toda comparação deste artigo usa o CDI como régua — então vale fixar o conceito: o CDI (taxa DI) é a taxa dos empréstimos de curtíssimo prazo entre bancos, calculada sobre as operações de um dia e expressa em % ao ano, base 252 dias úteis. Ela anda colada à Selic, geralmente uma fração abaixo: com a Selic em 14% ao ano, o CDI ronda os 14% menos alguns centésimos.
Quando a caixinha promete “100% do CDI”, ela promete acompanhar essa taxa cheia; “80% do CDI” significa 80% dela. E atenção à pegadinha clássica: percentual do CDI não é taxa ao ano — 100% do CDI com CDI a 14% rende 14% ao ano; com CDI a 8%, rende 8%. Comparar caixinhas pelo percentual é correto; comparar rentabilidade passada em reais sem olhar o CDI da época é enganoso.
A conta do rendimento: % do CDI, IR e IOF
O rendimento bruto segue os juros compostos sobre o CDI contratado:
$$M = P \times (1 + i_{CDI} \times percentual)^n$$onde \(P\) é o valor guardado, \(i_{CDI}\) o CDI do período e \(percentual\) o contratado (100% = 1,0). Sobre o ganho incidem dois tributos. O IR regressivo, retido na fonte: 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima de 720 dias. E o IOF para resgates nos primeiros 30 dias, regressivo de 96% do imposto no 1º dia até zero no 30º — na prática, resgatar na primeira semana come quase todo o rendimento.
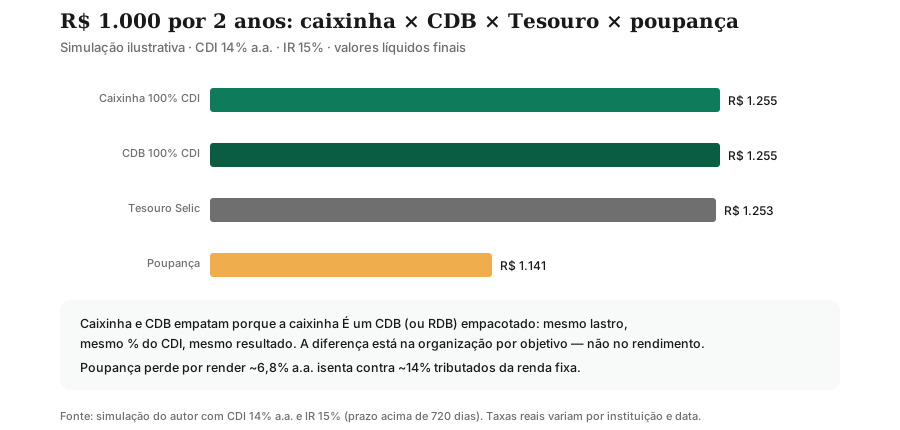
Exemplo com a conta feita: R$ 1.000 guardados por 2 anos a 100% de um CDI de 14% a.a. O bruto é \(1000 \times 1{,}14^2 \approx\) R$ 1.299,60; o ganho de R$ 299,60 sofre IR de 15% (prazo acima de 720 dias), ou R$ 44,94; o líquido final é R$ 1.254,66. Troque o prazo para 3 meses e o mesmo dinheiro pagaria 22,5% de IR — R$ 67,41 — terminando em R$ 1.232,19. Tempo na caixinha é imposto menor: a diferença entre resgatar com 3 meses e 2 anos, neste exemplo, é de mais de R$ 22 a cada R$ 1.000.
O IOF merece a tabela completa, porque é ele que pune o giro curto. Alíquota sobre o rendimento conforme os dias de aplicação (RFB):
| Dias | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|---|---|---|---|---|---|---|---|---|---|---|
| IOF % | 96 | 93 | 90 | 86 | 83 | 80 | 76 | 73 | 70 | 66 |
| Dias | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 |
|---|---|---|---|---|---|---|---|---|---|---|
| IOF % | 63 | 60 | 56 | 53 | 50 | 46 | 43 | 40 | 36 | 33 |
| Dias | 21 | 22 | 23 | 24 | 25 | 26 | 27 | 28 | 29 | 30 |
|---|---|---|---|---|---|---|---|---|---|---|
| IOF % | 30 | 26 | 23 | 20 | 16 | 13 | 10 | 6 | 3 | 0 |
Leia assim: resgatou no 10º dia, o IOF come 66% do IR devido — e o IR devido já seria o cheio da sua faixa de prazo. A partir do 30º dia, IOF zero para sempre. Moral: caixinha com menos de um mês é cofre furado.
Anúncio
Caixinha × CDB × poupança × Tesouro: a tabela honesta
| Critério | Caixinha 100% CDI | CDB direto 100% CDI | Poupança | Tesouro Selic |
|---|---|---|---|---|
| Rendimento | 100% do CDI | 100% do CDI | 0,5% a.m. + TR | Selic + pequeno deságio |
| IR | Regressivo 22,5→15% | Regressivo 22,5→15% | Isenta | Regressivo 22,5→15% |
| Liquidez | D+0 | Diária ou no vencimento | Imediata (aniversário) | D+1 útil |
| FGC | Sim (lastro RDB/CDB) | Sim | Sim | Não (risco soberano) |
| R$ 1.000 em 2 anos (líquido, simulação) | R$ 1.255 | R$ 1.255 | R$ 1.141 | R$ 1.253 |
| Melhor para | Organizar por objetivo | Prazo e taxa travados | Simplicidade absoluta | Valores altos, longo prazo |
Três leituras da tabela. Primeira: caixinha e CDB empatam por construção — quem promete “render mais que CDB” com o mesmo % do CDI está vendendo embalagem. Segunda: a poupança perde com Selic alta porque sua regra (0,5% ao mês + TR) entrega ~6,8% ao ano isentos contra ~14% tributados — só volta ao jogo se a Selic cair para perto de 8,5%. Terceira: o Tesouro Direto empata no rendimento e ganha em valores altos (sem teto de FGC para se preocupar), mas liquida em D+1 — para a reserva que precisa estar disponível hoje, D+0 vence.
Como ler a oferta de cada banco: o checklist de 5 itens
Com lastro e CDI entendidos, qualquer oferta se julga em um minuto:
- Lastro: RDB ou CDB do próprio banco? Está escrito no regulamento. Se for outra estrutura, a garantia do FGC precisa ser confirmada à parte.
- % do CDI: 100% é o padrão bom; abaixo disso, anote quanto você abre mão por ano (20 pontos de CDI sobre R$ 10 mil a 14% são R$ 280 ao ano).
- Resgate: imediato (D+0) ou com carência? Caixinha com carência de 30 dias não serve para reserva.
- Tributação: IR regressivo padrão + IOF em 30 dias — igual para todas; desconfie de promessa de “sem imposto” (só a poupança e alguns isentos têm isso, e a caixinha não é um deles).
- Limites: valor mínimo, teto remunerado e % válido só para novos depósitos? Condições promocionais expiram — anote a data.
Aplique o checklist em dois cenários típicos. Cenário A: caixinha a 100% do CDI, D+0, lastro em RDB com FGC — é a caixinha ideal, indistinguível de um bom CDBDIÁRIO. Cenário B: cofrinho a 80% do CDI — em R$ 5 mil por um ano a 14%, rende R$ 560 brutos contra R$ 700 da opção A; após IR de 17,5–20%, a diferença líquida passa de R$ 110. Nenhuma interface bonita cobre esse buraco: oferta de caixinha se compara no percentual, não na cor do app.
Quando a caixinha vence e quando ela perde
| Situação | Veredito | Por quê |
|---|---|---|
| Reserva de emergência | Vence | D+0 + % do CDI + FGC; separe uma caixinha só para ela |
| Objetivo datado (viagem, carro) | Vence | Nome, meta e separação criam disciplina sem custo |
| Caixinha abaixo de 100% do CDI | Perde | Mesmo dinheiro renderia mais no CDB direto a 100% |
| Prazo certo acima de 1 ano | Empata/pende ao CDB | CDB com prazo pode pagar mais de 100% do CDI |
| Valores altos de longo prazo | Pende ao Tesouro | Sem teto de garantia para administrar; mesma ordem de rendimento |
| Dinheiro parado sem objetivo | Neutro | Rende, mas objetivo sem nome vira gasto — dê um nome à caixinha |
A regra de bolso: caixinha boa é a de 100% do CDI com resgate imediato e lastro com FGC. Tudo abaixo disso exige justificativa — e “é do meu banco” não é justificativa, porque o CDB direto do mesmo banco costuma pagar igual ou mais.
Caixinha no Imposto de Renda: como declarar
Todo ano, o banco envia o informe de rendimentos com o saldo da caixinha em 31 de dezembro e os rendimentos pagos no ano, já líquidos do IR retido na fonte. Na declaração, o saldo vai à ficha de Bens e Direitos (grupo de aplicações financeiras) e os rendimentos à ficha de rendimentos sujeitos à tributação exclusiva — você não calcula nada, só transcreve.
O erro comum é declarar apenas a conta-corrente e esquecer as caixinhas: como o dinheiro saiu da conta para o RDB/CDB do lastro, ele aparece no informe em rubrica própria. Na malha fina, “esqueci a caixinha” não é justificativa — baixe o informe no app em março e confira rubrica por rubrica antes de transmitir.
As quatro armadilhas das caixinhas
Armadilha 1: o % do CDI que ninguém lê. Caixinhas antigas ou promocionais podem pagar 80%, 50% — ou só a partir de certo saldo. O app mostra o percentual; se não mostrar, presuma o pior e confirme no regulamento. Diferença de 100% para 80% do CDI, em 2 anos no exemplo, é de R$ 1.255 contra R$ 1.199 — R$ 56 evaporados por falta de uma olhada.
Armadilha 2: o giro de 30 dias. Caixinha usada como conta de passagem — entra e sai toda semana — paga IOF cheio e rende quase zero. Dinheiro de giro fica na conta; caixinha é para dinheiro que dorme pelo menos um mês.
Armadilha 3: a caixinha-reserva misturada. Uma caixinha só chamada “guardados”, sem divisão entre emergência e objetivos, falha nos dois papéis: você resgata a emergência para a viagem ou gasta a viagem na emergência. O custo da caixinha é zero — crie uma por objetivo, começando pela reserva de emergência.
Armadilha 4: rentabilidade passada vendida como promessa. Prints de “rendi R$ X este mês” escondem o CDI da época e o prazo: R$ 200 em um mês com Selic a 14% viram R$ 120 com Selic a 8%, no mesmo % do CDI. Ao comparar relatos, converta tudo para % do CDI e prazo — o resto é marketing. E promoções de “% turbinado por 3 meses” voltam ao percentual base depois: anote a data de validade da taxa no dia em que guardar.
Conclusão: embalagem ótima, desde que cheia do produto certo
Caixinhas e cofrinhos são uma das melhores invenções comportamentais dos bancos: transformam “investir” em “guardar para algo”, sem burocracia e sem valor mínimo relevante. O conteúdo, porém, continua sendo renda fixa comum — e renda fixa comum se julga por % do CDI, IR, liquidez e garantia. Confira os quatro, dê nome às suas caixinhas e deixe a disciplina trabalhar. Daqui a um ano, a diferença entre a caixinha certa e a errada não estará na interface: estará no extrato.
Para continuar: monte a sua reserva de emergência na caixinha certa e entenda o lastro por dentro no estudo sobre CDB.
Este artigo é educativo e não é recomendação de aplicação: percentuais do CDI e condições mudam por banco e por data — confira sempre o regulamento vigente no app antes de guardar.
Fontes e referências
- Banco Central — Calculadora do cidadão e taxas (CDI-DI, poupança): bcb.gov.br/meubc/calculadoradocidadao
- Receita Federal — IR sobre aplicações financeiras (tabela regressiva): gov.br/receitafederal/pt-br/assuntos/orientacao-tributaria/tributos/irpf
- FGC — Garantia, produtos cobertos e limites: fgc.org.br/sobre-garantia-fgc
- Google/Estadão — Buscas por caixinhas crescem 297% em dois anos (fev/2026): einvestidor.estadao.com.br/educacao-financeira/buscas-por-caixinhas-crescem-google-297-dois-anos/
Perguntas frequentes
Caixinha rende quanto?
Caixinha tem garantia do FGC?
Caixinha é melhor que CDB?
Caixinha ou poupança?
Preciso pagar imposto na caixinha?
Dá para usar caixinha como reserva de emergência?
Caixinha de banco digital é segura?
Anúncio