
Parte do guia Crédito · Crédito Consignado
Consignado CLT: como funciona o Crédito do Trabalhador
Anúncio
Até março de 2025, o consignado era quase um privilégio de aposentados e servidores públicos. Quem tinha carteira assinada dependia de a empresa ter convênio com algum banco. O Crédito do Trabalhador mudou isso: hoje qualquer empregado com vínculo formal pode pedir propostas pelo celular, na Carteira de Trabalho Digital, e pagar com desconto direto no salário.
Em pouco mais de um ano, o programa passou de R$ 130 bilhões em empréstimos, segundo o Ministério do Trabalho e Emprego (MTE). Mas o consignado CLT tem regras próprias, diferentes das do INSS: a margem, os juros, as garantias do FGTS e, principalmente, o que acontece quando o emprego acaba. Neste guia você vai ver o passo a passo da contratação, a conta da parcela, a demissão, a troca de emprego e os sinais de golpe.
Nota de atualização (out/2026): regras conferidas na Lei 10.820/2003 (com a redação da Lei 15.179/2025), na Portaria MTE 435/2025 e nas Resoluções CGCONSIG/MTE 2, 3 e 4 de 2026. Taxas médias do Banco Central referentes a agosto de 2026, o dado mais recente publicado em outubro. Balanços do MTE até junho de 2026, reproduzidos pela imprensa (as notícias do ministério estão indisponíveis no período eleitoral).
O que é o Crédito do Trabalhador?
É o nome do sistema público que opera o consignado dos trabalhadores regidos pela CLT. A base legal é a Lei 10.820/2003, a mesma que criou o desconto em folha para empregados, reescrita pela Medida Provisória 1.292/2025 e, depois, pela Lei 15.179/2025, que converteu a MP. Se você ainda não sabe o que é consignado, por que ele é mais barato e como funciona a margem nas outras modalidades, comece pelo guia geral do crédito consignado. Aqui o foco é só o lado prático do CLT.
A grande mudança: o empregador não precisa mais ter convênio. A lei obriga toda empresa a operar o desconto do banco escolhido pelo empregado, e a contratação passa por uma plataforma mantida por agentes públicos (Dataprev, Serpro e Caixa). Os dados do vínculo vêm do eSocial — o sistema em que as empresas declaram folha, contratações e demissões — e do Cadastro Nacional de Informações Sociais (CNIS).
Quem pode contratar, segundo a Portaria MTE 435/2025:
- empregados celetistas, inclusive de microempreendedor individual (MEI);
- empregados rurais;
- empregados domésticos;
- diretores não empregados com direito ao FGTS.
Motoristas e entregadores de aplicativo, que são autônomos, têm regra separada na mesma lei: podem autorizar desconto de até 30% dos repasses das plataformas, mas fora do sistema do Crédito do Trabalhador.
Como contratar pela Carteira de Trabalho Digital, passo a passo
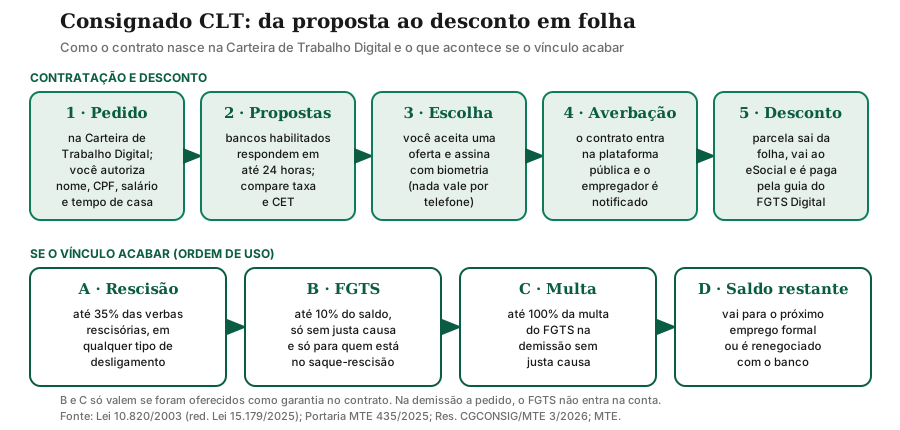
O roteiro oficial tem cinco etapas:
- Pedido de propostas. No aplicativo da Carteira de Trabalho Digital, você autoriza os bancos habilitados a ver quatro dados: nome, CPF, salário e tempo de empresa. Nada além disso é compartilhado, e a lei proíbe os bancos de repassar seus dados entre si.
- Ofertas em até 24 horas. As propostas aparecem no próprio app. Uma nova simulação só pode ser feita 24 horas depois da anterior.
- Escolha e assinatura. Você aceita uma proposta e assina com reconhecimento biométrico (prova de vida). Autorização por telefone ou gravação de voz não vale.
- Averbação. O contrato é registrado na plataforma. A janela de averbação vai do dia 21 de um mês ao dia 20 do seguinte, e a primeira parcela entra na folha do mês subsequente.
- Desconto e repasse. O empregador é avisado pelo Domicílio Eletrônico Trabalhista, lança a parcela na folha enviada ao eSocial e recolhe o valor junto com o FGTS, pela guia do FGTS Digital. O banco recebe por esse caminho.
Desde 25 de abril de 2025, a contratação também pode começar no aplicativo ou site dos bancos habilitados. A vantagem da Carteira de Trabalho Digital é ver várias ofertas lado a lado; a lista de instituições habilitadas é pública no site do MTE.
Margem de 35%: quanto do salário pode ir para a parcela?
A soma das parcelas de empréstimos consignados não pode passar de 35% da remuneração disponível de cada vínculo. A Lei 10.820/2003 admite até 40% para o total de descontos voluntários; a diferença fica para o cartão consignado, como explica o guia geral.
O detalhe que confunde é a base. Remuneração disponível, pela Portaria MTE 435/2025, é a soma das verbas habituais com contribuição previdenciária, menos INSS, imposto de renda retido e outros descontos obrigatórios. Hora extra, adicional eventual e bônus não entram. Na prática:
- remuneração disponível de R$ 3.000 → parcela máxima de R$ 1.050;
- remuneração disponível de R$ 2.000 → parcela máxima de R$ 700;
- dois empregos formais → cada vínculo tem a própria margem.
Se o salário cair durante o contrato, o banco pode manter o desconto original, mesmo que parcial, ou renegociar; você também pode pedir a repactuação para caber na nova margem. O prazo máximo é de 96 parcelas para empregados do setor privado (144 para celetistas de estatais, autarquias e órgãos públicos). E duas proibições importam para o bolso: o banco não pode cobrar tarifa de abertura de crédito nem dar carência para a primeira parcela.
Os juros são livres? O que mudou em 2026
Diferente do consignado do INSS, que tem teto mensal de 1,85% fixado pelo Conselho Nacional de Previdência Social (CNPS), o consignado CLT comum não tem um teto fixo de juros. Mas também deixou de ser terra sem lei. O Comitê Gestor das Operações de Crédito Consignado (CGCONSIG), formado por MTE, Casa Civil e Ministério da Fazenda, publicou três resoluções em 2026:
- Resolução 2/2026 (abril): o banco só pode cobrar juros, multa e mora, tributos e seguro prestamista contratado de forma expressa. O CET — o Custo Efetivo Total, que soma juros e encargos — não pode passar de 1 ponto percentual acima da taxa de juros mensal. E taxas que excedem a média ponderada do programa mais o desvio padrão, ajustado por um fator do MTE, passam a ser consideradas prática abusiva.
- Resolução 3/2026 (junho): cria a modalidade com garantias de FGTS e verbas rescisórias, com teto de 1,99% ao mês. Segundo o MTE, ela entrou em vigor em 26 de junho de 2026.
- Resolução 4/2026 (julho): iguala a exigência de cobertura das garantias nos canais dos bancos à da Carteira de Trabalho Digital.
O fator multiplicador usado no critério de abusividade não está nas resoluções; é calculado pelo MTE. Por isso, na modalidade comum, quem compara propostas continua sendo você.
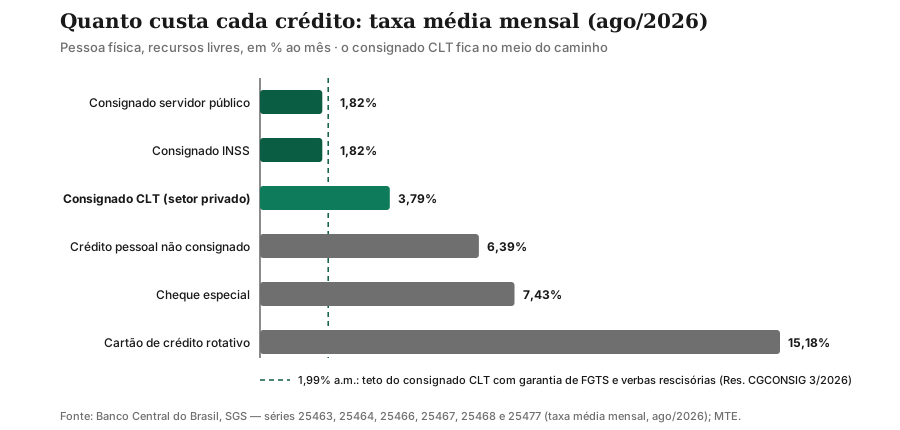
O CLT fica entre os dois mundos, e a explicação é o risco. O aposentado não perde o benefício; o empregado pode perder o emprego. Os dados do Banco Central confirmam: em agosto de 2026, 10,56% da carteira do consignado privado estava com atraso acima de 90 dias, contra 2,22% no consignado do INSS e 8,01% no total do crédito livre às famílias.
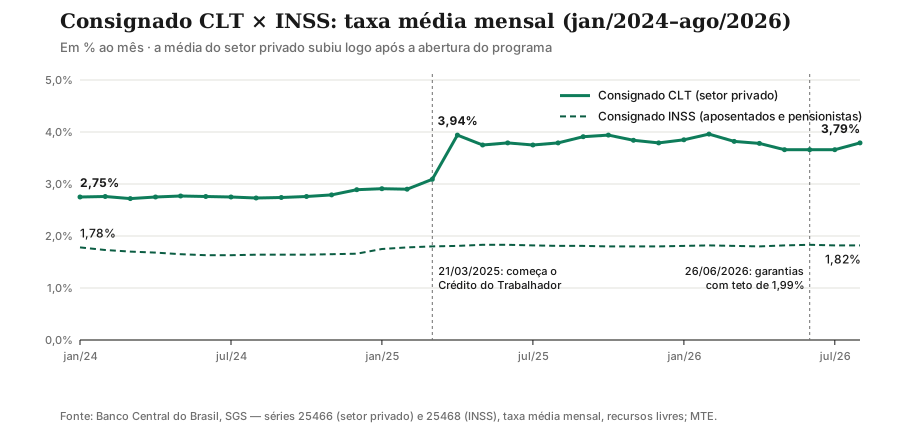
A curva também desfaz uma impressão comum. A taxa média do consignado privado subiu depois do lançamento: era de 3,09% em março de 2025 e foi a 3,94% em abril. Isso não significa que cada trabalhador passou a pagar mais: a média passou a incluir milhões de contratos novos, muitos de pessoas que nunca tinham tido consignado. Para quem troca crédito pessoal ou rotativo, 3,8% ao mês ainda fica bem abaixo das médias dessas linhas. Para quem já tinha consignado por convênio, é preciso conferir se a troca compensa.
Anúncio
Garantia do FGTS e das verbas rescisórias: como funciona
A Lei 10.820/2003 permite, desde 2016, oferecer parte do FGTS em garantia. A Resolução CGCONSIG 3/2026 transformou isso em uma modalidade com regras e teto próprios. São três garantias possíveis:
| Garantia | Limite | Quando pode ser usada | Detalhe |
|---|---|---|---|
| Verbas rescisórias | 35% das verbas rescisórias, até o saldo devedor | Qualquer forma de desligamento | Usada primeiro |
| Saldo do FGTS | Até 10% do saldo disponível | Demissão sem justa causa, indireta, culpa recíproca ou força maior | Só para quem está no saque-rescisão |
| Multa do FGTS | Até 100% da multa paga pelo empregador | As mesmas hipóteses do saldo | Vale no saque-rescisão e no saque-aniversário |
Três pontos evitam mal-entendidos:
- O FGTS não é sacado. Os 10% ficam bloqueados na conta e continuam rendendo. Só são usados se o vínculo acabar sem justa causa (ou por despedida indireta, culpa recíproca ou força maior) com dívida em aberto. Se ninguém acionar a garantia em 30 dias após o fim do vínculo, ela é desbloqueada.
- Saque-aniversário limita a garantia. Quem está nessa sistemática só pode oferecer a multa, não o saldo. O guia do saque-aniversário do FGTS explica a diferença entre as duas sistemáticas.
- O teto de 1,99% exige cobertura total. As garantias somadas precisam cobrir 100% do valor emprestado. Quem tem pouco tempo de casa e FGTS pequeno tende a conseguir um valor menor nessa modalidade, ou nenhum.
As garantias valem para crédito novo, refinanciamento e portabilidade, mas são proibidas em renegociação de dívida. E o banco deve mostrar, antes da assinatura, a taxa, o CET, o prazo, o valor financiado e quanto de cada garantia está sendo usado.
Exemplo calculado: quanto custa um empréstimo de R$ 10 mil
A parcela do consignado segue a Tabela Price, com prestações iguais. A fórmula, explicada no guia de juros compostos, é:
$$PMT = PV \times \frac{i\,(1+i)^n}{(1+i)^n - 1}$$Em que \(PV\) é o valor emprestado, \(i\) a taxa mensal e \(n\) o número de parcelas. Para R$ 10.000 em 36 meses à taxa média de agosto de 2026 (3,79% ao mês), \((1{,}0379)^{36} \approx 3{,}8159\) e:
$$PMT = 10.000 \times \frac{0{,}0379 \times 3{,}8159}{3{,}8159 - 1} \approx R\$\ 513{,}59$$Com remuneração disponível de R$ 3.000, essa parcela usa 17,1% do salário, metade da margem. Veja o mesmo empréstimo em três cenários de taxa, todos com 36 parcelas e sem contar tributos e seguro:
| Cenário | Taxa mensal | Parcela | Total pago | Juros pagos |
|---|---|---|---|---|
| Consignado CLT com garantia (teto) | 1,99% | R$ 391,70 | R$ 14.101,15 | R$ 4.101,15 |
| Consignado CLT, média de mercado | 3,79% | R$ 513,59 | R$ 18.489,32 | R$ 8.489,32 |
| Crédito pessoal sem garantia, média | 6,39% | R$ 716,00 | R$ 25.775,95 | R$ 15.775,95 |
A diferença entre a modalidade garantida no teto e a média comum é de R$ 4.388,17 no total. Entre o consignado médio e o pessoal médio, de R$ 7.286,63. Em taxa anual equivalente, 3,79% ao mês viram cerca de 56% ao ano — não é crédito barato em termos absolutos; é barato só em comparação com as alternativas sem garantia.
Demissão, pedido de demissão e troca de emprego
Esta é a parte que o anúncio do banco costuma pular. O contrato não acaba com o emprego. O que muda é de onde sai o pagamento:
| Situação | O que acontece com a dívida |
|---|---|
| Demissão sem justa causa | Até 35% das verbas rescisórias abatem o saldo; se houver garantia contratada, entram até 10% do FGTS (saque-rescisão) e até 100% da multa |
| Pedido de demissão | A dívida continua; podem ser usados até 35% das verbas rescisórias, mas o FGTS não pode ser usado |
| Justa causa | As verbas rescisórias, se houver, seguem a regra dos 35%; o FGTS não é liberado e não pode ser usado |
| Novo emprego formal | O desconto é redirecionado automaticamente para o novo vínculo, sem nova autorização, respeitada a margem |
| Sem emprego | O desconto fica suspenso; você paga ao banco por conta própria ou renegocia o saldo |
| Dois empregos ao mesmo tempo | Se um vínculo acabar, o desconto pode passar para o outro que você já tinha |
O redirecionamento automático está no § 9º do art. 1º da Lei 10.820/2003, incluído pela Lei 15.179/2025. A Dataprev envia aos bancos um relatório mensal dos contratos suspensos por fim de vínculo, indicando quem já tem emprego novo. Ou seja: a dívida acompanha o seu CPF, não a empresa.
Veja o efeito no exemplo acima. Depois de 12 parcelas de R$ 513,59, você já pagou R$ 6.163, mas ainda deve cerca de R$ 8.002 — no começo do contrato, a maior parte da parcela é juro. Se for demitido nesse ponto com R$ 6.000 de verbas rescisórias, R$ 2.100 (35%) abatem a dívida e restam cerca de R$ 5.902. Sem garantia de FGTS, esse saldo segue para o próximo emprego ou para a renegociação com o banco. Não deixe atrasar: dívida vencida pode ser negativada e afeta o seu score de crédito.
Portabilidade, quitação e troca de dívida cara
O art. 2º-F da Lei 10.820/2003 autoriza a portabilidade dos contratos averbados na plataforma, com uma condição: a taxa nova tem de ser menor que a original. Ela pode ser pedida a qualquer momento, e a operação de portabilidade também pode usar as garantias de FGTS e verbas rescisórias. O roteiro da portabilidade está no guia de empréstimo pessoal, e as cautelas com refinanciamento e “troco”, no guia geral do consignado.
Para quem quer encerrar o contrato antes:
- Desistência: em até 7 dias após receber o dinheiro, devolvendo o valor integral recebido.
- Quitação antecipada: o banco tem até cinco dias úteis para entregar a planilha do saldo devedor, com o desconto dos juros futuros e o boleto ou os dados para pagamento.
O uso que o MTE declara como objetivo do programa é a troca de dívida cara: sair do rotativo do cartão, do cheque especial ou do crédito pessoal sem garantia. A conta só fecha se três condições valerem ao mesmo tempo: o CET novo é menor que o da dívida antiga; o prazo não estica a ponto de o total pago ficar maior; e o limite liberado no cartão ou no cheque não volta a ser usado. Senão, você termina com as duas dívidas.
Consignado CLT, crédito pessoal, cheque especial e rotativo lado a lado
| Característica | Consignado CLT | Crédito pessoal | Cheque especial | Rotativo do cartão |
|---|---|---|---|---|
| Taxa média (BCB, ago/2026) | 3,79% a.m. | 6,39% a.m. | 7,43% a.m. | 15,18% a.m. |
| Limite legal de juros | Sem teto fixo; 1,99% com garantia; CET até 1 p.p. acima dos juros | Livre | Até 8% a.m. | Encargos até 100% do principal |
| Garantia | Desconto em folha; opcionalmente FGTS e verbas rescisórias | Nenhuma, em geral | Nenhuma | Nenhuma |
| Prazo máximo | 96 parcelas | Conforme contrato | Rotativo | Rotativo |
| Se você perder o emprego | Rescisão e garantias abatem; saldo segue ao próximo emprego | Dívida segue normal | Dívida segue normal | Dívida segue normal |
| Quanto da renda | Até 35% por vínculo | Sem limite legal | Limite da conta | Limite do cartão |
O desconto automático, que acompanha você de emprego em emprego, é o que barateia a taxa — e o que torna a dívida difícil de adiar quando o orçamento aperta. O estudo sobre spread bancário explica por que a garantia derruba o juro.
Anúncio
Golpes: os sinais que a própria regra entrega
A popularidade do programa atraiu fraudes, e a regulamentação já dá ao trabalhador um filtro simples. Desconfie quando:
- pedirem taxa para liberar o empréstimo. A Portaria MTE 435/2025 proíbe tarifa de abertura e qualquer taxa administrativa. Pedido de PIX antecipado para “liberar crédito” é golpe;
- a contratação for por telefone ou WhatsApp. A autorização exige biometria; ligação e gravação de voz não valem;
- o link não for do app oficial. O caminho seguro é a Carteira de Trabalho Digital baixada da loja oficial, ou o aplicativo do próprio banco. Confira se a instituição está na lista de habilitadas do MTE;
- prometerem aprovação garantida ou “taxa do governo”. Quem aprova e define a taxa é o banco, não o governo, e a contratação pela Carteira de Trabalho Digital não tem intermediação por telefone;
- pedirem sua senha gov.br ou código recebido por SMS. Esses dados abrem a sua Carteira de Trabalho Digital para outra pessoa.
Se caiu em uma oferta falsa, registre boletim de ocorrência, avise o banco e troque a senha gov.br; o guia de golpes com PIX mostra como pedir a devolução do valor.
Os números do programa
O MTE publica balanços periódicos. Os mais recentes disponíveis em outubro de 2026, reproduzidos pela imprensa:
| Data do balanço | Volume acumulado | Contratos | Trabalhadores | Taxa média informada |
|---|---|---|---|---|
| 15/01/2026 | R$ 101 bilhões | 17,0 milhões | 8,5 milhões | 3,2% a.m. |
| 17/03/2026 (1 ano) | R$ 117,1 bilhões | 20,9 milhões | 9,5 milhões | 3,67% a.m. |
| 19/06/2026 | R$ 133 bilhões | não informado | mais de 10 milhões | cerca de 3,62% a.m. |
O volume do MTE soma tudo o que foi contratado desde março de 2025, inclusive contratos antigos migrados para a plataforma. O Banco Central mede outra coisa, o saldo em aberto: a carteira do consignado privado era de R$ 122,1 bilhões em agosto de 2026, quase o triplo dos R$ 41,6 bilhões de março de 2025.
As médias do MTE e do Banco Central usam bases e períodos diferentes; para avaliar a sua proposta, o painel de taxas por instituição do Banco Central mostra a média de cada banco.
Conclusão
O consignado CLT abriu a milhões de empregados um crédito mais barato que o pessoal e o cartão, com contratação digital e proteções que não existiam: margem de 35%, CET limitado, proibição de tarifas, biometria obrigatória e, desde junho de 2026, uma modalidade com garantia do FGTS e teto de 1,99% ao mês. O preço dessa vantagem é uma dívida que segue o seu CPF: ela consome parte da rescisão, pode alcançar o FGTS se você for demitido sem justa causa e volta a ser descontada no próximo emprego formal.
Antes de contratar, compare pelo CET e pelo total pago, e simule o pior cenário, que é perder o emprego no meio do contrato. Para fechar o tema, veja o guia geral do crédito consignado, compare as linhas de crédito no guia de empréstimo pessoal e, se pensa em oferecer o FGTS, entenda antes as regras do saque-aniversário. E, para não depender de crédito no próximo imprevisto, veja como montar uma reserva de emergência.
Este artigo tem caráter educativo e não constitui recomendação de contratação de crédito. Taxas e regras mudam: confira a proposta, o CET e as condições no canal oficial antes de assinar.
Próximo passo
Fontes e referências
- Planalto — Lei 15.179/2025 (consignado CLT em plataformas digitais): planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15179.htm
- Planalto — Lei 10.820/2003, texto compilado (margem, verbas rescisórias e garantia do FGTS): planalto.gov.br/ccivil_03/leis/2003/l10.820.htm
- Planalto — Decreto 12.415/2025 (Comitê Gestor das Operações de Crédito Consignado): planalto.gov.br/ccivil_03/_ato2023-2026/2025/decreto/D12415.htm
- MTE — Portaria 435/2025, texto compilado (margem de 35%, 96 parcelas, biometria, desistência): gov.br/trabalho-e-emprego/pt-br/assuntos/legislacao/portarias-1/portarias-vigentes-3/PDFPortariaMTEn435de20demarode2025compiladaem08.07.2025.pdf
- MTE — Resolução CGCONSIG 2/2026 (limite do CET e juros abusivos): gov.br/trabalho-e-emprego/pt-br/acesso-a-informacao/participacao-social/conselhos-e-orgaos-colegiados/cgconsig-comite-gestor-das-operacoes-de-credito-consignado/resolucoes/resolucao-no-2-de-23-04-2026.pdf
- MTE — Resolução CGCONSIG 3/2026 (garantias de FGTS e verbas rescisórias, teto de 1,99%): gov.br/trabalho-e-emprego/pt-br/acesso-a-informacao/participacao-social/conselhos-e-orgaos-colegiados/cgconsig-comite-gestor-das-operacoes-de-credito-consignado/resolucoes/resolucao-no-3-de-25-06-2026.pdf
- MTE — Resolução CGCONSIG 4/2026 (cobertura de 100% também nos canais dos bancos): gov.br/trabalho-e-emprego/pt-br/acesso-a-informacao/participacao-social/conselhos-e-orgaos-colegiados/cgconsig-comite-gestor-das-operacoes-de-credito-consignado/resolucoes/resolucao-cgconsig-no-4-de-21-de-julho-de-2026.pdf
- MTE — Crédito do Trabalhador: perguntas frequentes: gov.br/trabalho-e-emprego/pt-br/assuntos/credito-do-trabalhador/perguntas-frequentes/perguntas-frequentes/
- MTE — Instituições financeiras habilitadas no Crédito do Trabalhador: gov.br/trabalho-e-emprego/pt-br/assuntos/credito-do-trabalhador/instituicoes-financeiras-habilitadas/
- Banco Central — SGS, série 25466 (taxa média mensal do consignado para trabalhadores do setor privado): api.bcb.gov.br/dados/serie/bcdata.sgs.25466/dados?formato=json
- Banco Central — Taxas de juros por modalidade e instituição: bcb.gov.br/estatisticas/txjuros
- Poder360 — Crédito do Trabalhador supera R$ 101 bilhões (balanço do MTE, jan/2026): poder360.com.br/poder-economia/credito-do-trabalhador-supera-r-101-bilhoes-em-emprestimos/
- Contraf-CUT — Crédito do Trabalhador supera R$ 117 bilhões em um ano (balanço do MTE, mar/2026): contrafcut.com.br/noticias/credito-do-trabalhador-supera-r-117-bilhoes-em-um-ano-e-amplia-acesso-mas-juros-elevados-ainda-preocupam/
- Finsiders Brasil — FGTS vira garantia no consignado CLT (dados do MTE, jun/2026): finsidersbrasil.com.br/credito-digital/fgts-vira-garantia-no-consignado-clt-e-juros-caem-para-199/
Perguntas frequentes
Como funciona o consignado CLT?
Qual a margem do consignado CLT?
Qual o juro do consignado CLT?
O que acontece com o consignado CLT se eu for demitido?
Posso usar o FGTS como garantia no consignado CLT?
Se eu trocar de emprego, o consignado CLT continua?
Posso desistir do consignado CLT ou fazer portabilidade?
Anúncio