
Parte do guia Estado e Tributos · Imposto de Renda
Como declarar investimentos no IR: guia ficha por ficha
Anúncio
Declarar investimentos no Imposto de Renda assusta mais do que deveria. A lógica é sempre a mesma: cada aplicação aparece duas vezes na declaração. O patrimônio (quanto você tinha em 31 de dezembro) vai para a ficha Bens e Direitos; o que ele rendeu vai para a ficha do seu regime de tributação. Errar a ficha é o que faz uma declaração correta em valores cair na malha fina.
Neste guia você vai ver em qual ficha, grupo e código cada aplicação entra, como funciona a apuração mensal da bolsa com compensação de prejuízo e o que a Lei 15.270/2025 muda para quem recebe dividendos na declaração de 2027. Quem é obrigado a declarar, a tabela do imposto e as deduções estão no nosso guia completo do Imposto de Renda.
Nota de atualização (out/2026): grupos, códigos e linhas conferidos na Ajuda do programa IRPF 2026 e nas Perguntas e Respostas IRPF 2026 da Receita Federal. A declaração de 2027 (ano-calendário 2026) ainda não tem programa, prazos nem tabela de códigos publicados: quando saírem, confira se algo mudou. Leis 15.270/2025 e Complementar 224/2025 conferidas no Planalto.
Antes de abrir o programa: o que separar
A declaração de 2027 cobre o ano de 2026, e a Receita costuma divulgar regras e calendário no início do ano. Como referência, em 2026 o prazo foi de 23 de março a 29 de maio (Instrução Normativa RFB 2.312/2026), mas isso não garante as datas de 2027.
Os documentos que resolvem quase tudo:
- Informes de rendimentos de bancos, corretoras, gestoras e seguradoras. As fontes pagadoras devem entregá-los até o último dia útil de fevereiro do ano seguinte.
- Relatório consolidado anual da Área do Investidor da B3, gratuito, com as posições em ações, ETFs, BDRs, CDBs, Tesouro Direto e outros ativos registrados na B3, além do histórico de dividendos e JCP. É consultivo: o documento oficial é o informe da corretora.
- Notas de corretagem, DARFs pagos e a planilha de preço médio.
Duas regras valem para tudo o que vem a seguir. Primeiro, Bens e Direitos pede duas colunas: a situação em 31/12 do ano anterior e a do ano-calendário, e ativos de bolsa entram pelo custo de aquisição, não pelo preço de mercado. Segundo, há pisos para informar cada item: saldos e aplicações financeiras acima de R$ 140, ações de uma mesma empresa e ouro com custo a partir de R$ 1.000, criptoativos de mesma espécie a partir de R$ 5.000. Aplicações no exterior entram sempre, qualquer que seja o valor.
As cinco fichas onde os investimentos aparecem
| Ficha | O que vai nela | Exemplos |
|---|---|---|
| Bens e Direitos | O estoque: saldo ou custo em 31/12 de cada ano | Todas as aplicações, exceto PGBL |
| Rendimentos Isentos e Não Tributáveis | Rendimentos sem imposto | Poupança, LCI, LCA, dividendos, rendimentos de FII, vendas de ações até R$ 20 mil no mês |
| Rendimentos Sujeitos à Tributação Exclusiva/Definitiva | Rendimentos com IR já retido na fonte | CDB, Tesouro Direto, fundos, JCP, ETF de renda fixa |
| Renda Variável (demonstrativo mensal) | Ganhos e perdas de bolsa, mês a mês | Ações, ETFs de ações, BDRs, FIIs, opções |
| Pagamentos Efetuados | Contribuições dedutíveis | PGBL (código 36) |
No programa atual, boa parte dos rendimentos pode ser lançada de dentro do próprio item de Bens e Direitos: ao preencher o CDB ou a ação, o programa abre os campos de rendimento e os transporta para a ficha certa.
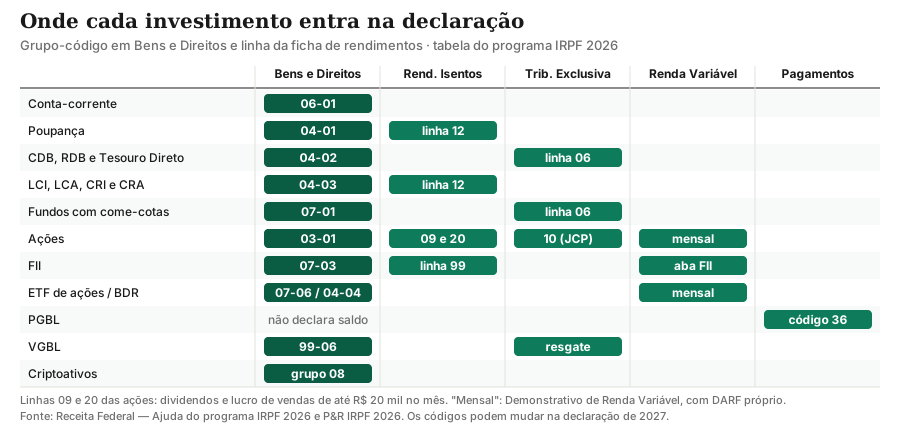
Tabela de códigos: investimento por investimento
Os códigos abaixo são os da tabela oficial usada na declaração de 2026. A Receita revisa a tabela com frequência: confira no programa de 2027.
Contas, poupança e renda fixa
| Investimento | Bens e Direitos (grupo-código) | Onde vai o rendimento | O que informar |
|---|---|---|---|
| Conta-corrente ou conta de pagamento | 06-01 | Não há | CNPJ da instituição, agência, conta e saldo |
| Poupança | 04-01 | Isentos, linha 12 | Saldo do informe e rendimento do ano |
| CDB, RDB, Tesouro Direto, debêntures comuns | 04-02 | Exclusiva, linha 06 (valor líquido) | CNPJ do emissor e valores do informe |
| LCI, LCA, CRI, CRA, LIG, LCD, debêntures de infraestrutura | 04-03 | Isentos, linha 12 (LCI, LCA, CRI e CRA) | CNPJ do emissor e valores do informe |
| Fundos com come-cotas (renda fixa, multimercado) | 07-01 | Exclusiva, linha 06 | CNPJ do fundo, administrador e cotas |
| Fundos de ações | 07-04 | Exclusiva, linha 06 (no resgate) | CNPJ do fundo e saldo |
| ETF de renda fixa | 07-08 | Exclusiva, linha 06 | CNPJ do fundo e custo |
Bolsa
| Investimento | Bens e Direitos (grupo-código) | Onde vai o rendimento | O que informar |
|---|---|---|---|
| Ações | 03-01 | Dividendos: Isentos, linha 09. JCP: Exclusiva, linha 10. Vendas: Renda Variável ou Isentos, linha 20 | Quantidade, CNPJ da empresa, código de negociação, custo médio |
| FII | 07-03 | Rendimentos: Isentos, linha 99. Vendas: Renda Variável, aba FII ou Fiagro | CNPJ do fundo, cotas, custo |
| Fiagro | 07-02 | Igual ao FII | CNPJ do fundo, cotas, custo |
| ETF de ações e demais ETFs | 07-06 | Vendas: Renda Variável | CNPJ do fundo, cotas, custo |
| BDR, opções e outros ativos de bolsa | 04-04 | Vendas: Renda Variável | Código de negociação e custo |
| Ouro, ativo financeiro | 04-05 | Vendas até R$ 20 mil no mês: Isentos, linha 21. Acima: Renda Variável | Custodiante e gramas |
A tabela de 2026 não tem um código só para ETFs de ações: o item 07-06 (que a Receita descreve como “FIP, FIDC sem come-cotas e ETF – entidade de investimento”) é o único que nomeia ETFs fora da renda fixa, e é nele que as orientações de mercado os colocam. Se o programa de 2027 criar um código específico, use o novo.
Previdência, cripto e exterior
| Investimento | Bens e Direitos (grupo-código) | Onde vai o rendimento ou aporte | O que informar |
|---|---|---|---|
| PGBL | Não se declara saldo | Aportes: Pagamentos Efetuados, código 36 | CNPJ da seguradora ou entidade |
| VGBL | 99-06 | Resgates: Exclusiva (tabela regressiva) ou Tributáveis (progressiva) | CNPJ da seguradora e saldo do informe |
| Bitcoin | 08-01 | Vendas acima de R$ 35 mil no mês: ganho de capital | Quantidade, custódia e custo |
| Outras criptomoedas, stablecoins, NFTs | 08-02, 08-03, 08-10 ou 08-99 | Idem | Quantidade, tipo, custódia e custo |
| Fundos no exterior | 07-99 | Campos da Lei 14.754/2023 no próprio bem | País, instituição e valores em reais |
Anúncio
Renda fixa: o informe faz quase tudo
Na renda fixa tributada, o trabalho pesado já foi feito. O banco ou a corretora reteve o imposto no resgate ou no vencimento pela tabela regressiva (explicada no artigo sobre CDB), e o informe de rendimentos traz três números: o saldo em 31/12 de cada ano, o rendimento líquido do ano e o imposto retido. O saldo vai para Bens e Direitos; o rendimento líquido, para a linha 06 da Tributação Exclusiva. Esse rendimento não muda o imposto a pagar ou a restituir: a tributação foi definitiva.
O Tesouro Direto segue a mesma regra: cupons de juros semestrais já saem com o imposto retido e entram somados no informe. Títulos em mais de uma corretora geram informes e itens separados.
Em LCI, LCA e poupança, isento não quer dizer dispensado: o rendimento precisa aparecer na linha 12, porque justifica o aumento do patrimônio.
Nos fundos de investimento, o come-cotas (a antecipação semestral de imposto, explicada no guia de fundos de investimento) já está embutido nos valores do informe. Basta copiar o saldo para o código 07-01 e o rendimento líquido para a linha 06.
Ações, ETFs, BDRs e FIIs: a apuração é sua
Na bolsa, ninguém calcula o imposto por você. As regras, segundo a Receita:
- Alíquotas: 15% sobre o ganho líquido do mês em operações comuns e 20% em day trade (compra e venda do mesmo ativo no mesmo dia). FIIs e Fiagros: 20% sobre o ganho na venda das cotas.
- Isenção de R$ 20 mil: vale só para ações no mercado à vista, quando o total de vendas de ações no mês não passa de R$ 20 mil. Não vale para day trade, ETFs de ações, FIIs nem BDRs, como já explicam os guias de ETF e da B3.
- Custo médio: o custo de compra é a média ponderada de todas as compras, mesmo que as ações estejam em corretoras diferentes. Corretagem e emolumentos entram no custo de compra e saem do valor de venda.
- DARF: imposto pago até o último dia útil do mês seguinte, código 6015. A retenção na fonte de 0,005% sobre vendas (e de 1% do lucro no day trade) é antecipação e pode ser descontada do imposto do mês.
- Na declaração: os ganhos de bolsa não entram no ajuste anual. Você só transcreve, mês a mês, o resultado no Demonstrativo de Renda Variável (aba de operações comuns e day trade e aba de FII ou Fiagro). O DARF que não foi pago no prazo não se resolve na declaração: precisa ser pago em atraso, com multa e juros.
A B3 e a Receita oferecem o ReVar, calculadora gratuita que importa suas operações da B3, apura ganhos e perdas e gera o DARF; o acesso é pelo e-CAC, após autorizar o compartilhamento na Área do Investidor. Confira os números com as notas de corretagem.
Como o prejuízo reduz o imposto
O prejuízo de um mês pode ser descontado dos ganhos dos meses seguintes, sem prazo para acabar. Há duas travas: prejuízo de operações comuns só compensa ganho de operações comuns, e prejuízo de day trade só compensa day trade. E o prejuízo só “existe” para a Receita se estiver lançado no demonstrativo do mês em que ocorreu, e nos seguintes, até ser usado. Também não se pode voltar no tempo: perda de junho não abate ganho de março.
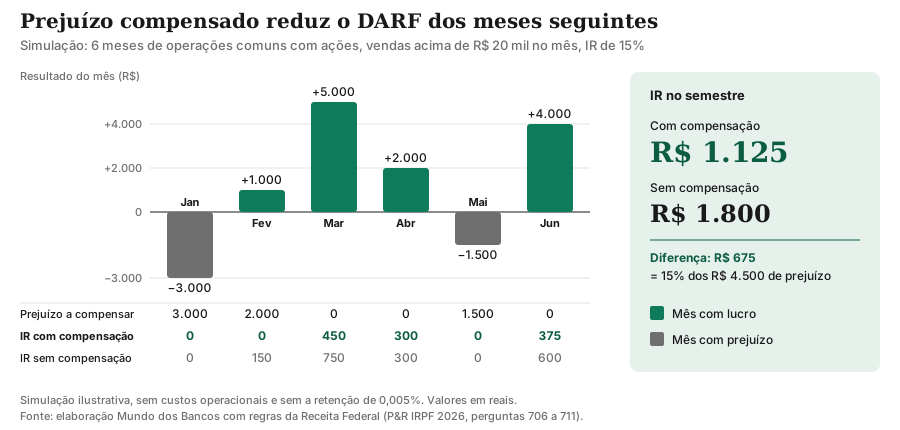
A simulação abaixo mostra seis meses de operações comuns com ações, em meses com vendas acima de R$ 20 mil (sem isenção), desconsiderando custos e a retenção de 0,005%:
| Mês | Resultado do mês | Prejuízo usado | Base tributável | IR a pagar (15%) | Prejuízo a compensar depois |
|---|---|---|---|---|---|
| Janeiro | R$ 3.000 de prejuízo | — | R$ 0 | R$ 0 | R$ 3.000 |
| Fevereiro | R$ 1.000 de lucro | R$ 1.000 | R$ 0 | R$ 0 | R$ 2.000 |
| Março | R$ 5.000 de lucro | R$ 2.000 | R$ 3.000 | R$ 450 | R$ 0 |
| Abril | R$ 2.000 de lucro | — | R$ 2.000 | R$ 300 | R$ 0 |
| Maio | R$ 1.500 de prejuízo | — | R$ 0 | R$ 0 | R$ 1.500 |
| Junho | R$ 4.000 de lucro | R$ 1.500 | R$ 2.500 | R$ 375 | R$ 0 |
Em cada mês, a conta é:
$$\text{IR do mês} = 15\% \times \max(0;\ \text{ganho do mês} - \text{prejuízo acumulado})$$No semestre, o imposto total foi de R$ 1.125. Sem a compensação, os quatro meses de lucro (R$ 12.000) gerariam R$ 1.800. A diferença de R$ 675 é exatamente 15% dos R$ 4.500 de prejuízo registrados.
O que vai em Bens e Direitos na bolsa
Cada ação, FII ou ETF é um item, com quantidade e custo médio na discriminação. Os rendimentos de FII só são isentos se o fundo cumprir as condições explicadas no guia de FII. Se você comprou 100 ações por R$ 3.000 no total e elas valiam R$ 4.500 em dezembro, declara R$ 3.000; vendendo metade, o item passa a R$ 1.500. A valorização só aparece na venda, no demonstrativo.
Dividendos, JCP e a Lei 15.270/2025
A Lei 15.270/2025, em vigor desde janeiro de 2026, mexe pela primeira vez em 30 anos com os dividendos. O contexto e o debate estão no artigo sobre proventos; aqui interessa o efeito na declaração.
Retenção mensal. Quando uma mesma empresa paga a uma mesma pessoa física mais de R$ 50 mil em dividendos no mesmo mês, ela retém 10% sobre o total pago, e não só sobre o excesso. Quem recebeu R$ 60 mil de uma empresa num mês teve R$ 6 mil retidos; quem recebeu R$ 40 mil de cada uma de duas empresas não teve retenção. Ficam fora da regra os lucros apurados até 2025 cuja distribuição foi aprovada até 31 de dezembro de 2025 e é paga nos termos aprovados.
JCP. Os juros sobre capital próprio continuam com tributação exclusiva na fonte, mas a Lei Complementar 224/2025 elevou a alíquota de 15% para 17,5% a partir de 2026. Na declaração, o valor líquido segue na linha 10 da Tributação Exclusiva.
Imposto mínimo anual (IRPFM). A partir da declaração de 2027, quem somou mais de R$ 600 mil de rendimentos em 2026 passa a ter uma tributação mínima. A alíquota cresce em linha reta até 10%, atingidos em R$ 1,2 milhão:
$$\text{alíquota (\%)} = \frac{\text{REND}}{60.000} - 10 \qquad (\text{para } 600\ \text{mil} \lt \text{REND} \lt 1{,}2\ \text{milhão})$$A base inclui rendimentos isentos e de tributação exclusiva: salário, dividendos, JCP, CDB, Tesouro, ganhos em bolsa. Ficam fora, entre outros, poupança, LCI, LCA, CRI, CRA, LIG, LCD, debêntures incentivadas, rendimentos de FII e Fiagro negociados em bolsa com pelo menos 100 cotistas, heranças, doações em adiantamento de legítima e ganhos de capital fora da bolsa. Do valor calculado, abate-se todo o IR já pago sobre essas rendas (no ajuste anual, na fonte, nos DARFs e sobre aplicações no exterior). Depois, desconta-se o IR retido sobre dividendos, e o resultado é somado ao saldo a pagar ou a restituir da declaração. Quem ficou abaixo de R$ 600 mil não é alcançado, e quem já paga, somando tudo, pelo menos a alíquota mínima não deve nada a mais.
Ou seja, os 10% retidos sobre dividendos não são, necessariamente, imposto final: entram como antecipação no ajuste de 2027. Sem o programa de 2027, não se sabe em que campos isso vai aparecer. Guarde os informes de dividendos de 2026 com o imposto retido em destaque. O exemplo numérico do mínimo anual está no artigo sobre proventos.
Previdência, criptoativos e exterior
PGBL e VGBL. Os aportes no PGBL vão em Pagamentos Efetuados, código 36, e só reduzem o imposto na declaração completa, até 12% da renda tributável, para quem contribui ao INSS ou a regime próprio. O saldo do VGBL vai em Bens e Direitos, código 99-06. Os detalhes, inclusive dos resgates, estão no guia de PGBL e VGBL.
Criptoativos. Ficam no grupo 08, pelo custo de aquisição, com um item por tipo de ativo (Bitcoin no código 01, outras criptomoedas no 02, stablecoins no 03, NFTs no 10). Para ativos custodiados ou negociados por instituições no Brasil, as vendas que somam até R$ 35 mil no mês são isentas. Acima disso, o ganho é tributado como ganho de capital, com alíquotas progressivas e pagamento por DARF (código 4600) até o último dia útil do mês seguinte. Criptoativos em corretoras no exterior seguem a regra das aplicações no exterior.
Aplicações no exterior. A Lei 14.754/2023 mandou declarar rendimentos de aplicações financeiras no exterior separados dos demais, na declaração anual, com 15% sobre o ganho do ano, sem deduções. No programa, cada aplicação é um item com o país de localização e os campos “Rendimento ou Perda” e “Imposto pago no Exterior” (dedutível quando há acordo para evitar dupla tributação ou reciprocidade); perdas compensam ganhos de outras aplicações no exterior do mesmo ano. O valor líquido é levado para a linha 12 da Tributação Exclusiva. A variação cambial de conta-corrente não remunerada no exterior não é tributada, e o ganho cambial na venda de moeda em espécie não é tributado enquanto as vendas do ano não passarem do equivalente a US$ 5 mil.
Os erros que mais levam investidor à malha
Bancos, corretoras, a B3 e as empresas informam à Receita o que pagaram e o que retiveram. A malha nasce quase sempre de uma divergência entre a sua declaração e esses dados:
- Esquecer um informe. Uma conta antiga, um CDB numa corretora pouco usada. Confira a pré-preenchida e o relatório da B3.
- Trocar a ficha. CDB lançado como isento, LCI como tributado, JCP como dividendo. O valor confere, mas a ficha não.
- Usar a isenção de R$ 20 mil onde ela não existe: ETF, FII, BDR e day trade.
- Declarar ações e FIIs pelo valor de mercado. Inflar o patrimônio cria um acréscimo sem renda que o justifique.
- Deixar o DARF para a declaração. O imposto de bolsa é mensal; a declaração só registra o que foi apurado e pago.
- Não lançar o prejuízo no demonstrativo, o que cria inconsistência quando ele for usado.
- Deduzir PGBL sem cumprir as condições. No modelo simplificado ou sem contribuição ao INSS, o aporte não abate nada.
- Esquecer o IR retido sobre dividendos de 2026. É crédito que só volta se aparecer na declaração de 2027.
Errou depois de enviar? A declaração pode ser retificada em até cinco anos, desde que a Receita não tenha iniciado um procedimento de fiscalização. Se a correção aumentar o imposto, a diferença é paga com os acréscimos legais.
Conclusão
Declarar investimentos é mais organização do que conta. Todo ativo entra em Bens e Direitos pelo valor do informe ou pelo custo médio; a renda fixa e os fundos chegam com o imposto pronto; a bolsa exige a rotina mensal de apurar, pagar o DARF e registrar o prejuízo. Em 2027, quem recebe dividendos altos ou tem renda acima de R$ 600 mil terá, pela primeira vez, um acerto anual próprio.
Para aprofundar: as regras gerais estão no guia do Imposto de Renda; a tributação de cada produto, nos guias de CDB, Tesouro Direto, FII, ETF e PGBL e VGBL; e o funcionamento da bolsa, no guia da B3.
Este artigo tem caráter educativo e não constitui recomendação de investimento nem aconselhamento tributário. As fichas, os códigos e os prazos podem mudar a cada ano: confira sempre o programa e as orientações da Receita Federal e, em caso de dúvida, procure um contador.
Fontes e referências
- Receita Federal — Perguntas e Respostas IRPF 2026 (versão 1.0, abr/2026): gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/perguntas-e-respostas/dirpf/p-r-irpf-2026-v1-00-2026-04-23.pdf/view
- Receita Federal — Programa IRPF 2026 e Ajuda do programa (tabela de códigos de Bens e Direitos): gov.br/receitafederal/pt-br/centrais-de-conteudo/download/pgd/dirpf
- Receita Federal — Meu Imposto de Renda: gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda
- Planalto — Lei 15.270/2025 (retenção sobre dividendos e tributação mínima de altas rendas): planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15270.htm
- Planalto — Lei 14.754/2023 (aplicações financeiras no exterior): planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14754.htm
- Planalto — Lei Complementar 224/2025 (IR na fonte de 17,5% sobre JCP): planalto.gov.br/ccivil_03/leis/lcp/lcp224.htm
- Planalto — Lei 11.033/2004 (tributação em bolsa e isenções de renda fixa e FII): planalto.gov.br/ccivil_03/_ato2004-2006/2004/lei/l11033.htm
- B3 — IR 2026: ferramentas gratuitas da B3 para declarar investimentos: b3.com.br/pt_br/noticias/ir-2026-conheca-ferramentas-gratuitas-da-b3-que-ajudam-o-investidor-a-declarar-seus-investimentos.htm
Perguntas frequentes
Como declarar ações no imposto de renda?
Como declarar CDB no imposto de renda?
Como declarar FII no imposto de renda?
Qual o código de Bens e Direitos do Tesouro Direto?
Vendi menos de R$ 20 mil em ações no mês. Preciso declarar?
Como declarar ETF no imposto de renda?
O que muda no IR 2027 para quem recebe dividendos?
Anúncio