
Parte do guia Crédito · Renegociação de Dívidas
Como renegociar dívidas: superendividamento e seus direitos
Anúncio
Quase 84 milhões de brasileiros estavam com o nome negativado em agosto de 2026, o maior número da série da Serasa. Se você é um deles, não está sozinho, e a dívida não diz nada sobre o seu caráter: na maioria das vezes ela nasce de um imprevisto, de uma renda que encolheu ou de juros que cresceram mais rápido do que o salário. O que muda o jogo é a ordem em que você age.
Neste guia você vai aprender a montar o diagnóstico, decidir qual dívida atacar primeiro, trocar dívida cara por barata e usar a lei do superendividamento, que permite repactuar todas as dívidas no Procon ou na Justiça. No fim, o que vale nos programas federais e como reconhecer os golpes do “limpa nome”.
Nota de atualização (out/2026): dados do Banco Central até julho e agosto de 2026 e da Serasa até agosto de 2026. Mínimo existencial de R$ 600 (Decreto 11.150/2022, com redação do Decreto 11.567/2023), mantido pelo STF em abril de 2026. Programas federais conferidos em 20/10/2026: o Novo Desenrola (MP 1.355/2026) perdeu a validade em 31/08/2026 e o Desenrola Brasil 3.0 (MP 1.393/2026) depende de regulamentação. Regras de programas mudam rápido: confira o texto oficial antes de decidir.
Por que tanta gente está endividada agora?
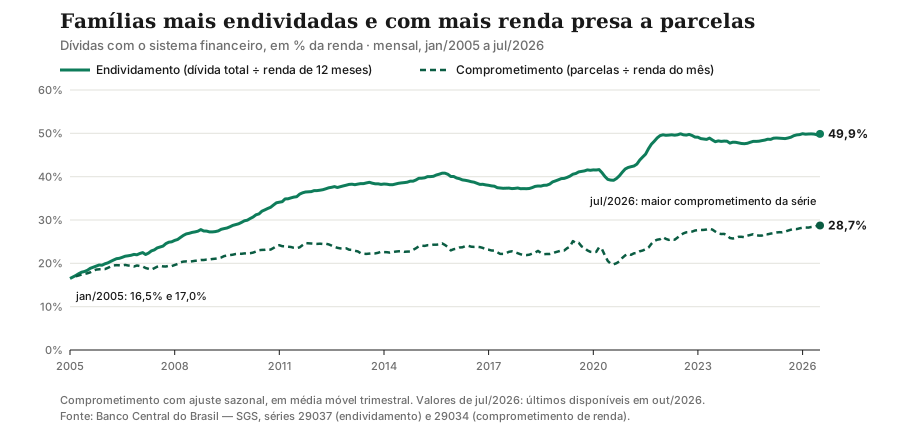
Os números do Banco Central mostram uma família que deve mais e tem mais renda presa a parcelas. Em julho de 2026, a dívida das famílias com bancos e financeiras equivalia a 49,9% da renda de 12 meses, perto do pico de janeiro de 2026. E o comprometimento de renda, a fatia do salário que vai todo mês para juros e amortizações, chegou a 28,7%, o maior valor da série iniciada em 2005.
A inadimplência acompanha: a parcela da carteira de crédito de pessoas físicas com atraso acima de 90 dias foi a 6,0% em agosto de 2026, o maior nível desde o início da série do Banco Central, em 2011. Juros altos explicam boa parte disso. Em agosto de 2026, as taxas médias mensais eram de 15,2% no rotativo do cartão, 7,4% no cheque especial e 6,4% no crédito pessoal sem consignação. Nesse ritmo, método vale mais do que força de vontade.
Passo 1: o diagnóstico completo
Liste cada dívida com cinco informações: credor, valor atual, taxa de juros ao mês, dias de atraso e se existe garantia (carro ou imóvel financiado, por exemplo). Some também a sua renda líquida e os gastos que não dá para cortar: moradia, comida, remédios, transporte para trabalhar.
Três fontes gratuitas ajudam a não esquecer nada:
- Registrato, do Banco Central: empréstimos e financiamentos registrados no seu CPF, inclusive os esquecidos.
- Birôs de crédito (Serasa, SPC Brasil, Boa Vista): o que está negativado, inclusive lojas e serviços.
- Extratos e faturas: o que ainda não atrasou, mas pesa no mês.
Com a lista pronta, faça a conta que decide o resto: renda líquida menos o essencial. O que sobrar é o teto para todas as parcelas somadas. Se esse valor não cobre nem os juros, você provavelmente está no caso de superendividamento (veja mais adiante). Consultar o próprio CPF não derruba a pontuação, como explica o guia do score de crédito.
Qual dívida pagar primeiro?
A regra é atacar primeiro o custo de não pagar, e não o credor que liga mais. Esse custo tem três faces: perder algo essencial, pagar juros altos e ficar negativado. A tabela organiza as dívidas mais comuns:
| Dívida | O que acontece se atrasar | Custo de esperar | Prioridade |
|---|---|---|---|
| Pensão alimentícia | Cobrança com risco de prisão civil | Altíssimo | 1 |
| Aluguel, condomínio, IPTU | Despejo; condomínio e IPTU podem levar à penhora do próprio imóvel, mesmo sendo o único da família | Muito alto | 1 |
| Água, luz, gás | Corte do serviço após aviso | Muito alto | 1 |
| Financiamento com garantia (carro, imóvel) | Retomada do bem pelo credor | Muito alto | 1 |
| Rotativo do cartão | Juros médios de 15,2% ao mês, limitados a 100% do valor original | Alto | 2 |
| Cheque especial | Juros de até 8% ao mês (média de 7,4% em ago/2026) | Alto | 2 |
| Empréstimo pessoal | Juros médios de 6,4% ao mês e negativação | Alto | 2 |
| Contas antigas negativadas (loja, telefone) | Nome no cadastro por até 5 anos | Médio | 3 |
| Consignado e parcelas baratas | Desconto automático na folha | Baixo | 4 (manter em dia) |
O fluxo abaixo resume a decisão em três perguntas:
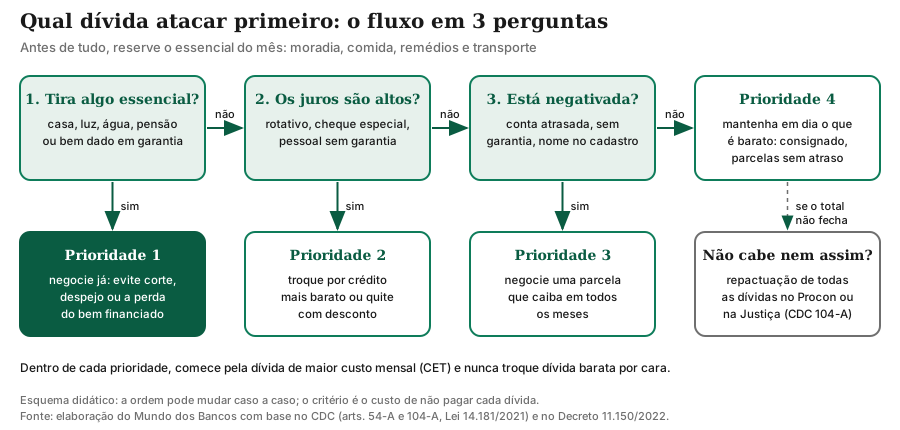
A dívida negativada mais antiga nem sempre é a mais urgente: o rotativo que cresce todo mês custa mais caro. Ela só sobe na fila quando o nome sujo bloqueia algo concreto, como um emprego ou um aluguel.
Como negociar: direto, em mutirão ou nas plataformas
Existem três caminhos, e você pode usar mais de um:
- Direto com o credor, pelos canais oficiais (aplicativo, agência, central). Os descontos costumam crescer com o tempo de atraso.
- Feirões e mutirões, como o Feirão Limpa Nome da Serasa e o Mutirão Nacional de Negociação, que reúne bancos, Banco Central, Senacon e Procons.
- consumidor.gov.br, a plataforma pública da Secretaria Nacional do Consumidor: você registra o pedido, propõe quanto pode pagar e a empresa responde no prazo da plataforma.
Antes de aceitar, pergunte o valor total, o Custo Efetivo Total (CET), o número de parcelas e quando o nome sai do cadastro, e peça tudo por escrito. Sem dinheiro guardado, a parcela que cabe em todos os meses vence o desconto que quebra o orçamento, porque acordo quebrado volta a negativar (a conta à vista contra parcelado está no guia do score). O ponto central é negociar todas as dívidas dentro do teto do passo 1, em vez de fechar o primeiro acordo que aparecer.
Dois direitos ajudam: quitar antes do prazo reduz proporcionalmente os juros (art. 52, § 2º, do Código de Defesa do Consumidor), e a multa por atraso não pode passar de 2% da prestação (art. 52, § 1º).
Anúncio
Trocar dívida cara por barata: a conta que mais economiza
Às vezes o melhor acordo não é com o credor atual, e sim com outro crédito, mais barato, que quita o caro. Veja um exemplo com as taxas médias do Banco Central de agosto de 2026. Você deve R$ 5.000 no cheque especial e quer pagar em 12 meses. A parcela de um financiamento com prestações iguais (tabela Price) é:
$$PMT = PV \times \frac{i}{1 - (1+i)^{-n}}$$em que \(PV\) é o valor da dívida, \(i\) a taxa mensal e \(n\) o número de parcelas.
- Cenário A, seguir na taxa do cheque especial (7,4% ao mês):
Total pago: cerca de R$ 7.716, ou R$ 2.716 de juros.
- Cenário B, trocar por crédito de renegociação a 2,9% ao mês (a média do crédito pessoal para composição de dívidas):
Total pago: cerca de R$ 5.992, ou R$ 992 de juros.
A troca economiza cerca de R$ 1.724 e ainda reduz a parcela em R$ 144. Mas atenção ao prazo: se a nova dívida for esticada para 24 meses na mesma taxa, a parcela cai para R$ 292,07 e o total sobe para R$ 7.010. Continua melhor que o cenário A, mas devolve mais de R$ 1.000 da economia. Compare sempre o total pago e o CET, nunca só a parcela.
Como comparar propostas está no guia de empréstimo pessoal e cheque especial. O consignado costuma ser ainda mais barato, mas só vale se substituir a dívida cara, nunca para liberar “troco” e voltar a usar o limite.
Portabilidade: leve a dívida para outro banco
A portabilidade de crédito, hoje regulada pela Resolução CMN 5.057/2022, permite que outro banco quite o seu contrato e assuma a dívida com taxa menor. O novo contrato não pode ter valor maior do que o saldo devedor nem prazo maior do que o que falta. Desde julho de 2024 vale também para o saldo da fatura do cartão, inclusive o já parcelado, e o banco de origem não pode cobrar pela transferência (Lei 14.690/2023). Peça o saldo devedor atualizado, leve a dois ou três bancos e decida pelo CET.
Lembre ainda os dois tetos: juros e encargos do rotativo e da fatura parcelada não passam de 100% do valor original (Lei 14.690/2023, desde janeiro de 2024), e o cheque especial cobra no máximo 8% ao mês (Resolução 4.765/2019). Teto limita o estrago, mas não torna a linha barata; detalhes no guia do cartão de crédito.
Superendividamento: o que a Lei 14.181/2021 garante
Quando a soma das parcelas não cabe no orçamento nem depois de cortar tudo o que dava para cortar, a negociação um a um deixa de funcionar. Para esse caso, a Lei 14.181/2021 incluiu no Código de Defesa do Consumidor um capítulo inteiro sobre superendividamento: a impossibilidade manifesta de o consumidor pessoa física, de boa-fé, pagar todas as suas dívidas de consumo sem comprometer o mínimo existencial (art. 54-A).
A lei tem duas metades. A primeira é de prevenção: quem empresta deve informar antes o CET, a taxa mensal e os encargos por atraso, com oferta válida por pelo menos 2 dias (art. 54-B), avaliar de forma responsável se você pode pagar (art. 54-D) e não pode assediar o consumidor, sobretudo idosos e pessoas vulneráveis, nem anunciar crédito “sem consulta” (art. 54-C).
A segunda metade é o tratamento: o direito de reunir todas as dívidas de consumo num único plano. Ficam de fora o financiamento imobiliário, as dívidas com garantia real, o crédito rural (art. 104-A, § 1º) e as dívidas feitas com fraude, má-fé ou para comprar produtos e serviços de luxo de alto valor (art. 54-A, § 3º).
O mínimo existencial: R$ 600
O mínimo existencial é a parte da renda que nenhum plano de pagamento pode consumir. Pelo Decreto 11.150/2022, com a redação do Decreto 11.567/2023, ele vale R$ 600 por mês, apurados no mês comparando a renda total com as parcelas que vencem naquele mês. O decreto exclui da conta algumas dívidas, como financiamento imobiliário, empréstimos com garantia real ou com fiador e tributos.
Em 23 de abril de 2026, o STF concluiu o julgamento das ADPFs 1005, 1006 e 1097. Segundo a cobertura do julgamento, o tribunal manteve os R$ 600, determinou que o Conselho Monetário Nacional faça estudos técnicos anuais sobre uma eventual atualização e decidiu, por maioria, que as parcelas do consignado também não podem comprometer o mínimo existencial, derrubando a exclusão que o decreto previa. R$ 600 é um piso legal, não um orçamento confortável: na negociação, use o seu custo real de vida como argumento.
Repactuação no Procon e na Justiça: como funciona
O processo de repactuação (art. 104-A do Código de Defesa do Consumidor) segue um roteiro:
- Pedido. Você procura o Procon, a Defensoria Pública ou o núcleo de superendividamento do tribunal. O Conselho Nacional de Justiça (CNJ) recomendou criar esses núcleos nos Cejuscs, os centros de conciliação (Recomendação 125/2021), e desde 2024 as audiências podem ocorrer nos Procons, com homologação judicial (Recomendação 153/2024). Em São Paulo, o Procon-SP mantém o Programa de Apoio ao Superendividado, com inscrição online e gratuita.
- Audiência global. Todos os credores são chamados para a mesma conciliação, e você apresenta um plano de até 5 anos, preservando o mínimo existencial e as garantias originais.
- Credor que falta perde. Se um credor não comparecer sem justificativa, a dívida dele tem a exigibilidade suspensa, os encargos de mora param de correr e ele entra no plano de forma compulsória, recebendo só depois dos credores que compareceram (art. 104-A, § 2º).
- Acordo homologado. O plano aprovado pelo juiz vale como título executivo e deve prever, entre outros pontos, a data em que o seu nome sai dos cadastros de inadimplentes (art. 104-A, §§ 3º e 4º).
- Plano compulsório. Se não houver acordo com algum credor, o juiz pode, a seu pedido, revisar os contratos e impor um plano judicial: o credor recebe no mínimo o principal corrigido, a primeira parcela vence em até 180 dias e o restante em parcelas mensais iguais, tudo em no máximo 5 anos (art. 104-B).
Dois detalhes importam. O pedido não é declaração de insolvência e só pode ser repetido 2 anos depois de quitado o plano (art. 104-A, § 5º). E os efeitos do plano ficam condicionados a você não agravar o próprio endividamento (art. 104-A, § 4º, IV). Repactuação é recomeço com regras, não perdão automático.
O que acontece se você não pagar?
- Negativação: o credor pode incluir seu nome nos cadastros de inadimplentes, com aviso prévio por escrito (art. 43, § 2º, do Código de Defesa do Consumidor). O registro negativo pode durar no máximo 5 anos (art. 43, § 1º, e Súmula 323 do STJ).
- Prescrição: a cobrança judicial de dívidas de contrato, em geral, prescreve em 5 anos (art. 206, § 5º, I, do Código Civil). Em 2023, a Terceira Turma do STJ entendeu que dívida prescrita não pode ser cobrada nem fora da Justiça (REsp 2.088.100/SP). O tema ainda gera divergência nos tribunais, e a dívida não desaparece: se você pagar voluntariamente, o pagamento vale.
- Cobrança judicial: antes de prescrever, o credor pode processar. Mesmo assim, a lei protege parte do seu patrimônio: salários e aposentadorias são, em regra, impenhoráveis (com exceções, como a pensão alimentícia), assim como a poupança até 40 salários mínimos (art. 833 do Código de Processo Civil). Deixar a dívida “caducar” não é estratégia: são 5 anos de crédito restrito e mais caro, porque o banco cobra o risco no spread. E a reconstrução da pontuação depois do acordo está no guia do score.
Desenrola: o que existiu e o que vale em outubro de 2026
Os programas federais de renegociação mudaram várias vezes, e é fácil se confundir:
| Programa | Base legal | Situação em out/2026 |
|---|---|---|
| Desenrola Brasil (2023–2024) | Lei 14.690/2023 | Encerrado em maio de 2024, com cerca de 15 milhões de pessoas beneficiadas, segundo o Ministério da Fazenda |
| Novo Desenrola Brasil | MP 1.355, de 4/5/2026 | Vigência encerrada: perdeu a validade em 31/08/2026 sem virar lei |
| Desenrola Adimplentes | MP 1.373, de 29/6/2026 | Troca de crédito pessoal de até R$ 15 mil por banco, a até 1,99% ao mês, para quem está em dia e não tem emprego formal, aposentadoria ou cargo público; contratação por 120 dias desde 29/6/2026, até o fim de outubro |
| Desenrola Brasil 3.0 | MP 1.393, de 25/9/2026 | Em vigor como medida provisória, mas depende de regulamentação e da aprovação do Congresso |
O Novo Desenrola atendia quem ganhava até cinco salários mínimos, com dívidas de cartão, cheque especial ou crédito pessoal de 91 a 720 dias de atraso, a até 1,99% ao mês. Acordos assinados na vigência não caem automaticamente, mas novas adesões acabaram.
O Desenrola Brasil 3.0 funciona de outro jeito: a União fica autorizada a comprar carteiras de dívidas de bancos e de outros credores (lojas, prestadores de serviço) com desconto mínimo de 90% e depois renegociar com os devedores, à vista ou parcelado, com desconto de até o mesmo percentual. Pela regra geral, entram dívidas com valor original abaixo de R$ 10 mil e atraso entre 720 e 1.645 dias (de cerca de 2 a 4,5 anos) contados de 25 de setembro de 2026. O programa vai até 30 de junho de 2028, com limite de R$ 15 bilhões, mas as regras dos leilões e o canal de atendimento ainda dependem de ato do Ministério da Fazenda. A MP não prevê inscrição do devedor, porque quem oferece as carteiras são os credores, e ela perde a validade se o Congresso não a aprovar no prazo. A lição prática: não pare de negociar esperando um programa.
Golpes do “limpa nome”: como reconhecer
Onde há gente endividada, há golpista vendendo atalho:
- Taxa antecipada: promessa de 90% de desconto mediante “taxa de cadastro” via Pix. Credor sério recebe o acordo, não uma taxa antes dele.
- Falso programa do governo: o nome do Desenrola, inclusive de versões encerradas, usado para cobrar “reserva de vaga”. Órgão público não cobra adesão.
- “Limpa nome” por liminar: empresas cobram para suspender a negativação na Justiça. A dívida continua e volta a aparecer quando a decisão cai.
- Boleto falso de acordo: confira se o beneficiário é o credor ou a cobradora indicada por ele no canal oficial.
Na dúvida, interrompa a conversa e procure o credor pelo aplicativo ou pelo site que você mesmo digitou. Mais roteiros no guia de golpes no Pix.
Conclusão: ordem, conta feita e direitos
Renegociar dívida é um projeto com etapas: diagnóstico completo, prioridade pelo custo de não pagar, acordo que cabe em todos os meses, troca de dívida cara por barata e, se nada disso fechar, a repactuação que a Lei 14.181/2021 garante, com o mínimo existencial protegido. Depois do acordo, coloque as parcelas em débito automático, reduza limites que você não controla e monte, aos poucos, uma reserva de emergência: é ela que evita o cheque especial no próximo imprevisto. E se a renda cair, procure o credor antes de atrasar.
Para continuar: veja como reconstruir a pontuação no guia do score de crédito, compare linhas de crédito no guia de empréstimo pessoal, cheque especial e rotativo, entenda o teto do rotativo no guia do cartão de crédito e as regras de margem no guia do crédito consignado.
Este artigo tem caráter educativo e não substitui orientação jurídica ou financeira individual. Taxas e regras citadas são as vigentes em outubro de 2026; confira as condições na sua instituição, no Procon ou na Defensoria Pública antes de assinar qualquer acordo.
Próximo passo
Fontes e referências
- Planalto — Lei 14.181/2021 (lei do superendividamento): planalto.gov.br/ccivil_03/_ato2019-2022/2021/lei/l14181.htm
- Planalto — Código de Defesa do Consumidor compilado (arts. 43, 52, 54-A a 54-G e 104-A a 104-C): planalto.gov.br/ccivil_03/leis/l8078compilado.htm
- Planalto — Decreto 11.150/2022 (mínimo existencial, redação vigente): planalto.gov.br/ccivil_03/_ato2019-2022/2022/decreto/d11150.htm
- Planalto — Decreto 11.567/2023 (mínimo existencial de R$ 600): planalto.gov.br/ccivil_03/_ato2023-2026/2023/decreto/d11567.htm
- Migalhas — STF julga ADPFs 1005, 1006 e 1097: R$ 600 mantidos, revisão anual e consignado incluído (abr/2026): migalhas.com.br/quentes/454479/superendividamento-stf-inclui-consignado-e-fixa-revisao-de-minimo
- Banco Central — SGS 29037: endividamento das famílias em relação à renda de 12 meses: dadosabertos.bcb.gov.br/dataset/29037-endividamento-das-familias-com-o-sistema-financeiro-nacional-em-relacao-a-renda-acumulada-dos
- Banco Central — SGS 29034: comprometimento de renda das famílias com o serviço da dívida: dadosabertos.bcb.gov.br/dataset/29034-comprometimento-de-renda-das-familias-com-o-servico-da-divida-com-o-sistema-financeiro-nacion
- Banco Central — SGS 21084: inadimplência da carteira de crédito de pessoas físicas: dadosabertos.bcb.gov.br/dataset/ff865f40-6f9b-4ae8-8e2e-f79502d50642
- Banco Central — Taxas de juros por modalidade (médias mensais): bcb.gov.br/estatisticas/txjuros
- Serasa — Mapa da Inadimplência e Negociação de Dívidas no Brasil (ago/2026): serasa.com.br/limpa-nome-online/blog/mapa-da-inadimplencia-no-brasil/
- Banco Central — Resolução 4.765/2019 (teto de 8% ao mês no cheque especial): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o&numero=4765
- Planalto — Lei 14.690/2023 (teto do rotativo e portabilidade da fatura): planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14690.htm
- Banco Central — Resolução CMN 5.057/2022 (regras atuais da portabilidade de crédito): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5057
- Idec — Dicas para fazer a portabilidade de crédito: idec.org.br/consultas/dicas-e-direitos/confira-dicas-importantes-na-hora-de-fazer-a-portabilidade-de-credito
- Planalto — Medida Provisória 1.355/2026 (Novo Desenrola Brasil, vigência encerrada): planalto.gov.br/ccivil_03/_ato2023-2026/2026/mpv/mpv1355.htm
- Planalto — Medida Provisória 1.373/2026 (Desenrola Adimplentes): planalto.gov.br/ccivil_03/_ato2023-2026/2026/mpv/mpv1373.htm
- Planalto — Medida Provisória 1.393/2026 (Desenrola Brasil 3.0): planalto.gov.br/ccivil_03/_ato2023-2026/2026/mpv/mpv1393.htm
- Ministério da Fazenda — Balanço do encerramento do Desenrola Brasil (mai/2024): gov.br/fazenda/pt-br/assuntos/noticias/2024/maio/desenrola-brasil-encerra-com-beneficio-a-mais-de-15-milhoes-de-pessoas-e-reducao-da-inadimplencia-entre-a-populacao-mais-vulneravel-do-pais
- CNJ — Recomendação 125/2021 (núcleos de superendividamento nos tribunais): atos.cnj.jus.br/atos/detalhar/4299
- CNJ — Recomendação 153/2024 (audiências de repactuação nos Procons): atos.cnj.jus.br/atos/detalhar/5688
- CNJ — Cartilha sobre o tratamento do superendividamento do consumidor: cnj.jus.br/wp-content/uploads/2022/08/cartilha-superendividamento.pdf
- Governo de SP — Inscrição no Programa de Apoio ao Superendividado (Procon-SP): servicos.sp.gov.br/fcarta/04B68807-F545-47B8-9DD1-9402BD6ACC3C
- Banco Central — Registrato (consulta gratuita de dívidas no sistema financeiro): bcb.gov.br/cidadaniafinanceira/registrato
- Senacon — Plataforma consumidor.gov.br: consumidor.gov.br/
- Planalto — Código Civil compilado (art. 206, prescrição): planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm
- STJ — Súmula 323 (negativação por no máximo 5 anos): arquivocidadao.stj.jus.br/index.php/sumula-323
- Conjur — STJ e a cobrança extrajudicial de dívida prescrita (REsp 2.088.100/SP): conjur.com.br/2023-nov-27/stj-concede-perdao-ao-devedor-de-debito-prescrito/
- Planalto — Lei 8.009/1990 (bem de família e suas exceções): planalto.gov.br/ccivil_03/leis/l8009.htm
- Planalto — Código de Processo Civil (art. 833, bens impenhoráveis): planalto.gov.br/ccivil_03/_ato2015-2018/2015/lei/l13105.htm
Perguntas frequentes
Como renegociar dívidas atrasadas?
O que é a lei do superendividamento?
Qual o valor do mínimo existencial em 2026?
Quais dívidas entram na repactuação do superendividamento?
O Desenrola ainda existe?
Dívida caduca depois de 5 anos?
Pagar para limpar o nome rápido é golpe?
Anúncio