
Parte do guia Tecnologia · Criptoativos
Criptoativos no Brasil: regras, impostos e riscos
Anúncio
Durante anos, comprar bitcoin no Brasil foi legal, mas quase sem regra: a corretora não precisava de licença, ninguém conferia se ela tinha mesmo as moedas dos clientes e a Receita só pedia que as operações fossem informadas. Isso mudou. Desde 2 de fevereiro de 2026, as empresas que compram, vendem, guardam e transferem criptoativos para clientes seguem normas do Banco Central, e operações com stablecoins passaram a ser tratadas como câmbio.
Neste guia você vai entender quem regula cada parte do mercado, como funcionam o imposto de renda e a declaração, a diferença entre deixar a cripto na corretora ou guardá-la você mesmo e como reconhecer os golpes mais comuns. O texto não recomenda nenhum criptoativo, corretora ou estratégia.
Nota de atualização (out/2026): regras conferidas em 20 de outubro de 2026: Resoluções BCB 519, 520 e 521/2025 em vigor desde 2/2/2026, prazo de autorização até 30/10/2026, vedação da Resolução BCB 589/2026 a partir de 6/11/2026 e DeCripto desde 1º/7/2026. Não havia IOF sobre criptoativos em vigor. Normas e prazos podem mudar: confira a fonte oficial.
O que a lei chama de ativo virtual?
A Lei 14.478/2022, sancionada em 21 de dezembro de 2022 e em vigor desde 20 de junho de 2023, define ativo virtual como a representação digital de valor que pode ser negociada ou transferida por meios eletrônicos e usada para pagamentos ou com propósito de investimento. Bitcoin, ether e stablecoins se encaixam nessa definição. Ficam de fora o real e as moedas estrangeiras, a moeda eletrônica (o saldo da sua conta de pagamento), os pontos de programas de fidelidade e os ativos que já têm lei própria, como os valores mobiliários.
A lei não transforma cripto em moeda: o real continua sendo a única moeda de curso legal, e ninguém é obrigado a aceitar bitcoin. A tecnologia por trás desses ativos, o registro distribuído, está explicada no guia sobre blockchain, e o real digital do Banco Central, que não é criptomoeda, tem guia próprio sobre o Drex.
A lei também criou um crime: o artigo 171-A do Código Penal pune com reclusão de 4 a 8 anos, mais multa, quem organiza, oferece ou intermedeia operações com ativos virtuais para obter vantagem ilícita enganando alguém. As prestadoras entraram na lei de lavagem de dinheiro, e o Código de Defesa do Consumidor vale para o mercado, no que couber (art. 13).
Quem regula o quê?
A lei disse o que deve ser regulado e deixou ao Poder Executivo indicar quem. O Decreto 11.563/2023 escolheu o Banco Central para regular, autorizar e supervisionar as prestadoras. A divisão final ficou assim:
| Órgão | O que faz no mercado de cripto | Base legal |
|---|---|---|
| Banco Central (BC) | Autoriza e supervisiona as prestadoras de serviços de ativos virtuais; define regras de segregação, governança e prevenção à lavagem; trata como câmbio as operações com stablecoins e as transferências internacionais | Lei 14.478/2022, Decreto 11.563/2023, Resoluções BCB 519, 520 e 521/2025 |
| CVM | Cuida do token que é valor mobiliário, das ofertas públicas desses tokens e de fundos e ETFs com exposição a cripto | Lei 6.385/1976, Parecer de Orientação CVM 40/2022 |
| Receita Federal | Cobra imposto sobre ganhos, recebe a declaração anual (Bens e Direitos) e as informações mensais de operações (DeCripto) | Leis 8.981/1995, 9.250/1995 e 14.754/2023, IN RFB 2.291/2025 |
| Coaf, polícia e Ministério Público | Investigam lavagem de dinheiro e fraudes com ativos virtuais | Lei 9.613/1998, art. 171-A do Código Penal |
| Procon e Judiciário | Aplicam o Código de Defesa do Consumidor nas relações com as prestadoras | Lei 14.478/2022, art. 13 |
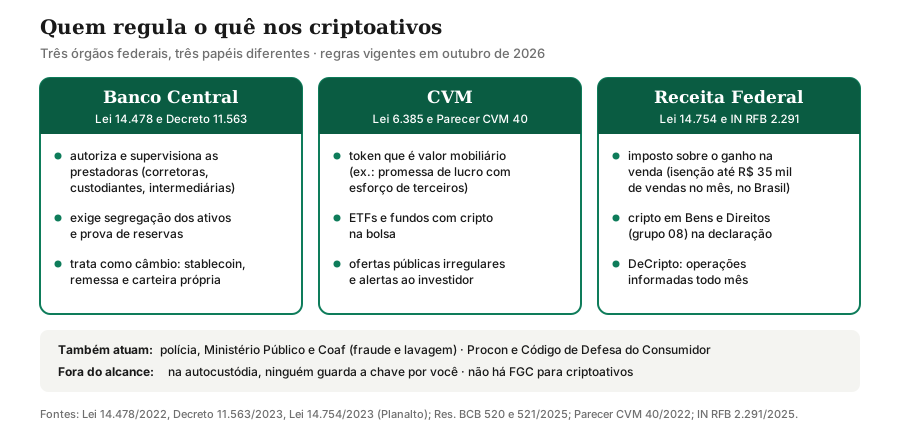
O ponto que mais confunde: o BC regula a empresa que presta o serviço, não o ativo. Ele não aprova moedas nem garante preço. O papel do Banco Central aqui é o mesmo que tem sobre bancos: autorizar quem pode funcionar e fiscalizar conduta, segurança e prevenção à lavagem de dinheiro.
O que mudou com as regras do Banco Central?
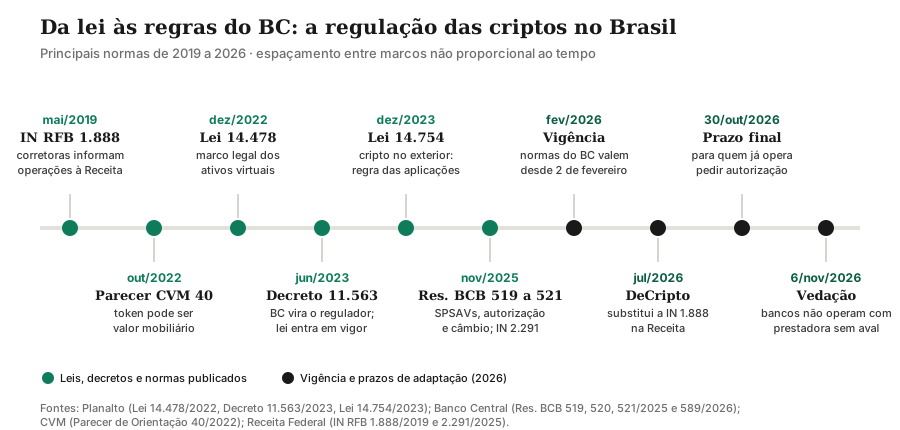
Em 10 de novembro de 2025, o BC publicou três resoluções, resultado de quatro consultas públicas, que entraram em vigor em 2 de fevereiro de 2026:
- Resolução BCB 519: disciplina os processos de autorização das sociedades prestadoras de serviços de ativos virtuais (SPSAVs) e também das corretoras de câmbio e das corretoras e distribuidoras de títulos e valores mobiliários;
- Resolução BCB 520: trata da constituição e do funcionamento das SPSAVs e da prestação de serviços de ativos virtuais por outras instituições autorizadas pelo BC, como bancos;
- Resolução BCB 521: leva parte das operações com ativos virtuais para o mercado de câmbio e para as regras de capitais internacionais.
As SPSAVs se dividem em três tipos: intermediária (negocia ativos virtuais por conta de clientes), custodiante (guarda os ativos e as chaves) e corretora de ativos virtuais (faz as duas coisas). Elas não podem emprestar dinheiro aos clientes nem captar recursos do público, exceto pela emissão de ações.
As regras que protegem o cliente
Para quem tem cripto numa corretora, as exigências mais importantes da Resolução BCB 520 são estas:
- Segregação do dinheiro: os reais dos clientes ficam em contas de pagamento ou de depósito individualizadas, separadas dos recursos da própria empresa (art. 28);
- Segregação dos criptoativos: os ativos dos clientes ficam em carteiras distintas das usadas pela prestadora nas operações próprias (arts. 29 e 30);
- Provas de reservas e auditoria: a prestadora precisa demonstrar periodicamente que tem os ativos que diz guardar e passar por auditoria independente, com relatório publicado no site (art. 30);
- Stablecoins com lastro conferido: antes de listar uma stablecoin, a prestadora avalia reservas, emissor e mecanismo de estabilização, e fica proibida de oferecer stablecoins cujo controle das reservas seja feito por algoritmo (art. 65);
- Informação clara sobre preços, taxas, prazos de saque e riscos, inclusive nas operações de staking (bloqueio de ativos para participar da validação de transações em troca de recompensa).
Segregação não é garantia de valor: serve para que, se a prestadora quebrar, os ativos dos clientes possam ser identificados e devolvidos, sem se misturar às dívidas da empresa. A queda de preço continua sendo risco de quem comprou.
Os prazos de adaptação em 2026
A Lei 14.478 exigiu prazo mínimo de seis meses para as empresas que já estavam no mercado se adaptarem. O BC deu 270 dias contados de 2 de fevereiro de 2026, o que termina em 30 de outubro de 2026, para quem já operava pedir autorização (art. 88 da Resolução 520). Quem pedir no prazo pode continuar funcionando até a decisão final; quem não pedir deve encerrar os serviços em até 30 dias depois do fim do prazo.
Outro marco: pela Resolução BCB 589/2026, a partir de 6 de novembro de 2026 bancos, instituições de pagamento e demais instituições autorizadas pelo BC ficam proibidos de realizar ou viabilizar operações no mercado de ativos virtuais com prestadoras não autorizadas a funcionar no país, salvo exceções previstas na norma, inclusive por meio de contas e transferências.
A autorregulação também avançou: em 27 de abril de 2026, a ANBIMA publicou diretrizes de boas práticas para a custódia de ativos virtuais (segregação, guarda das chaves privadas, responsabilidade do custodiante e prova de reservas), de caráter educativo nesta primeira fase.
Stablecoins e câmbio: por que viraram assunto do BC?
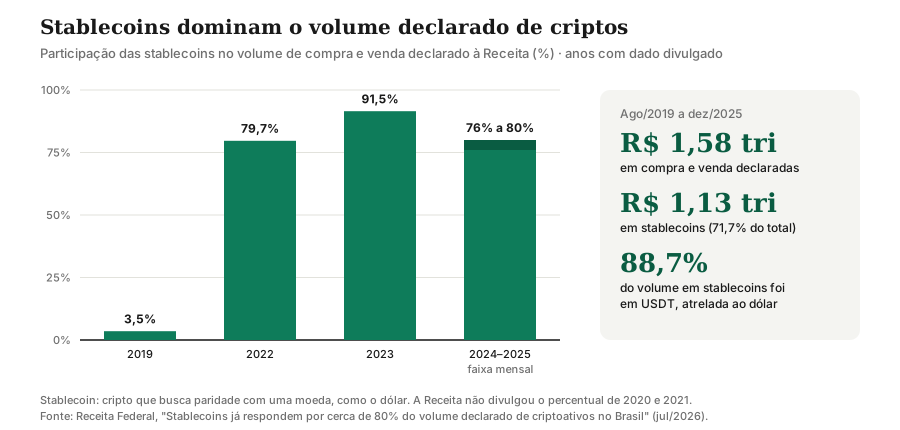
Stablecoin é um criptoativo que tenta manter paridade com uma moeda, quase sempre o dólar, e virou forma de ter dólar ou mandar dinheiro para fora. Segundo a Receita, de agosto de 2019 a dezembro de 2025 foram declarados cerca de R$ 1,58 trilhão em compra e venda de criptoativos, dos quais R$ 1,13 trilhão (71,7%) em stablecoins.
Com a Resolução BCB 521, quatro atividades passaram a ser operações do mercado de câmbio:
- pagamento ou transferência internacional com ativos virtuais;
- transferência de cripto para pagar despesas do uso internacional de cartão ou de outro meio de pagamento eletrônico;
- transferência de cripto de ou para carteira autocustodiada (aquela em que o próprio dono controla a chave privada), caso em que a prestadora deve identificar o dono da carteira e verificar origem e destino dos ativos;
- compra, venda ou troca de stablecoins.
As SPSAVs autorizadas a operar câmbio não podem mexer com dinheiro em espécie, e o pagamento ou a transferência internacional com cripto fica limitado ao equivalente a US$ 100 mil quando a contraparte não é instituição autorizada a operar câmbio. A obrigação de informar essas operações ao BC começou em 4 de maio de 2026. Para entender o que move o preço do dólar, veja o guia sobre taxa de câmbio.
E o IOF?
Os Decretos 12.466 e 12.499/2025 elevaram para 3,5% o IOF de várias operações de câmbio, como compras com cartão no exterior, compra de moeda em espécie e remessas para conta própria lá fora. Nenhum dos dois menciona ativos virtuais. O governo chegou a estudar um decreto com IOF de 3,5% sobre compras de criptoativos, mas em março de 2026 adiou a consulta pública sobre o tema. Até a revisão deste artigo, não havia IOF sobre criptoativos em vigor. Classificar uma operação como câmbio, sozinho, não cria o imposto: isso exige ato próprio.
Anúncio
Quando o token é valor mobiliário?
A Lei 14.478 diz expressamente que não se aplica aos ativos que são valores mobiliários e que não altera nenhuma competência da CVM. O critério está no Parecer de Orientação CVM 40, de 11 de outubro de 2022: o que importa é a essência econômica do token, não o nome que ele recebe.
Se um token representa um investimento coletivo, em que você aplica dinheiro esperando lucro gerado pelo esforço de outra pessoa ou empresa, ele tende a ser valor mobiliário. Exemplos típicos são tokens que prometem participação em receitas de um negócio ou em recebíveis. Nesse caso, a oferta pública precisa seguir as regras da CVM, e quem a distribui sem registro ou dispensa pratica oferta irregular. Já criptomoedas como o bitcoin, que não dão direito a lucro de ninguém, ficam no regime da Lei 14.478 e do BC.
Uma consequência prática: ETFs e fundos com exposição a criptoativos são produtos do mercado de capitais, sob a CVM, e a B3 lista ETFs de criptoativos desde 2021. A cota é comprada pela corretora de valores, sem chaves ou carteiras, com as taxas e a tributação próprias dos ETFs. O risco de preço continua todo com você.
Como funciona o imposto de renda sobre criptoativos?
O lucro na venda de criptoativos é ganho de capital: a diferença entre o valor de venda e o custo de aquisição. A regra vigente em 2026 tem três peças.
1. Isenção mensal de R$ 35 mil. O ganho é isento quando o total vendido no mês, somando todos os criptoativos, é de até R$ 35 mil (Lei 9.250/1995, art. 22, como aplicada pela Receita). O limite olha o valor das vendas, não o lucro. Se o total passar de R$ 35 mil, o ganho de todas as vendas do mês é tributável.
2. Alíquotas progressivas sobre o ganho, definidas pela Lei 13.259/2016:
| Parcela do ganho de capital | Alíquota |
|---|---|
| Até R$ 5 milhões | 15% |
| De R$ 5 milhões a R$ 10 milhões | 17,5% |
| De R$ 10 milhões a R$ 30 milhões | 20% |
| Acima de R$ 30 milhões | 22,5% |
3. Pagamento mensal. O imposto é recolhido por DARF até o último dia útil do mês seguinte ao da venda, e a operação é informada no programa de ganhos de capital, que alimenta a declaração anual.
Um exemplo para a maioria dos casos, em que a alíquota é 15%:
$$IR = 15\% \times (\text{valor de venda} - \text{custo de aquisição})$$| Situação no mês | Total vendido | Ganho | Imposto |
|---|---|---|---|
| Vendeu R$ 30 mil de criptoativos que custaram R$ 24 mil | R$ 30 mil | R$ 6 mil | Isento (vendas até R$ 35 mil) |
| Vendeu R$ 40 mil de criptoativos que custaram R$ 32 mil | R$ 40 mil | R$ 8 mil | 15% de R$ 8 mil = R$ 1.200 |
Dois pontos pedem atenção. A Receita entende, desde a Solução de Consulta Cosit 214/2021, que trocar um criptoativo por outro (bitcoin por stablecoin, por exemplo) também é alienação e pode gerar ganho tributável, mesmo sem passar pelo real; o entendimento é contestado por tributaristas, mas é o que a Receita aplica. E a MP 1.303/2025, que previa alíquota única de 17,5% e o fim da isenção de R$ 35 mil, perdeu a validade em 8 de outubro de 2025 sem ser votada. A regra antiga continua.
E a cripto guardada no exterior?
A Lei 14.754/2023 inclui ativos virtuais entre as aplicações financeiras no exterior, tributadas a 15% no ajuste anual, num regime separado do ganho de capital mensal. A IN RFB 2.180/2024 diz que ativos virtuais custodiados ou negociados por instituição localizada fora do país são considerados localizados no exterior, mas condiciona o enquadramento como aplicação financeira à natureza do ativo. Na prática, quem usa corretora estrangeira deve tratar a isenção de R$ 35 mil com cautela e conferir o caso com um contador. As regras gerais da declaração estão no guia de imposto de renda.
Como declarar e o que a Receita já sabe
Na declaração anual, os criptoativos vão em Bens e Direitos, grupo 08 (Criptoativos), com códigos para bitcoin, altcoins (outras criptomoedas), stablecoins, NFTs e outros. Segundo a Receita, cada espécie deve ser declarada quando o valor de aquisição for de R$ 5 mil ou mais, sempre pelo custo de aquisição, nunca pelo preço de mercado. Na descrição, informe a quantidade e, se fizer custódia própria, o tipo de carteira usada.
A Receita também recebe as operações por outro caminho. Desde 1º de julho de 2026, a DeCripto, criada pela IN RFB 2.291/2025 no padrão internacional da OCDE, substituiu o modelo da IN RFB 1.888/2019. Ficam obrigadas a entregá-la todo mês:
- as prestadoras de serviços de criptoativos que atuam no Brasil, inclusive as estrangeiras que se dirigem ao público brasileiro (por domínio “.br”, aceitação de Pix ou publicidade voltada a residentes, por exemplo);
- a pessoa física residente que opera por corretora no exterior, por plataforma descentralizada ou sem intermediário, quando o valor mensal das operações passar de R$ 35 mil.
A entrega é até o último dia útil do mês seguinte; para pessoa física, a multa por atraso é de R$ 100 por mês, e informação omitida ou errada custa 1,5% do valor da operação. Quem usa só corretora brasileira não entrega a DeCripto: a corretora informa, e a Receita cruza os dados com a sua declaração.
Corretora ou custódia própria?
Quem compra cripto escolhe onde ela fica, e cada opção troca um risco por outro:
| Aspecto | Na prestadora autorizada (custódia de terceiro) | Em carteira própria (autocustódia) |
|---|---|---|
| Quem controla a chave privada | A prestadora | Você |
| Regra do BC | Segregação, provas de reservas, auditoria, informação ao cliente | Não há intermediário regulado guardando o ativo |
| Se a empresa quebrar | A segregação existe para que os ativos dos clientes sejam identificados e transferidos | Não depende de empresa |
| Se você perder a senha | Em geral, o acesso à conta é recuperado pelos canais da empresa | Sem a frase de recuperação, o acesso se perde |
| Golpe ou invasão | Depende da segurança da empresa e da sua conta | Depende só de você; transação confirmada não se desfaz |
| Garantia do FGC | Não há | Não há |
A autocustódia elimina o risco da empresa, mas transfere tudo para você: quem tiver a frase de recuperação controla os ativos. Em nenhum dos casos existe o FGC, que cobre depósitos e alguns títulos bancários, não criptoativos.
Golpes e pirâmides: os sinais
Cripto atrai fraude porque transferências confirmadas não têm estorno, os ativos cruzam fronteiras em minutos e o jargão intimida. Os roteiros se repetem:
- Rendimento fixo ou garantido (“1% ao dia”, “lucro certo com robô de trading”): nenhum ativo de preço livre garante retorno, e pagar antigos com o dinheiro de novos é a definição de pirâmide;
- Bônus por indicação como principal fonte de ganho;
- Empresa que não informa CNPJ, sede no Brasil nem situação perante o BC e pede depósito via Pix em conta de terceiros;
- Saque bloqueado até você pagar “taxa”, “imposto” ou “liberação”;
- Falso suporte que pede a frase de recuperação ou o acesso remoto ao celular: nenhuma empresa séria pede isso.
Se o dinheiro saiu por Pix para uma conta de golpista, o caminho é o Mecanismo Especial de Devolução, explicado no guia sobre golpes no Pix. Depois que o valor vira cripto e sai para uma carteira controlada pelo golpista, a recuperação fica muito mais difícil. Antes de investir, consulte os alertas da CVM sobre ofertas irregulares e a lista de instituições do Banco Central; diante de suspeita, registre boletim de ocorrência.
Mesmo sem golpe, os riscos permanecem: o preço pode cair muito em pouco tempo, alguns tokens têm pouca liquidez e as regras ainda estão sendo implementadas. Dinheiro da reserva de emergência ou com data marcada não combina com ativos de alta volatilidade.
Conclusão
O Brasil passou a ter, em 2026, um mercado de criptoativos regulado: a Lei 14.478/2022 deu a base, o Banco Central autoriza e fiscaliza as prestadoras, a CVM cuida dos tokens que são valores mobiliários e a Receita acompanha ganhos e operações pela declaração anual e pela DeCripto. Para o investidor, as perguntas práticas são três: a empresa é autorizada ou pediu autorização no prazo? Quem controla a chave? Minhas vendas no mês passam de R$ 35 mil?
Para aprofundar, veja como funciona a tecnologia no guia de blockchain, por que o Drex não é criptomoeda, o papel da CVM, como os ETFs dão acesso indireto a cripto pela bolsa e como se proteger de golpes no Pix.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- Planalto — Lei 14.478/2022 (marco legal dos ativos virtuais): planalto.gov.br/ccivil_03/_ato2019-2022/2022/lei/l14478.htm
- Planalto — Decreto 11.563/2023 (Banco Central como regulador das prestadoras de serviços de ativos virtuais): planalto.gov.br/ccivil_03/_ato2023-2026/2023/decreto/D11563.htm
- Banco Central — Nota: BC regulamenta o uso de ativos virtuais e o funcionamento e a autorização das instituições desse mercado (10/11/2025): bcb.gov.br/detalhenoticia/20918/nota
- Banco Central — Resolução BCB 519/2025 (processos de autorização das SPSAVs e de outras instituições): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=519
- Banco Central — Resolução BCB 520/2025 (constituição e funcionamento das SPSAVs e prestação de serviços de ativos virtuais): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=520
- Banco Central — Resolução BCB 521/2025 (ativos virtuais no mercado de câmbio e capitais internacionais): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=521
- Banco Central — Resolução BCB 589/2026 (altera a Resolução BCB 520; vedação a partir de 6/11/2026): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=589
- Banco Central — Encontre uma instituição autorizada: bcb.gov.br/estabilidadefinanceira/encontreinstituicao
- CVM — Parecer de Orientação 40/2022: os criptoativos e o mercado de valores mobiliários: conteudo.cvm.gov.br/legislacao/pareceres-orientacao/pare040.html
- CVM — Alertas ao cidadão (ofertas e atuação irregulares): gov.br/cvm/pt-br/assuntos/protecao/alertas
- Receita Federal — Criptoativos (orientação e dados abertos): gov.br/receitafederal/pt-br/assuntos/orientacao-tributaria/declaracoes-e-demonstrativos/criptoativos
- Receita Federal — Atos referentes à DeCripto (IN RFB 2.291/2025): gov.br/receitafederal/pt-br/assuntos/orientacao-tributaria/declaracoes-e-demonstrativos/criptoativos/decripto
- Normas Legais — íntegra da IN RFB 2.291/2025 (DeCripto): normaslegais.com.br/legislacao/instrucao-normativa-rfb-2291-2025.htm
- Receita Federal — Stablecoins já respondem por cerca de 80% do volume declarado de criptoativos no Brasil (jul/2026): gov.br/receitafederal/pt-br/assuntos/noticias/2026/julho/stablecoins-ja-respondem-por-cerca-de-80-do-volume-declarado-de-criptoativos-no-brasil
- Receita Federal — Meu Imposto de Renda: bens financeiros (criptoativos): gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/preenchimento/manual-mir/patrimonio/bens-financeiros
- Planalto — Lei 9.250/1995 (art. 22: isenção na alienação de bens de pequeno valor): planalto.gov.br/ccivil_03/leis/l9250.htm
- Planalto — Lei 13.259/2016 (alíquotas progressivas do ganho de capital): planalto.gov.br/ccivil_03/_ato2015-2018/2016/lei/l13259.htm
- Planalto — Lei 14.754/2023 (aplicações financeiras no exterior): planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14754.htm
- Normas Legais — íntegra da IN RFB 2.180/2024 (regulamenta a Lei 14.754/2023): normaslegais.com.br/legislacao/instrucao-normativa-rfb-2180-2024.htm
- Ministério da Fazenda — Perguntas e respostas sobre a Lei 14.754 e a IN RFB 2.180: gov.br/fazenda/pt-br/acesso-a-informacao/perguntas-frequentes/tributacao-offshore/29-4-24-perguntas-e-respostas-offshores-lei-14-754-e-in-rfb-2-180.pdf
- Conjur — Legalidade do imposto de renda na permuta de criptoativos (Solução de Consulta Cosit 214/2021): conjur.com.br/2024-jun-20/legalidade-do-imposto-de-renda-na-permuta-de-criptoativos/
- Planalto — Decreto 12.499/2025 (alíquotas do IOF): planalto.gov.br/ccivil_03/_ato2023-2026/2025/decreto/D12499.htm
- Planalto — Decreto 12.466/2025 (IOF; revogado pelo Decreto 12.499/2025): planalto.gov.br/ccivil_03/_ato2023-2026/2025/decreto/D12466.htm
- InvestNews — Governo deve adiar consulta sobre IOF em criptomoedas, diz Reuters (23/3/2026): investnews.com.br/investimentos/governo-deve-adiar-consulta-sobre-iof-em-criptomoedas-diz-reuters/
- Banco Daycoval — MP 1.303 não aprovada: como fica a tributação dos seus investimentos: blog.daycoval.com.br/mp-1303/
- Jornal Contábil — MP sobre tributação de investimentos é retirada da pauta e perde a validade (9/10/2025): jornalcontabil.com.br/noticia/mp-sobre-tributacao-de-investimentos-e-retirada-da-pauta-e-perde-a-validade/
- ANBIMA — ANBIMA publica autorregulação para ativos virtuais (27/4/2026): anbima.com.br/pt_br/imprensa/anbima-publica-autorregulacao-para-ativos-virtuais.htm
- B3 — ETFs: b3.com.br/pt_br/produtos-e-servicos/negociacao/renda-variavel/etf.htm
Perguntas frequentes
Criptomoeda é regulamentada no Brasil?
Como saber se uma corretora de criptomoedas é autorizada?
Quem vende criptomoeda paga imposto de renda?
Como declarar criptomoeda no imposto de renda?
Tem IOF na compra de criptomoeda?
Criptomoeda na corretora tem garantia do FGC?
Bitcoin é valor mobiliário?
Anúncio