
Parte do guia Economia · Boletim Focus e Expectativas
Boletim Focus: o que é e como ler as projeções do mercado
Anúncio
Toda segunda-feira de manhã, antes de o mercado abrir, o Banco Central publica um relatório de poucas páginas que movimenta o noticiário econômico: o boletim Focus. Nele estão as projeções de mais de uma centena de bancos, gestoras e consultorias para a inflação, a taxa Selic, o dólar e o crescimento da economia. É a forma mais rápida de saber o que o mercado espera, e uma das principais referências do próprio Banco Central para decidir os juros.
Em novembro de 2026, o Focus ganhou ainda mais atenção. As projeções para a inflação ficaram acima da meta e subiram no ano, o dólar e os juros futuros saltaram depois do segundo turno das eleições, e o Copom citou as expectativas do Focus ao interromper os cortes da Selic em 4 de novembro.
Este guia explica como o Focus é feito, como ler cada número, o que os movimentos recentes mostram e onde encontrar os dados completos.
O que é o boletim Focus
O Focus (oficialmente, Focus – Relatório de Mercado) é o resumo semanal do Sistema de Expectativas de Mercado, mantido pelo Banco Central. A pesquisa começou em maio de 1999, às vésperas da adoção do regime de metas de inflação, e o sistema eletrônico, em 2001. O objetivo era acompanhar de perto as expectativas, peça central desse regime: se as pessoas e as empresas esperam inflação alta, reajustam preços e salários de acordo, e a inflação tende a se confirmar.
Instituições cadastradas, como bancos, gestoras de recursos, corretoras, consultorias e empresas não financeiras, registram as suas projeções no sistema, quando quiserem. A participação é voluntária, mas é levada a sério: o Banco Central publica rankings de acerto, e as instituições que deixam de atualizar as projeções por muito tempo perdem o acesso.
Uma breve história
O Brasil adotou o regime de metas de inflação em junho de 1999, poucos meses depois da desvalorização do real. Num regime de metas, o Banco Central precisa saber o que os agentes econômicos esperam, porque as expectativas influenciam os preços de hoje. Por isso, o Banco Central passou a coletar as expectativas do mercado, numa pesquisa iniciada em maio de 1999 que deu origem ao Focus.
Com o tempo, a pesquisa foi ampliada, ganhou um sistema eletrônico, novos indicadores, horizontes mais longos (até cinco anos à frente) e dados abertos. O número de participantes também cresceu: em 2016, cerca de 130 instituições tinham acesso ao sistema; em 2026, entre cerca de 105 e 160 enviam projeções para os principais indicadores, conforme o indicador e a época. Em 2025, o regime de metas mudou de ano-calendário para meta contínua, o que aumentou a importância das projeções para os 12 meses seguintes, também presentes no relatório.
Como o Focus é calculado
Três regras definem os números do relatório:
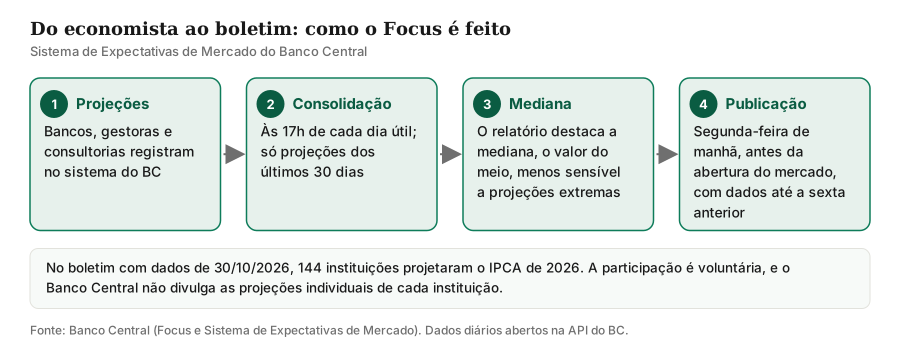
- Janela de 30 dias. Só entram projeções registradas ou confirmadas nos 30 dias anteriores à data de referência. Projeções antigas, não atualizadas, são descartadas.
- Consolidação diária. O sistema calcula as estatísticas às 17h de cada dia útil. O relatório de segunda-feira traz a posição da sexta-feira anterior.
- Mediana como destaque. O número divulgado é a mediana: o valor do meio quando todas as projeções são ordenadas. Se 144 instituições projetam o IPCA, a mediana é o valor que deixa metade delas acima e metade abaixo.
A mediana é preferida à média porque não se deixa levar por poucas projeções muito altas ou muito baixas. No Focus de 30/10/2026, as projeções para o IPCA de 2026 iam de 4,91% a 5,92%, mas a mediana estava em 5,22%.
Os dados completos, com média, desvio padrão, mínimo, máximo e número de respondentes, ficam disponíveis nos dados abertos do Banco Central, com atualização diária.
Como ler o boletim: um exemplo com o Focus de 30/10/2026
A primeira página do relatório traz uma tabela com as medianas para o ano corrente e os seguintes, comparando com quatro semanas antes e uma semana antes, e setas que indicam se a projeção subiu, caiu ou ficou estável, com o número de semanas seguidas no mesmo sentido.
| Indicador | Ano | Há 4 semanas (2/10) | Há 1 semana (23/10) | 30/10/2026 |
|---|---|---|---|---|
| IPCA (%) | 2026 | 5,01 | 5,19 | 5,22 |
| IPCA (%) | 2027 | 4,30 | 4,34 | 4,76 |
| Selic no fim do ano (%) | 2026 | 13,50 | 13,25 | 13,50 |
| Selic no fim do ano (%) | 2027 | 12,00 | 11,75 | 12,50 |
| Câmbio no fim do ano (R$/US$) | 2026 | 5,20 | 5,05 | 5,34 |
| Câmbio no fim do ano (R$/US$) | 2027 | 5,28 | 5,15 | 5,40 |
| PIB (%) | 2026 | 1,85 | 1,80 | 1,76 |
| PIB (%) | 2027 | 1,40 | 1,31 | 1,20 |
Fonte: Banco Central, Sistema de Expectativas de Mercado (medianas).
A tabela conta uma história: em uma única semana, a do segundo turno das eleições, a projeção de inflação para 2027 subiu quase meio ponto, a de Selic para o fim de 2027 subiu 0,75 ponto, o dólar esperado para o fim do ano saltou de R$ 5,05 para R$ 5,34 e o crescimento esperado para 2027 caiu. O mercado passou a esperar mais inflação, juros mais altos por mais tempo e menos crescimento.
Os principais indicadores do Focus
- IPCA: a inflação oficial, que o Banco Central persegue. É o número mais acompanhado. O relatório traz também a inflação esperada para os 12 meses seguintes e os preços administrados (energia, combustíveis, planos de saúde, transporte público).
- Selic: a taxa básica esperada para o fim de cada ano e para os próximos meses; os dados abertos trazem também a expectativa para cada reunião do Copom. Diz quanto o mercado espera de cortes ou altas.
- Câmbio: a cotação do dólar esperada para o fim de cada ano.
- PIB: o crescimento esperado da economia.
- Outros: IGP-M, balança comercial, conta corrente, investimento estrangeiro, resultado primário e dívida líquida do setor público, menos destacados no noticiário.
O Focus e as decisões do Copom
O Banco Central acompanha o Focus de perto por dois motivos.
O primeiro é o cenário de referência. As projeções de inflação do próprio Copom usam a trajetória de Selic extraída do Focus. Quando o comunicado diz que a projeção para o horizonte relevante é de 3,5%, essa conta supõe que a Selic seguirá o caminho esperado pelo mercado.
O segundo é a ancoragem das expectativas. O objetivo do Banco Central é que as pessoas acreditem que a inflação vai convergir para a meta de 3%. Se as projeções de prazos mais longos se afastam da meta, o BC entende que sua credibilidade está em risco e tende a manter os juros altos por mais tempo.
Foi exatamente o argumento de novembro de 2026. Ao manter a Selic em 13,75%, o Copom escreveu que “as expectativas de inflação para 2026 e 2027 apuradas pela pesquisa Focus distanciaram-se adicionalmente em relação à meta”, situando-se em 5,2% e 4,8%, e que monitora “com atenção a desancoragem das expectativas de inflação para prazos mais longos”. O guia de taxa Selic detalha a decisão.
A meta contínua e o descumprimento
Desde 2025, a meta de inflação é contínua: 3% ao ano, com tolerância de 1,5 ponto para cima ou para baixo, aferida todo mês na inflação acumulada em 12 meses. Se a inflação ficar fora do intervalo por seis meses consecutivos, a meta é considerada descumprida, e o Banco Central precisa explicar os motivos em carta aberta ao ministro da Fazenda e no Relatório de Política Monetária.
Isso aconteceu em julho de 2025, na primeira carta do regime contínuo, com o IPCA de 12 meses em 5,35% em junho de 2025. Em 2026, a inflação passou do teto em alguns meses, mas sem completar seis meses seguidos até setembro. O Focus é a melhor ferramenta para antecipar se isso pode voltar a acontecer: com projeção de 5,22% para o ano, o mercado espera inflação acima do teto no fim de 2026.
Anúncio
O que o Focus mostrou em 2026
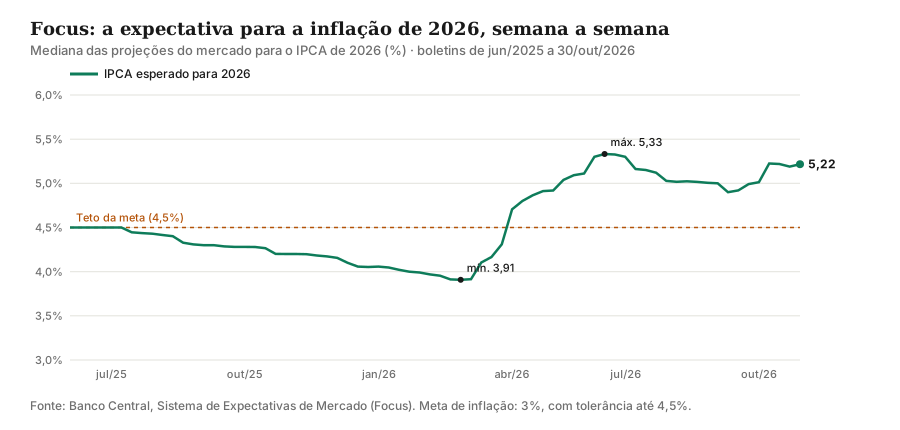
O gráfico do início conta a evolução da expectativa para o IPCA de 2026 ao longo de 17 meses:
- 2025: a projeção ficou entre 4% e 4,5%, perto do teto, com a Selic subindo até 15%.
- Início de 2026: com a inflação em queda, chegou a 3,91% no fim de fevereiro, dentro do intervalo da meta.
- Março a junho de 2026: choques de oferta, com a alta do petróleo associada aos conflitos no Oriente Médio e efeitos climáticos sobre alimentos, levaram a projeção a 5,33% em junho.
- Segundo semestre: recuo para perto de 5% em agosto e setembro, alta para 5,22% no início de outubro e estabilidade nesse nível até o fim do mês.
A trajetória mostra uma característica importante do Focus: ele reage às notícias. Ele não antecipa choques; incorpora-os à medida que aparecem.
O Focus acerta?
As projeções do Focus são o melhor consenso disponível, mas erram com frequência, às vezes por muito. No fim de 2025, a mediana para o IPCA de 2026 era de 4,04%; dez meses depois, de 5,22%. A Selic esperada para o fim de 2026 passou de 12,25% para 13,50% no mesmo período.
Uma forma de medir o acerto é comparar a projeção feita no começo de cada ano com a inflação que de fato ocorreu:
| Ano | Focus no início do ano | IPCA realizado | Erro (p.p.) |
|---|---|---|---|
| 2015 | 6,56% | 10,67% | +4,11 |
| 2016 | 6,92% | 6,29% | −0,63 |
| 2017 | 4,86% | 2,95% | −1,91 |
| 2018 | 3,96% | 3,75% | −0,21 |
| 2019 | 4,01% | 4,31% | +0,30 |
| 2020 | 3,60% | 4,52% | +0,92 |
| 2021 | 3,32% | 10,06% | +6,74 |
| 2022 | 5,03% | 5,79% | +0,76 |
| 2023 | 5,30% | 4,62% | −0,68 |
| 2024 | 3,90% | 4,83% | +0,93 |
| 2025 | 4,99% | 4,26% | −0,73 |
Mediana no primeiro dia útil de cada ano (dados diários do Sistema de Expectativas). Fontes: Banco Central (Focus) e IBGE (IPCA). Cálculo: Mundo dos Bancos.
Na maioria dos anos, o erro fica abaixo de 1 ponto percentual. Os grandes erros aparecem quando a economia sofre choques, para cima ou para baixo: em 2017, a queda forte dos preços dos alimentos levou a inflação a 2,95%, quase 2 pontos abaixo do esperado; em 2015, a liberação de preços administrados e a desvalorização do real levaram a inflação a dois dígitos; em 2021, a alta de commodities, a crise hídrica e o câmbio pós-pandemia fizeram o IPCA passar de 10%, contra uma projeção de 3,3%. Nos dois casos, o Focus foi corrigindo as projeções ao longo do ano, mas sempre atrás dos fatos.
Algumas razões:
- Choques imprevisíveis, como guerras, secas e pandemias, mudam o cenário de uma hora para outra.
- Comportamento de manada. Instituições tendem a não se afastar muito do consenso, para não errar sozinhas.
- Atualização lenta. Como entram projeções dos últimos 30 dias, a mediana demora alguns dias para refletir uma mudança brusca. Por isso, analistas olham também a mediana das projeções dos últimos 5 dias úteis, mais sensível às novidades.
O Top 5, ranking das instituições que mais acertam em cada horizonte, existe justamente para separar os bons previsores. O Banco Central divulga o ranking e as projeções desse grupo à parte, e não no relatório semanal.
Focus, Copom e mercado: três termômetros da inflação
O Focus não é a única medida de inflação esperada. Há pelo menos três, e comparar as três ajuda a entender o momento:
| Termômetro | Quem produz | Inflação esperada (nov/2026) | O que reflete |
|---|---|---|---|
| Focus | Mediana de economistas de mercado | 5,22% em 2026; 4,76% em 2027 | O consenso das previsões |
| Projeção do Copom | Banco Central, no comunicado | 5,6% em 2026; 4,7% em 2027; 3,5% no 2º tri de 2028 | O cenário do BC, com a Selic do Focus |
| Inflação implícita | Preço dos títulos públicos | cerca de 6,9% ao ano até 2032 | O que o mercado cobra, com prêmio de risco |
Inflação implícita calculada com o Tesouro Prefixado 2032 (15,34%) e o Tesouro IPCA+ 2032 (IPCA + 7,92%) em 5/11/2026.
Quando os três termômetros sobem juntos, como em outubro e novembro de 2026, o sinal é forte. Quando a inflação implícita fica muito acima do Focus, a diferença costuma refletir prêmio de risco, e não necessariamente uma inflação maior: o investidor cobra para se proteger da incerteza. O guia de curva de juros explica como esse prêmio se forma.
Exemplo: o Focus e o rendimento da sua renda fixa
Suponha R$ 100 mil aplicados no Tesouro Selic ou num CDB de 100% do CDI. A projeção de Selic do Focus indica quanto esse dinheiro deve render. Em 23 de outubro de 2026, o mercado esperava a Selic em 11,75% no fim de 2027; uma semana depois, em 12,50%.
Uma diferença de 0,75 ponto na Selic de fim de ano significa, grosso modo, uma Selic média cerca de 0,4 ponto maior ao longo de 2027. Sobre R$ 100 mil, isso representa perto de R$ 400 a mais de rendimento bruto no ano. Para quem tem dívidas atreladas à Selic ou ao CDI, a conta é a mesma, mas no sentido contrário.
A lição prática: o Focus não muda o seu rendimento, mas antecipa para onde ele vai. Uma sequência de revisões da Selic para cima favorece o pós-fixado; revisões para baixo tornam mais atraente travar taxas.
O que o Focus espera para os próximos anos
O Focus traz projeções até cinco anos à frente. Elas mostram se o mercado acredita que a inflação vai voltar à meta e em quanto tempo, e quanto os juros devem cair. Com dados de 30/10/2026:
| Indicador | 2026 | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|---|
| IPCA (%) | 5,22 | 4,76 | 4,00 | 3,98 | 3,82 |
| Selic no fim do ano (%) | 13,50 | 12,50 | 11,00 | 10,25 | 10,00 |
| Câmbio (R$/US$) | 5,34 | 5,40 | 5,40 | 5,45 | 5,50 |
| PIB (%) | 1,76 | 1,20 | 1,80 | 2,00 | 2,00 |
Medianas do Sistema de Expectativas de Mercado do Banco Central em 30/10/2026. O relatório semanal vai até 2029; a coluna de 2030 vem dos dados abertos.
Dois sinais chamam atenção. O primeiro é que, mesmo em 2030, a inflação esperada (3,82%) continua acima da meta de 3%: é o que o Copom chama de desancoragem das expectativas de longo prazo, e é o motivo pelo qual o Banco Central reluta em cortar juros. O segundo é que o mercado espera a Selic em 10% ao final da década, o que, com inflação perto de 3,8%, ainda significa juro real de cerca de 6%, acima do juro neutro de 5% usado pelo Banco Central no Relatório de Política Monetária.
Como usar o Focus no dia a dia
Mesmo para quem não trabalha no mercado financeiro, o Focus tem usos práticos:
- Renda fixa. A Selic esperada indica para onde vai o rendimento do Tesouro Selic, dos CDBs e da poupança. Se o mercado espera Selic em queda, quem quer garantir a taxa atual considera títulos prefixados ou IPCA+. O guia de Tesouro IPCA+ e prefixado explica essa escolha.
- Juro real. A inflação esperada para os 12 meses seguintes é a base para calcular o juro real ex-ante. Veja o guia de juro real.
- Reajustes e contratos. Projeções de IPCA e IGP-M ajudam a estimar reajustes de aluguel, salários e contratos.
- Viagens e compras no exterior. A projeção de câmbio dá uma referência, com cautela, para o planejamento de quem vai viajar.
- Orçamento de empresas. Inflação, juros e PIB esperados são insumos básicos de qualquer planejamento.
O ponto de atenção é não tratar o Focus como previsão garantida. Ele mostra o consenso de hoje, que muda toda semana.
Anúncio
Onde encontrar os dados
- Relatório semanal em PDF: página do Focus no site do Banco Central, publicada às segundas-feiras de manhã, antes da abertura do mercado.
- Séries completas: o portal de dados abertos do Banco Central e a API de expectativas de mercado trazem as estatísticas diárias por indicador e horizonte, desde o início da série, com mediana, média, desvio padrão, mínimo, máximo e número de respondentes. É possível baixar os dados em planilha ou consumir por programas em Python ou R.
- Imprensa especializada: jornais e portais de economia publicam o resumo do Focus logo depois da divulgação.
Um exemplo de consulta à API, para quem programa, é filtrar o indicador “IPCA”, o ano de referência e a base de cálculo, e ordenar pela data. Os gráficos deste artigo foram feitos assim, com os dados públicos do Banco Central.
Glossário do relatório
- Mediana: valor central das projeções ordenadas; é o número de destaque.
- Média e desvio padrão: disponíveis nos dados abertos; o desvio padrão mede o grau de discordância entre as instituições.
- Respondentes: número de instituições que enviaram projeção válida para aquele indicador e horizonte.
- Últimos 5 dias úteis: mediana calculada só com projeções recentes, mais sensível a mudanças bruscas.
- Inflação 12 meses suavizada: projeção para o IPCA acumulado nos 12 meses seguintes, ajustada para comparar meses diferentes.
- Preços administrados: itens com preços definidos ou influenciados pelo governo, como energia elétrica, combustíveis, planos de saúde e tarifas de transporte.
- Top 5: grupo das cinco instituições que mais acertaram em cada horizonte (curto, médio e longo prazo), divulgado à parte.
- Reuniões do Copom: os dados abertos trazem a Selic esperada para cada reunião futura, útil para saber se o mercado espera corte, manutenção ou alta.
Uma rotina semanal de leitura
Para acompanhar o Focus sem perder tempo, uma rotina simples funciona bem: toda segunda-feira, olhe a tabela da primeira página e anote quatro números (IPCA do ano corrente e do seguinte, Selic do fim do ano seguinte e câmbio do fim do ano). Observe as setas: três ou mais semanas seguidas no mesmo sentido indicam uma tendência, e não ruído. Compare, uma vez por mês, com a taxa do Tesouro Prefixado de prazo intermediário. Em menos de cinco minutos, você sabe se o mercado está mais otimista ou mais pessimista do que na semana anterior, e por quê.
Erros comuns na leitura do Focus
- Confundir projeção de fim de ano com inflação de 12 meses. A projeção do IPCA de 2026 é para o acumulado de janeiro a dezembro; o acumulado em 12 meses é outra medida.
- Ler a Selic do Focus como a taxa média do ano. O Focus traz a Selic esperada para o fim de cada ano.
- Ignorar a dispersão. Quando mínimo e máximo estão muito distantes, o consenso é frágil.
- Tratar uma semana como tendência. Uma variação isolada pode ser ruído; várias semanas no mesmo sentido, como as setas do relatório mostram, indicam tendência.
- Achar que o Focus é a opinião do Banco Central. São as projeções do mercado; as do Banco Central estão nos comunicados do Copom e no Relatório de Política Monetária.
Conclusão
O boletim Focus é uma fotografia semanal do que o mercado espera para inflação, juros, câmbio e crescimento. Feito com as projeções de mais de cem instituições e resumido pela mediana, ele orienta o noticiário, os investidores e o próprio Copom. Em novembro de 2026, mostrou expectativas de inflação acima da meta para 2026 e 2027, juros altos por mais tempo e crescimento menor, o mesmo diagnóstico que levou o Banco Central a interromper os cortes da Selic.
Saber ler o Focus é saber ler o humor do mercado. Mas, como qualquer projeção, ele erra: use-o como referência, não como certeza.
Nota de atualização: medianas do boletim Focus com dados de 2/10, 23/10 e 30/10/2026 e série semanal de jun/2025 a out/2026, extraídas dos dados abertos do Banco Central; comunicado do Copom de 4/11/2026.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Próximo passo
Fontes e referências
- Banco Central — Focus: Relatório de Mercado: bcb.gov.br/publicacoes/focus
- Banco Central — Relatório Focus de 30/10/2026 (PDF): bcb.gov.br/content/focus/focus/R20261030.pdf
- Banco Central — Perguntas frequentes: Sistema de Expectativas de Mercado: bcb.gov.br/content/controleinflacao/Documents/Expectativas_mercado/FAQ13-Expectativas-de-Mercado.pdf
- Banco Central — API de expectativas de mercado (Olinda): olinda.bcb.gov.br/olinda/servico/Expectativas/versao/v1/aplicacao
- Banco Central — Dados abertos: expectativas de mercado: dadosabertos.bcb.gov.br/dataset/expectativas-mercado
- Banco Central — Comunicado da 282ª reunião do Copom (4/11/2026): bcb.gov.br/controleinflacao/comunicadoscopom
- Banco Central — Relatório de Política Monetária (set/2026): bcb.gov.br/content/ri/relatorioinflacao/202609/rpm202609p.pdf
- Banco Central — Carta aberta sobre o descumprimento da meta (jul/2025): bcb.gov.br/content/controleinflacao/controleinflacao_docs/carta_aberta/OF_CIO_17431_2025_BCB_SECRE_01.pdf
Perguntas frequentes
O que é o boletim Focus?
Quando o boletim Focus é divulgado?
O que significa a mediana no Focus?
Quem responde ao boletim Focus?
O que é o Top 5 do Focus?
O Focus acerta?
Anúncio