
Parte do guia Bancos · Cooperativas de Crédito
Cooperativas de crédito: como funcionam e se são seguras
Anúncio
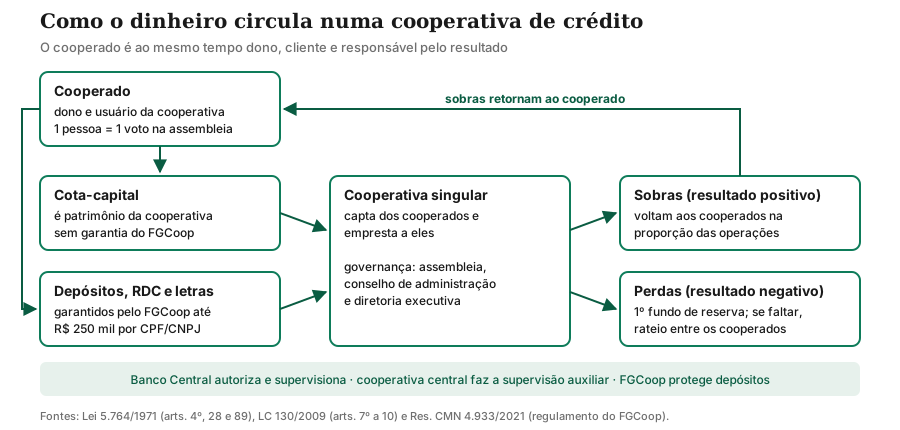
Quem mora no interior, trabalha no agro ou tem uma pequena empresa provavelmente já ouviu a proposta: “abra a conta na cooperativa, aqui você é dono”. Numa cooperativa de crédito, o cliente é sócio: entra com um pedaço do capital, vota em assembleia e divide o resultado do ano, para o bem e para o mal. Isso traz vantagens e riscos que um correntista de banco não tem.
Neste guia você vai entender as leis que regem as cooperativas, a cota-capital, as sobras e o rateio de perdas, até onde vai a garantia do FGCoop, o tamanho do segmento e quando faz sentido comparar uma cooperativa com um banco.
Nota de atualização (out/2026): regras conferidas na Lei 5.764/1971, na Lei Complementar 130/2009 (com as alterações da LC 196/2022) e no regulamento do FGCoop aprovado pela Resolução CMN 4.933/2021. Números do segmento com data-base de dezembro de 2025, do Panorama do Sistema Nacional de Crédito Cooperativo publicado pelo Banco Central em 2026.
O que é uma cooperativa de crédito?
Segundo o Banco Central, cooperativa de crédito é uma instituição financeira formada pela associação de pessoas para prestar serviços financeiros aos seus associados. Os cooperados são, ao mesmo tempo, donos e usuários: participam da gestão e usam produtos parecidos com os de um banco, como conta-corrente, cartão, aplicações e empréstimos.
A diferença está na natureza da sociedade. A Lei 5.764/1971 define as cooperativas como sociedades de pessoas, e não de capital, constituídas para prestar serviços aos associados, sem objetivo de lucro. Somada à LC 130/2009, essa natureza se traduz em três regras básicas:
- Uma pessoa, um voto. Nas cooperativas singulares, cada associado tem um voto na assembleia, qualquer que seja o número de cotas que possua.
- Resultado proporcional ao uso. O que sobra no fim do ano volta aos associados na proporção das operações que cada um fez com a cooperativa, e não na proporção do capital.
- Operações com associados. A Lei Complementar 130/2009 restringe a captação de recursos e a concessão de crédito aos associados, com exceções como operações com outras instituições financeiras, repasses de recursos oficiais e depósitos de municípios onde a cooperativa tem dependência.
O guia de tipos de bancos mostra onde as cooperativas se encaixam entre as demais instituições; aqui o foco é o que só existe no mundo cooperativo.
Cooperativa × banco: o que muda na prática
| Aspecto | Banco | Cooperativa de crédito |
|---|---|---|
| Natureza | Sociedade de capital (em geral, sociedade anônima) | Sociedade de pessoas, sem fins lucrativos |
| Quem é dono | Acionistas, que podem não ser clientes | Os próprios cooperados, que são também os clientes |
| Voto | Proporcional às ações | Um voto por associado, independentemente do capital |
| Para usar | Basta abrir conta | É preciso se associar e integralizar cota-capital |
| Resultado positivo | Lucro, distribuído aos acionistas | Sobras, distribuídas aos cooperados conforme as operações |
| Resultado negativo | Prejuízo absorvido pelo patrimônio dos acionistas | Coberto pelo fundo de reserva e, se faltar, rateado entre os cooperados |
| Quem autoriza e fiscaliza | Banco Central | Banco Central, com supervisão auxiliar da cooperativa central |
| Garantia dos depósitos | FGC | FGCoop |
| Capital do cliente | Não há | Cota-capital, sem garantia do FGCoop |
Quais leis regem as cooperativas de crédito?
Três camadas de regras se somam:
- Lei 5.764/1971, a Política Nacional de Cooperativismo, vale para todas as cooperativas. Ela define a singularidade do voto, os fundos obrigatórios e a forma de cobrir prejuízos, e diz que as cooperativas de crédito são fiscalizadas pelo Banco Central.
- Lei Complementar 130/2009, a lei do Sistema Nacional de Crédito Cooperativo (SNCC), trata especificamente das cooperativas de crédito e aplica a elas as competências do Conselho Monetário Nacional (CMN) e do Banco Central sobre instituições financeiras.
- Resoluções do CMN, como a Resolução CMN 5.051/2022, que organiza o funcionamento das cooperativas e as classifica em três categorias: plena (pode realizar todas as operações previstas), clássica (operações de perfil de risco simplificado) e de capital e empréstimo (não capta depósitos; trabalha com o capital dos associados e com empréstimos e repasses).
O que mudou com a LC 196/2022
A Lei Complementar 196, de 24 de agosto de 2022, revisou a LC 130. Os pontos que mais interessam ao cooperado:
| Tema | O que a LC 196/2022 trouxe |
|---|---|
| Quem pode se associar | A área de admissão passou a ser definida pela capacidade de reunir, controlar e atender, inclusive por meio eletrônico, podendo alcançar pessoas de qualquer lugar do país |
| Governança | As cooperativas passam a ter, obrigatoriamente, conselho de administração eleito pela assembleia e diretoria executiva subordinada a ele; o CMN pode admitir conselheiro independente não associado, desde que a maioria seja de associados |
| Assembleias | Podem ser presenciais, a distância ou híbridas, com convocação de pelo menos 10 dias divulgada na internet; admite-se representação por delegados |
| Cota-capital | As quotas-partes passaram a ser impenhoráveis; enquanto a devolução não for exigível, ficam registradas no patrimônio líquido |
| Crise numa cooperativa | O Banco Central pode autorizar a cooperativa central ou a confederação a assumir temporariamente a administração de uma filiada em situação que ameace sua continuidade ou cause perdas aos associados |
Cota-capital: o que é e por que ela não é um investimento comum
Para se associar, você subscreve e integraliza cotas-partes do capital social da cooperativa, no valor fixado pelo estatuto. É a sua parte como dono. A Lei 5.764/1971 permite que o estatuto preveja a integralização em prestações periódicas.
Quatro características separam a cota-capital de uma aplicação financeira:
- Não tem garantia do FGCoop. O regulamento do fundo exclui expressamente “os saldos de quotas-partes de capital” dos associados. Se a cooperativa for liquidada, a cota não entra na garantia.
- Remuneração limitada. A LC 130/2009 proíbe distribuir benefícios às cotas, exceto uma remuneração anual limitada à taxa Selic. É comum ouvir “juros ao capital”; o valor e a existência desse pagamento dependem da cooperativa.
- Liquidez restrita. Em regra, a cota só é devolvida quando você se desliga, nas condições do estatuto. A devolução depende de a cooperativa continuar cumprindo os limites de patrimônio exigidos, e a devolução parcial precisa de autorização do conselho de administração ou da diretoria.
- Absorve perdas. Como é capital próprio da cooperativa, a cota é a primeira linha de proteção dos depositantes, junto com as reservas. Em dezembro de 2025, o patrimônio líquido das cooperativas singulares somava R$ 133 bilhões, segundo o Banco Central.
Em outras palavras: a cota-capital é participação societária, não depósito.
Anúncio
Sobras e rateio de perdas: o resultado é dos cooperados
No banco, o lucro vai para os acionistas. Na cooperativa, o resultado do exercício pertence aos associados. Antes de qualquer distribuição, a Lei 5.764/1971 manda constituir dois fundos:
- Fundo de reserva, com pelo menos 10% das sobras líquidas, para reparar perdas e financiar o desenvolvimento da cooperativa;
- Fates (Fundo de Assistência Técnica, Educacional e Social), com pelo menos 5% das sobras líquidas.
O restante pode ser distribuído. Pela LC 130/2009, cabe à assembleia geral definir a fórmula, que deve se basear nas operações de cada associado no exercício. Um critério ilustrativo, apenas para mostrar a lógica da proporcionalidade, seria:
$$S_i = S \times \frac{O_i}{\sum_j O_j}$$em que \(S\) é o total de sobras a distribuir, \(O_i\) é o volume de operações do associado \(i\) e \(\sum_j O_j\) é o volume de operações de todos os associados. Se a cooperativa decidir distribuir R$ 10 milhões e as suas operações representarem 0,01% do total, a sua parte seria de R$ 1.000. A fórmula real (quais operações contam e com que peso) é a que a assembleia da sua cooperativa aprovar.
E quando o ano é ruim?
A mesma lógica vale ao contrário. Pela Lei 5.764/1971, os prejuízos do exercício são cobertos primeiro pelo fundo de reserva e, se ele for insuficiente, rateados entre os associados na razão direta dos serviços usufruídos. A LC 130/2009 permite que a assembleia decida compensar o saldo das perdas com sobras de exercícios seguintes, desde que a cooperativa se mantenha dentro dos limites de patrimônio exigidos.
Também importa o tipo de responsabilidade previsto no estatuto: a Lei 5.764/1971 admite cooperativas de responsabilidade limitada (o associado responde pelos compromissos da sociedade até o valor do capital que subscreveu) e de responsabilidade ilimitada. Leia o estatuto antes de se associar.
Cooperativa de crédito é segura?
Supervisão: Banco Central e cooperativa central
As cooperativas de crédito são autorizadas e supervisionadas pelo Banco Central, ao contrário dos outros ramos do cooperativismo, como transporte ou agropecuária. Elas seguem regras prudenciais de capital e de auditoria; as demonstrações financeiras são auditadas por auditor independente ou por entidade de auditoria cooperativa credenciada pelo Banco Central. As cooperativas filiadas a uma central passam ainda pela supervisão auxiliar dessa central, e, como instituições financeiras, estão sujeitas aos regimes de intervenção e liquidação extrajudicial decretados pelo Banco Central.
A garantia do FGCoop, no que ela tem de específico
O FGCoop (Fundo Garantidor do Cooperativismo de Crédito) é o equivalente cooperativo do FGC. A comparação geral entre os dois fundos está no guia do FGC; aqui vão os detalhes que só aparecem no regulamento do FGCoop, hoje aprovado pela Resolução CMN 4.933/2021 (a norma original, de 2013, era a Resolução CMN 4.284):
- Quem é associado: as cooperativas singulares de crédito captadoras de depósitos e os bancos cooperativos. Cooperativas de capital e empréstimo, que não captam depósitos, ficam fora dessa lógica.
- O que é garantido: depósitos à vista e a prazo (como o RDC, o Recibo de Depósito Cooperativo), poupança, depósitos em conta-salário, letras de câmbio, letras hipotecárias, LCI, LCA e operações compromissadas com títulos de empresa ligada emitidos após 8 de março de 2012.
- Limite: até R$ 250 mil no total de créditos de cada CPF ou CNPJ contra a mesma instituição associada, em caso de intervenção ou liquidação extrajudicial. Nas contas conjuntas, o limite é dividido entre os titulares.
- Sem teto global: o regulamento não traz o limite de R$ 1 milhão a cada quatro anos que existe no FGC.
- O que fica de fora: a cota-capital, depósitos judiciais, instrumentos com cláusula de subordinação, recursos captados no exterior e créditos de outras instituições financeiras, entre outros.
O fundo é mantido por contribuição mensal das associadas, de 0,0125% dos saldos dos instrumentos elegíveis à garantia. Segundo o Relatório Anual 2024 do FGCoop, citado pelo Banco Central no Panorama de 2024, 98,47% dos associados depositantes estavam totalmente cobertos pelo limite no fim daquele ano.
O que a garantia não resolve
A garantia protege depósitos e letras, não o patrimônio do cooperado como sócio. Num cenário de crise, o associado pode perder a cota-capital e ser chamado ao rateio de perdas, mesmo que seus depósitos estejam cobertos. Por isso “é seguro?” depende também da saúde da cooperativa: capital, inadimplência e governança.
Governança: quem manda na cooperativa?
- Assembleia geral ordinária: realizada todo ano nos quatro primeiros meses do exercício. É ali que se aprovam as contas, se elegem os conselheiros e se decide o destino das sobras ou o rateio das perdas.
- Conselho de administração e diretoria executiva: pela LC 130/2009, com a redação de 2022, o conselho é composto de associados eleitos pela assembleia, e a diretoria executiva fica subordinada a ele.
- Conselho fiscal: formado por três membros efetivos e um suplente, todos associados, com mandato de até três anos. Ele é facultativo quando a cooperativa já é administrada por conselho de administração e diretoria executiva.
- Delegados: em cooperativas grandes, os associados podem ser representados por delegados nas assembleias.
O Banco Central publica diretrizes de boas práticas de governança cooperativa. Na prática, o controle depende de cooperados que leem o edital, acompanham as demonstrações e votam.
Qual é o tamanho do cooperativismo de crédito?
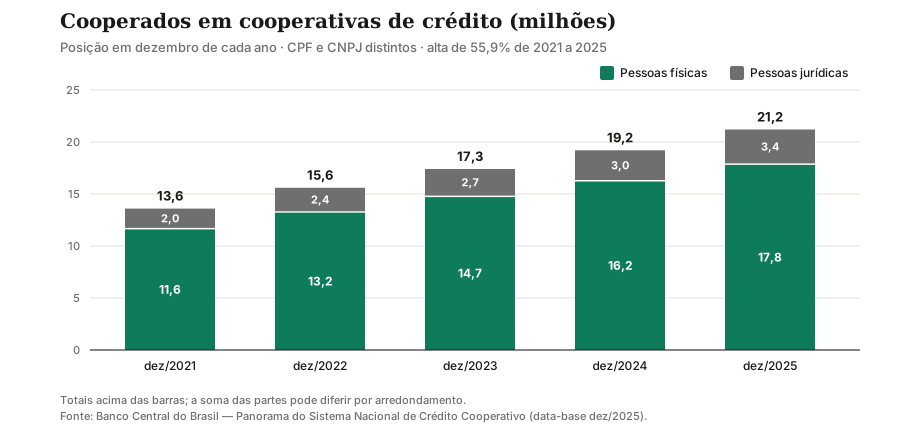
O Banco Central publica todo ano o Panorama do Sistema Nacional de Crédito Cooperativo. A edição com data-base de dezembro de 2025 mostra um segmento em expansão acelerada:
| Indicador (dez/2025) | Valor |
|---|---|
| Cooperativas singulares | 742 (eram 753 em dez/2024; a queda vem de incorporações) |
| Cooperativas centrais, confederações e bancos cooperativos | 26 centrais, 3 confederações e 2 bancos cooperativos |
| Cooperados | 21,2 milhões (17,8 milhões de pessoas físicas e 3,4 milhões de pessoas jurídicas) |
| População associada | 8,4% |
| Municípios com atendimento de cooperativa | 59% |
| Ativos totais | R$ 1,04 trilhão (+17,0% no ano) |
| Captações | R$ 834,4 bilhões (+17,6% no ano) |
| Resultado das cooperativas | R$ 21,1 bilhões em 2025 |
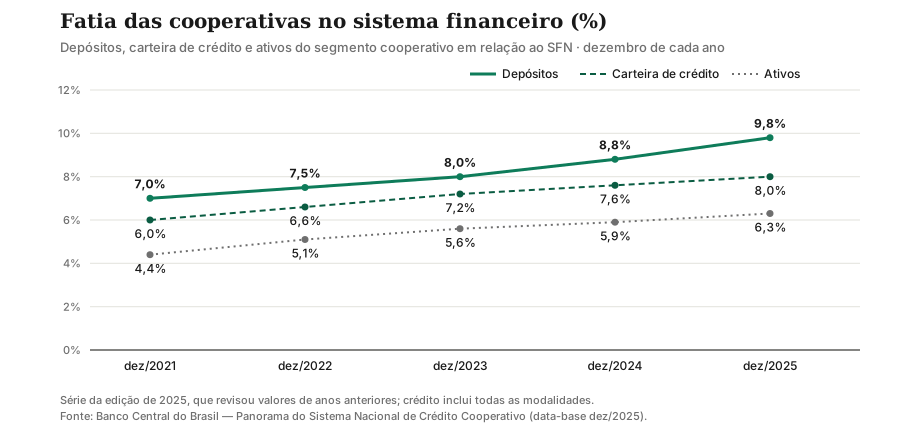
O crescimento também aparece na fatia do segmento dentro do sistema financeiro. Entre 2021 e 2025, a participação das cooperativas nos depósitos subiu de 7,0% para 9,8%, e na carteira de crédito, de 6,0% para 8,0%. Em 2025, a carteira de crédito do segmento cresceu 13,1%, contra 8,5% do restante do sistema.
O mesmo relatório registra o outro lado do crescimento: os ativos problemáticos da carteira de crédito chegaram a 7,8% no fim de 2025, depois de um pico de 8,3% em agosto, com aumento do risco tanto para pessoas físicas quanto para empresas. O provisionamento, segundo o Banco Central, ficou acima das perdas esperadas, mas o dado mostra que cooperativa também enfrenta inadimplência.
Crédito rural e o interior
O cooperativismo de crédito nasceu no campo: o relato mais citado é o da cooperativa fundada em 1902 em Nova Petrópolis (RS), por iniciativa do padre suíço Theodor Amstad. Mais de um século depois, o vínculo continua. Segundo o Banco Central, as cooperativas detinham 22% do crédito rural concedido a pessoas físicas no sistema financeiro em dezembro de 2025, e, na Região Sul, a participação chegava a 40% no crédito rural e agroindustrial a pessoas físicas. Pequenos e médios produtores somavam 73% da carteira de crédito rural a pessoas físicas das cooperativas.
A presença física também diferencia o segmento: em dezembro de 2025, havia 1.072 municípios sem agência bancária, mas com ao menos uma sede ou posto de atendimento de cooperativa de crédito.
Como os sistemas cooperativos se organizam
O Banco Central descreve o SNCC em níveis:
- Cooperativas singulares: atendem diretamente o associado, captam e emprestam.
- Cooperativas centrais: reúnem pelo menos três singulares, organizam serviços em escala e fazem a supervisão auxiliar das filiadas.
- Confederações: reúnem centrais e coordenam atividades que ultrapassam a capacidade delas.
- Bancos cooperativos: autorizados desde a Resolução CMN 2.788/2000, são controlados por cooperativas centrais e dão acesso a serviços como compensação de cheques, reserva bancária e mercado interfinanceiro. Hoje existem dois: o Banco Sicoob e o Banco Cooperativo Sicredi.
Em dezembro de 2025, o Banco Central contava três sistemas de três níveis (singular, central e confederação): Sicoob (321 singulares), Sicredi (100) e Cresol (57). O Unicred foi reclassificado como sistema de dois níveis em novembro de 2024; existem ainda outros sistemas, como o Ailos, e 205 cooperativas independentes. Os nomes aparecem aqui apenas como exemplos da estrutura do segmento, não como indicação.
Quando faz sentido comparar com um banco?
A comparação justa vai além da tarifa ou da taxa anunciada. Situações em que ela costuma entrar na conta:
- Crédito para atividade produtiva: produtor rural, pequena empresa ou profissional que valoriza atendimento local e decisão de crédito próxima.
- Relacionamento de longo prazo: como as sobras, quando existem, seguem as operações, o modelo pesa mais para quem pretende concentrar movimentação ali.
- Municípios sem agência: em mais de mil cidades não há agência bancária, mas há sede ou posto de atendimento de cooperativa.
E pontos que pesam contra, dependendo do seu perfil:
- Dinheiro imobilizado na cota-capital, sem garantia e com devolução apenas na saída;
- Risco de rateio de perdas num ano ruim;
- Exigência de participação para que a governança funcione;
- Produtos e canais que variam muito de uma cooperativa para outra.
Ao comparar crédito, olhe o Custo Efetivo Total (CET), e não só a taxa; o spread bancário também existe nas cooperativas. Para a conta do dia a dia, o guia da conta-corrente mostra o que observar nas tarifas.
Como checar uma cooperativa antes de se associar
- Confirme a autorização na busca de instituições do Banco Central, pelo nome ou CNPJ, e veja se ela está em funcionamento normal.
- Veja a categoria: se for de capital e empréstimo, ela não capta depósitos.
- Leia o estatuto: valor da cota, regras de devolução, responsabilidade limitada ou ilimitada e critérios de sobras e perdas.
- Leia as demonstrações financeiras, o parecer da auditoria e as atas das últimas assembleias, para ver como foram tratadas sobras e perdas.
- Separe cota-capital de aplicação: saiba quanto do seu dinheiro estará em cota (sem FGCoop) e quanto em depósitos e letras (com FGCoop até R$ 250 mil por CPF ou CNPJ em cada cooperativa).
Conclusão
Cooperativa de crédito é uma instituição financeira regulada, supervisionada pelo Banco Central e com fundo garantidor próprio, o FGCoop, que protege depósitos e letras até R$ 250 mil por CPF ou CNPJ em cada instituição associada. O que a diferencia de um banco é a condição de sócio: você entra com cota-capital, sem garantia, vota com peso igual e participa das sobras e, se for o caso, das perdas. O segmento cresce rápido, com 21,2 milhões de cooperados em 2025, e tem peso relevante no crédito rural e no interior.
Para continuar, veja como as cooperativas se encaixam entre os tipos de bancos, quais são as regras do FGC, o papel do Banco Central e a estrutura do Sistema Financeiro Nacional.
Este artigo tem caráter educativo e não constitui recomendação de investimento nem indicação de instituição financeira: regras de cota-capital, sobras e produtos variam de cooperativa para cooperativa. Leia o estatuto e confira a autorização no Banco Central antes de se associar.
Próximo passo
Fontes e referências
- Planalto — Lei Complementar 130/2009 (Sistema Nacional de Crédito Cooperativo), com as alterações da LC 196/2022: planalto.gov.br/ccivil_03/leis/lcp/lcp130.htm
- Planalto — Lei Complementar 196/2022 (altera a LC 130/2009): planalto.gov.br/ccivil_03/leis/lcp/lcp196.htm
- Planalto — Lei 5.764/1971 (Política Nacional de Cooperativismo): planalto.gov.br/ccivil_03/leis/l5764.htm
- Banco Central — O que é cooperativa de crédito?: bcb.gov.br/estabilidadefinanceira/cooperativacredito
- Banco Central — Panorama do Sistema Nacional de Crédito Cooperativo, data-base dezembro de 2025: bcb.gov.br/content/estabilidadefinanceira/coopcredpanorama/panorama_cooperativas_sncc_anobase_dez_2025_FINAL_comnota.pdf
- Banco Central — Panorama do Sistema Nacional de Crédito Cooperativo, data-base dezembro de 2024: bcb.gov.br/content/estabilidadefinanceira/coopcredpanorama/Panorama_Cooperativas_SNCC_FINAL_dez2024.pdf
- Banco Central — Resolução CMN 4.933/2021 (estatuto e regulamento do FGCoop): bcb.gov.br/estabilidadefinanceira/exibenormativo?numero=4933&tipo=Resolu%C3%A7%C3%A3o%20CMN
- Banco Central — Resolução CMN 4.284/2013 (criação do estatuto e do regulamento do FGCoop, revogada em 2021): bcb.gov.br/estabilidadefinanceira/exibenormativo?numero=4284&tipo=Resolu%C3%A7%C3%A3o
- Banco Central — Resolução CMN 5.051/2022 (organização e funcionamento das cooperativas de crédito): bcb.gov.br/estabilidadefinanceira/exibenormativo?numero=5051&tipo=Resolu%C3%A7%C3%A3o%20CMN
- Banco Central — Deposit insurance (FGC and FGCoop): bcb.gov.br/en/financialstability/FGC_and_FGCoop
- FGCoop — Fundo Garantidor do Cooperativismo de Crédito (site oficial): fgcoop.coop.br/
- Sicredi — Como o cooperativismo de crédito chegou ao Brasil (relato institucional sobre a cooperativa de 1902): sicredi.com.br/site/blog/saiba-como-o-cooperativismo-de-credito-chegou-ao-brasil/
Perguntas frequentes
Cooperativa de crédito é segura?
O que é cota-capital em cooperativa de crédito?
O FGCoop cobre a cota-capital?
Qual a diferença entre cooperativa de crédito e banco?
O que são as sobras da cooperativa de crédito?
Posso sair da cooperativa e pegar minha cota-capital de volta?
Sicoob e Sicredi são bancos?
Anúncio