
Parte do guia Bancos · Sistema Financeiro Nacional
SFN: o que é o Sistema Financeiro Nacional e como ele funciona
Anúncio
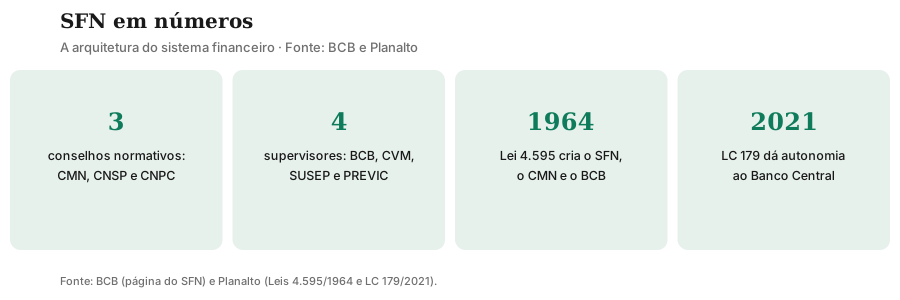
Toda vez que seu salário cai na conta, que um Pix chega em segundos ou que um financiamento é aprovado, uma engrenagem gigantesca trabalhou nos bastidores. O Sistema Financeiro Nacional (SFN) é essa engrenagem: o conjunto de conselhos, autarquias e instituições que cria as regras do dinheiro, fiscaliza quem opera e executa as transações no Brasil. São três camadas, quatro supervisores e centenas de operadores — e este estudo mapeia cada uma.
O SFN em 3 camadas
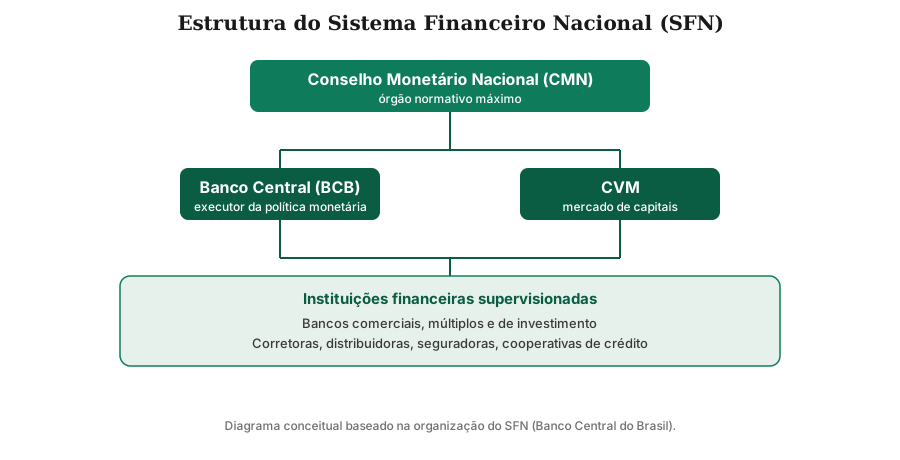
A arquitetura criada pela Lei 4.595/1964 separa quem manda (normativos), quem fiscaliza (supervisores) e quem opera (mercado). A separação importa: a mesma instituição que define a regra não deveria julgar seu cumprimento nem lucrar com a operação — desenho que reduz conflitos de interesse e concentra a legitimidade democrática no topo.
Camada 1: os normativos — quem edita as regras
| Conselho | Área | Composição essencial |
|---|---|---|
| CMN (Monetário Nacional) | Moeda, crédito, câmbio, bancos | Ministro da Fazenda, Ministro do Planejamento e presidente do BCB |
| CNSP (Seguros Privados) | Seguros, resseguros, capitalização | Governo + Susep como executora |
| CNPC (Previdência Complementar) | Previdência fechada (fundos de pensão) | Governo + Previc como executora |
O CMN é o topo do sistema: edita resoluções que valem como lei para todo o mercado financeiro — do compulsório aos limites de crédito, da regulamentação do Pix às regras de portabilidade. Reúne-se mensalmente em Brasília, e suas decisões descem como determinações para o Banco Central executar e fiscalizar. O CNSP e o CNPC fazem o equivalente para seguros e previdência fechada, com a Susep e a Previc como braços executores.
Camada 2: os supervisores — quem fiscaliza
| Supervisor | Supervisiona | Autonomia |
|---|---|---|
| BCB (Banco Central) | Bancos, cooperativas, IPs, câmbio, Pix | Sim (LC 179/2021, mandatos fixos) |
| CVM (Valores Mobiliários) | B3, corretoras, fundos, companhias abertas | Sim (autarquia vinculada à Fazenda, sem subordinação) |
| Susep | Seguradoras, resseguradoras, capitalização, previdência aberta | Autarquia vinculada à Fazenda |
| Previc | Fundos de pensão (previdência fechada) | Autarquia vinculada à Previdência Social |
O Banco Central acumula três chapéus: autoridade monetária (Selic, compulsório, câmbio), supervisor bancário (autoriza, fiscaliza, pune, liquida) e operador de infraestrutura (STR, Pix, reservas). A autonomia de 2021 blindou a diretoria com mandatos não coincidentes com o do presidente da República — o BCB cumpre metas fixadas pelo CMN, mas escolhe sozinho os instrumentos.
A CVM, criada pela Lei 6.385/1976, protege o investidor no mercado de capitais: registra ofertas públicas, pune uso de informação privilegiada (insider trading) e manipulação, e edita a regulação de fundos (como a Resolução CVM 175). Susep e Previc fazem o análogo em seguros e pensões: sem elas, promessa de cobertura e de aposentadoria seria apenas palavra.
Na ponta do cidadão, o sistema oferece uma escada de reclamações que vale decorar: primeiro a ouvidoria da própria instituição (prazo regulado de resposta), depois o BCB (para bancos, pelo Fale Conosco e o Registrato) ou a CVM (para corretoras e fundos), em paralelo ao Procon e ao consumidor.gov.br. Reclamações fundamentadas viram estatísticas que orientam fiscalizações — o supervisor age por amostragem de risco, e a sua queixa alimenta a amostra. Supervisionar inclui punir — e o arsenal é amplo. O BCB aplica advertências, multas milionárias, inabilitação de administradores e, no limite, decreta liquidação extrajudicial, assumindo a instituição para pagar credores ordenadamente (foi o destino de bancos como o Santos, em 2005, e o BVA, em 2014). A CVM celebra termos de compromisso, inabilita e multa manipuladores de mercado. Susep e Previc podem intervir em seguradoras e fundos de pensão insolventes. O recado institucional é duplo: o sistema tolera risco privado, mas socializa a ordem da saída — ninguém quebra “de porta fechada” sem um supervisor assumindo o balcão.
Para mais sobre a autoridade monetária, consulte nosso estudo sobre o Banco Central.
Camada 3: os operadores — quem mexe no seu dinheiro
| Tipo | Exemplos | Supervisor |
|---|---|---|
| Bancos públicos federais | Banco do Brasil, Caixa | BCB |
| Bancos privados | Itaú, Bradesco, Santander, BTG | BCB |
| Cooperativas de crédito | Sicredi, Sicoob | BCB |
| Instituições de pagamento | Mercado Pago, Nubank (conta), PicPay | BCB |
| Corretoras e distribuidoras | XP, BTG, Rico | CVM (+BCB no câmbio) |
| Infraestrutura de mercado | B3 (bolsa, clearing, depositária) | CVM (+BCB na compensação) |
| Seguradoras e resseguradoras | Porto, BB Seguros, IRB | Susep |
| Previdência aberta/fechada | Brasilprev, Previ, Petros | Susep / Previc |
Dois gigantes merecem nota. O Banco do Brasil acumula função comercial e de fomento (crédito rural, Pronaf, exportação). A Caixa opera habitação popular, FGTS, loterias e programas sociais — é o braço pagador do Estado no varejo. Ambos competem com privados sob as mesmas regras do BCB, mas carregam missões de política pública que explicam subsídios cruzados e, por vezes, rentabilidade menor.
Fora dos bancões, dois ecossistemas crescem sob o mesmo guarda-chuva regulatório. As cooperativas de crédito (Sicredi, Sicoob e centenas de singulares) são sociedades de pessoas, não de capital: o “cliente” é dono, participa das sobras e vota em assembleia. Supervisionadas pelo BCB como qualquer banco, oferecem conta, crédito e Pix — muitas vezes com tarifas menores — e respondem por fatia crescente do crédito, sobretudo no interior e no agro. Já as fintechs de crédito operam em figuras criadas pelo CMN em 2018: a SCD (Sociedade de Crédito Direto), que empresta com capital próprio, e a SEP (Sociedade de Empréstimo entre Pessoas), que conecta investidores a tomadores em plataforma. Nubank, Mercado Pago e PicPay nasceram como instituições de pagamento e escalaram para esse perímetro — prova de que o SFN absorve inovação sem abrir mão da supervisão: toda IP relevante responde ao BCB, segrega recursos de clientes e participa do Pix e do Open Finance.
Para mais sobre os tipos de instituição, consulte nosso estudo sobre Tipos de Bancos.
Anúncio
História do SFN em cinco marcos
| Ano | Marco | O que mudou |
|---|---|---|
| 1964 | Lei 4.595 | Cria SFN, CMN e BCB; organiza o sistema em camadas |
| 1976 | Lei 6.385 | Cria a CVM e disciplina o mercado de capitais |
| 1988 | Constituição | Sistema financeiro em capítulo próprio (art. 192); exige lei complementar |
| 2021 | LC 179 | Autonomia formal do Banco Central, com mandatos fixos |
| 2020–26 | Pix e Open Finance | BCB vira operador de infraestrutura e induz concorrência |
A Lei 4.595 nasceu no regime militar centralizando o que era disperso; a Constituição de 1988 manteve a espinha e dedicou um capítulo inteiro ao sistema financeiro (art. 192), prometendo lei complementar de regulamentação ampla que nunca veio por completo — vazio que resoluções do CMN e medidas provisórias preencheram caso a caso. O Plano Real (1994) testou a arquitetura no limite: âncora cambial, juros altíssimos e bancos acostumados a lucrar com a inflação (o float) tiveram de aprender a operar com spread e tarifas, sob PROER e fiscalização reforçada. A autonomia de 2021 alinhou o Brasil à prática internacional (Fed, BCE); e o Pix mostrou o supervisor atuando como inovador — infraestrutura pública gratuita que forçou os bancos a competir em serviços, não em trilhos.
Referencial teórico: por que regular finanças
A regulação financeira se justifica porque bancos são frágeis por construção — tese de Diamond e Dybvig (1983), no artigo Bank Runs, Deposit Insurance, and Liquidity. Como bancos transformam depósitos de curto prazo em empréstimos longos, qualquer rumor de insolvência pode provocar corrida: cada correntista saca primeiro por medo de ficar por último, e a profecia se cumpre. Daí o tripé que o SFN replica: seguro de depósito (FGC, até R$ 250 mil), emprestador de última instância (o BCB socorre com liquidez contra garantias) e supervisão prudencial (capital mínimo de Basileia, provisões, testes de estresse).
O complemento clássico é Bagehot (1873), em Lombard Street: em crises, o banco central deve emprestar livremente, contra boas garantias e a juros punitivos — generosidade com colateral, severidade no preço. Cada socorro do BCB a instituições em estresse de liquidez, no Brasil e no mundo, ainda segue a receita vitoriana: salvar o sistema sem salvar o acionista imprudente. O Brasil testou a doutrina nos anos 1990: o PROER (1995) financiou a reestruturação de bancos privados insolventes no pós-Real, e o PROES (1996) fez o equivalente com os bancos estaduais — privatizando, extinguindo ou saneando dezenas deles. O custo foi alto e controverso, mas o sistema saiu menor, mais capitalizado e sob supervisão mais dura: a semente do SFN concentrado e lucrativo de hoje.
O terceiro pilar do tripé é o FGC (Fundo Garantidor de Créditos): entidade privada sem fins lucrativos, mantida por contribuições dos bancos, que cobre até R$ 250 mil por CPF/CNPJ e por instituição (teto de R$ 1 milhão a cada 4 anos) em CDBs, LCIs, LCAs, poupança e outros produtos. O FGC não evita quebras — evita que quebras virem pânico: sabendo que o principal está garantido até o limite, o correntista não precisa correr ao primeiro rumor, e a profecia de Diamond-Dybvig não se cumpre. Note o limite do desenho: acima de R$ 250 mil por instituição, o risco volta a ser seu — diversificar emissores é parte da cidadania financeira.
CMN na prática: 3 decisões que chegaram ao seu bolso
Norma de conselho parece abstração até virar tarifa zero. Primeiro, o Pix gratuito para pessoas físicas: o BCB, cumprindo diretrizes do CMN, proibiu cobrança de PFs nas transferências instantâneas — decisão regulatória que transferiu bilhões de tarifas dos bancos para os consumidores. Segundo, o pacote essencial gratuito (Resolução CMN 3.919/2010): todo correntista tem direito a um conjunto mínimo de saques, extratos, transferências e cartão de débito sem mensalidade — basta pedir na agência. Terceiro, o teto de 100% no rotativo do cartão (Lei 14.690/2023, regulamentada pelo CMN): a dívida do rotativo e do parcelado da fatura não pode mais que dobrar o valor original. Três canetadas de cima para baixo que mostram o SFN funcionando como desenho institucional: conselho decide, supervisor executa, operador obedece — e você economiza.
Três confusões comuns (e a resposta curta)
“Banco Central é banco do governo?” Não exatamente: é autarquia federal autônoma. O governo não pode ordenar cortes de juros nem saques do caixa — a relação é por metas (CMN fixa, BCB executa com instrumentos próprios).
“CVM e BCB não fazem a mesma coisa?” Não: o BCB cuida de bancos, moeda e pagamentos; a CVM, de valores mobiliários. Uma corretora que opera câmbio responde aos dois, cada um na sua fatia — por isso escândalos financeiros costumam ter dois inquéritos paralelos.
“FGC é dinheiro do governo?” Não: é fundo privado mantido pelos próprios bancos, sem um real do Tesouro. A garantia funciona porque o risco é mutualizado entre centenas de instituições — e porque o BCB liquida o banco quebrado antes que o rombo contamine os sadios.
Como o SFN toca a sua vida
O sistema aparece em cinco momentos do cotidiano. Na conta e no Pix, o BCB garante que a transferência entre bancos diferentes se complete em segundos, com regras de segurança e limites noturnos. No crédito, o CMN e o BCB definem tetos (consignado do INSS), portabilidade e o cadastro positivo — e o spread que você paga reflete compulsório, impostos e inadimplência calibrados por essas normas. Nos investimentos, a CVM garante que o fundo informe taxas e riscos e que a corretora segregue seu dinheiro do dela. No seguro e na previdência, Susep e Previc fiscalizam reservas para que a indenização e o benefício existam na hora do sinistro. E na moeda, o BCB emite o real físico pela Casa da Moeda e zela pelo seu poder de compra via Selic. Nos dados, o Open Finance permite compartilhar seu histórico entre instituições para buscar crédito mais barato — com consentimento revogável a qualquer momento, sob fiscalização do BCB e proteção da LGPD.
Para mais sobre pagamentos instantâneos, consulte nossos artigos sobre Pix e SPB.
Conclusão
O SFN é uma pirâmide funcional: conselhos normatizam, autarquias fiscalizam, centenas de operadores executam — sob uma lei de 1964 atualizada por autonomia do BCB, FGC, arcabouço fiscal e infraestrutura pública digital como Pix e Open Finance. Entender as três camadas permite ler qualquer notícia do setor perguntando sempre: quem editou a regra, quem fiscaliza e quem lucra operando.
Para continuar, leia nosso estudo sobre os Serviços e Produtos Bancários — a camada operadora vista do balcão — e sobre o Banco Central, o supervisor mais poderoso do sistema.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Próximo passo
Fontes e referências
- BCB — Sistema Financeiro Nacional (página oficial): bcb.gov.br/estabilidadefinanceira/sfn
- Planalto — Lei 4.595/1964 (cria o SFN, o CMN e o BCB): planalto.gov.br/ccivil_03/leis/l4595.htm
- Planalto — LC 179/2021 (autonomia do Banco Central): planalto.gov.br/ccivil_03/leis/lcp/lcp179.htm
- CVM — Institucional: gov.br/cvm/pt-br
Perguntas frequentes
O que é o Sistema Financeiro Nacional?
Qual a diferença entre CMN, BCB e CVM?
Quem faz parte do SFN?
O Banco Central manda nos bancos?
Onde reclamo de um banco ou corretora?
O que a Lei 4.595/1964 criou?
Anúncio