
Parte do guia Estado e Tributos · Títulos de Capitalização
Títulos de capitalização: como funciona e por que rendem pouco
Anúncio
Títulos de capitalização são produtos oferecidos por bancos e sociedades de capitalização que combinam um investimento forçado com a chance de ser sorteado em promoções mensais. Em 2025, o mercado movimentou R$ 34 bilhões em receitas, com R$ 28 bilhões em resgates e sorteios pagos.
Mas a imagem de “poupança premiada” que os gerentes vendem não corresponde à realidade matemática: o rendimento real é inferior ao da poupança, a cota de carregamento consome 8% a 16% do que você paga, e a chance de ganhar o sorteio é menor que 0,01% por mês. Para a maioria dos casos, existem alternativas significativamente melhores.
De onde veio: história em 3 atos
A capitalização nasceu como operação de mutualismo — juntar contribuições para sortear prêmios e devolver reservas — e foi capturada pelos balcões bancários a partir dos anos 1990, quando virou produto de massa com apelo de “poupança premiada”. A Lei 11.196/2005 deu base legal moderna às operações; a Resolução CNSP 384/2020 reorganizou modalidades, resgate e transparência após décadas de reclamações sobre vendas casadas e resgates parciais; e a Lei 15.040/2024 (novo marco de seguros) atualizou o arcabouço de seguros, previdência e capitalização. Cada rodada regulatória apertou um parafuso — percentuais mínimos de resgate, frases de alerta obrigatórias, segregação de modalidades — sem mexer no essencial: o produto continua pagando a distribuição com o seu aporte.
Como funciona a divisão atuarial
Cada contribuição que você faz é dividida em três cotas, conforme a Circular SUSEP 656/2022 e a Resolução CNSP 384/2020:
| Cota | Percentual típico | Função |
|---|---|---|
| Capitalização | 70% a 84% | Forma o capital de resgate (Provisão Matemática para Capitalização) |
| Carregamento | 8% a 16% | Cobre custos operacionais, corretagem, lucro da sociedade |
| Sorteio | 0,1% a 8% | Custea os prêmios dos sorteios mensais |
A regra da SUSEP é clara: a cota de capitalização deve ser superior a cada uma das demais individualmente. Nos primeiros 3 meses (títulos PM/PP), o mínimo de capitalização é de apenas 10%.
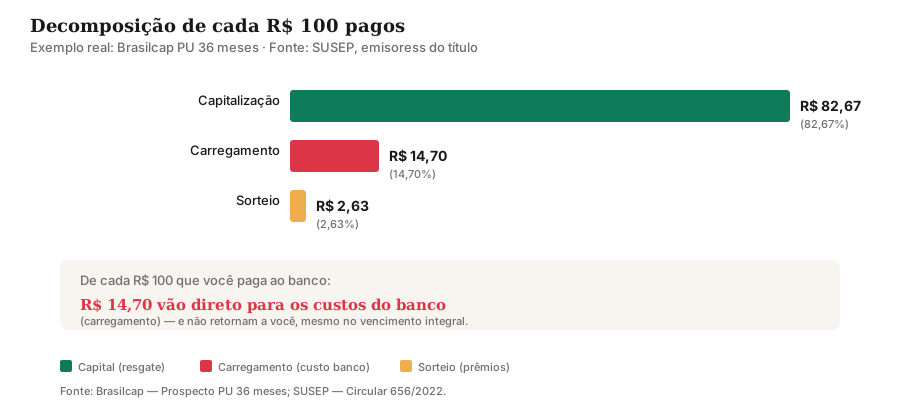
Exemplo real: Brasilcap PU 36 meses
| Cota | Percentual |
|---|---|
| Capitalização | 82,67% |
| Carregamento | 14,70% |
| Sorteio | 2,63% |
Isso significa que de cada R$100 que você paga, R$14,70 vão direto para os custos do banco e apenas R$82,67 formam seu capital.
Anatomia do carregamento: para onde vão os R$ 14,70
O carregamento não é uma taxa única: remunera a distribuição (comissão da agência e do gerente que vendeu), a administração da sociedade de capitalização (sistemas, cobrança, atendimento) e a margem da operação. Nos títulos de pagamento mensal (PM) e único (PU) mais agressivos, o carregamento concentra-se nos primeiros meses — por isso resgatar cedo devolve tão pouco: você já pagou a comissão do vendedor com os aportes iniciais, e a provisão matemática mal começou a se formar. A SUSEP exige apenas que a cota de capitalização supere cada uma das demais individualmente — barra baixa que os produtos esticam ao máximo. Comparar carregamentos entre títulos é o único “shopping” que faz sentido nesse mercado: a diferença entre 8% e 16% decide metade do seu prejuízo.
O sorteio por dentro: a Loteria Federal como base
Os sorteios não são “sorteio do banco”: usam os resultados da Loteria Federal da Caixa como semente aleatória pública e auditável. Cada título recebe números da sorte, e a combinação contemplada deriva das extrações oficiais — mecanismo que impede manipulação do resultado pela sociedade de capitalização. Na prática, seu número compete com centenas de milhares de outros em cada extração mensal, trimestral ou especial prevista no regulamento. Ler o regulamento do sorteio (disponível antes da compra por exigência da SUSEP) mostra exatamente quantos prêmios, de que valor e com que frequência concorrem — informação que o folheto da agência resume como “prêmios todo mês”.
A matemática dos sorteios
Probabilidade por sorteio
Em um título típico com 500 mil participantes e sorteios mensais baseados na Loteria Federal:
| Tipo de sorteio | Frequência | Probabilidade |
|---|---|---|
| Mensal | 36 vezes | 0,0002% por sorteio |
| Trimestral | 12 vezes | 0,006% por sorteio |
| Anual | 1 a 6 vezes | Variável |
Probabilidade acumulada em 36 meses
- P(não sorteado em 36 meses) = (1 − 1/500.000)³⁶ ≈ 99,9928%
- P(sorteado pelo menos 1 vez) = ~0,007% (menos de 1 em 13.800)
Retorno esperado dos sorteios
O retorno esperado bruto dos sorteios em títulos típicos é de apenas ~4,80% ao longo de 36 meses. Líquido de IR (30% sobre prêmios): ~3,36%. Ou seja, o valor esperado do “prêmio” é de apenas ~1,12% ao ano — muito inferior ao rendimento de uma poupança.
A conta completa: a TIR do título
Juntando capitalização corroída e sorteio quase impossível, qual é o retorno real do produto? A TIR (taxa interna de retorno) responde: é a taxa mensal que iguala os R$ 30 pagos todo mês ao valor resgatado no fim. Num título tradicional que devolve ~R$ 1.100 após 36 aportes de R$ 30 (total R$ 1.080), a conta fecha em aproximadamente 0,1% ao mês — cerca de 1,2% ao ano. Compare: poupança ~6,8%, Tesouro Selic líquido ~11,9%, inflação projetada 5,1%. O título rende menos de um décimo da Selic e perde para a inflação — não é investimento, é carnê com sorteio. Qualquer gerente que chamar isso de “aplicação” está vendendo esperança com taxa de administração de 14,70%.
Anúncio
Comparativo: título vs. alternativas
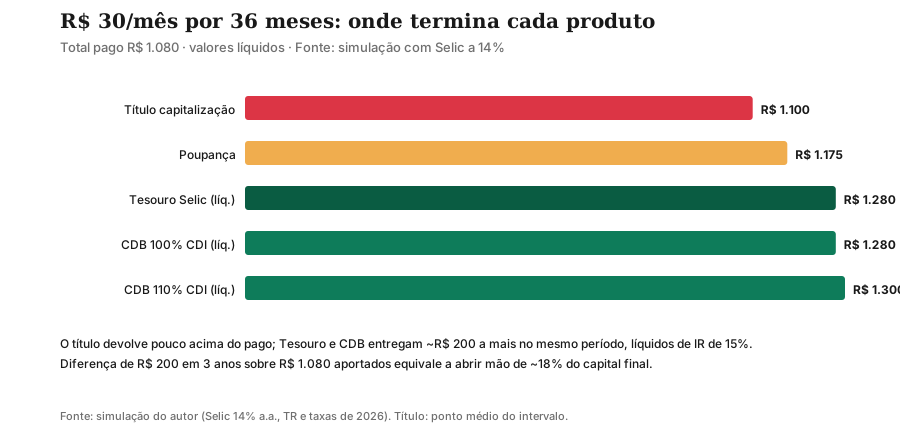
Simulação: R$30/mês durante 36 meses (total pago: R$1.080)
| Produto | Valor acumulado (36 meses) |
|---|---|
| Título de capitalização (Tradicional) | ~R$1.080 a R$1.120 |
| Poupança | ~R$1.175 |
| Tesouro Selic (pós-IR, 15%) | ~R$1.280 |
| CDB 100% CDI (pós-IR, 15%) | ~R$1.280 |
| CDB 110% CDI (pós-IR, 15%) | ~R$1.300 |
Conclusão: O título de capitalização devolve, no melhor cenário (vencimento integral), algo próximo ao total pago. A poupança rende mais. O Tesouro Selic e CDB rendem ~15% a mais.
Comparativo detalhado
| Característica | Título Capitalização | Poupança | Tesouro Selic | CDB 100% CDI |
|---|---|---|---|---|
| Rendimento bruto anual | ~1,2% a.a. (TIR) | 0,5% a.m. + TR (~6,8%) | ~14,0% a.a. | ~14,0% a.a. |
| Líquido de IR | ~1,2% a.a. | Isento (~6,8%) | ~11,9% a.a. | ~11,8% a.a. |
| Ganho real vs IPCA (5,1%) | ~negativo | ~+1,6% a.a. | ~+6,5% a.a. | ~+6,4% a.a. |
| Liquidez | Final do prazo | D+0 | D+1 | Varia |
| Garantia | Soc. capitalização | FGC (R$250 mil) | Tesouro Nacional | FGC (R$250 mil) |
| Aporte obrigatório | Sim | Não | Não | Não |
| Multas | Sim (até 80%) | Não | Não | Depende |
A armadilha da “modalidade Popular”
O título Popular não devolve 100% do pago — a SUSEP obriga a frase: “Este título restituirá ao final de sua vigência valor inferior ao total dos pagamentos efetuados.” O resgate pode ser de apenas 70% a 85% do total investido.
As 4 modalidades da SUSEP
Nem todo título é igual — a Resolução CNSP 384/2020 define quatro modalidades, e só uma devolve tudo:
| Modalidade | Devolve no fim? | Perfil |
|---|---|---|
| Tradicional | Sim, 100% da provisão (+TR) | “Poupança premiada” do gerente |
| Popular | Não (70–85%) | Aposta declarada, menor preço |
| Incentivo | Vinculado a promoção | Sorteios de empresas (ex.: “compre e concorra”) |
| Filantropia Premiável | Parte vai a entidade beneficente | Sorteio com doação embutida |
A Filantropia Premiável merece atenção: parte do que você paga é doada a uma instituição indicada no título — ótimo se você quer doar e concorrer, péssimo se achava que era investimento. Já o Incentivo raramente é vendido em agência: empresas o usam em campanhas (“cadastre o cupom e concorra”), e quem paga a conta é o patrocinador, não você.
Por que o gerente empurra: a economia da venda
Entender o incentivo explica a insistência. De cada R$ 100 que você aporta num título típico, R$ 14,70 são carregamento — remuneração da distribuição, ou seja, do banco e da rede que vendeu. É margem bruta superior à de CDBs e fundos DI, sem risco de mercado para o vendedor e com receita recorrente a cada aporte. Some metas mensais de agência, campanhas com premiação a gerentes e o fato de o cliente raramente reclamar (o resgate “parece” devolver o que pagou), e o título vira o produto perfeito para empurrar: lucrativo, sem reclamação imediata e com verniz de “cultura de poupança”. Quando o gerente disser que é “para criar disciplina”, pergunte quanto ele ganha se você assinar — e peça a mesma disciplina num débito automático para o Tesouro Selic, que não paga comissão a ninguém.
Resgate antecipado
Direito garantido (Art. 27, Res. CNSP 384/2020)
“Qualquer titular possui direito ao resgate de seu título de capitalização, ainda que o título tenha sido cancelado por inadimplência dos pagamentos.”
Percentuais mínimos de resgate
| Momento do resgate | % mínimo sobre a provisão matemática |
|---|---|
| Até metade do prazo | 90% |
| De ½ a ¾ do prazo | 95% |
| Acima de ¾ do prazo | 100% |
Regra adicional para títulos PM/PP
A sociedade deve restituir o maior valor entre a provisão matemática e 50% do total das contribuições efetuadas.
Exemplo real: título popular, R$10/mês, 12 meses
| Pagamentos realizados | % de resgate sobre o total pago |
|---|---|
| 1 pagamento (R$10) | 9,05% |
| 2 pagamentos (R$20) | 27,16% |
| 3 pagamentos (R$30) | 42,32% |
| 5 pagamentos (R$50) | 54,66% |
| 9 pagamentos (R$90) | 70,42% |
| Final da vigência (12 meses) | 71,48% |
Alerta: No resgate antecipado, o titular quase sempre recebe menos do que pagou. As cotas de carregamento e sorteio não são devolvidas integralmente.
Prazos
- Carência: máximo de 24 meses (durante esse período, o valor fica indisponível).
- Pagamento: até 15 dias corridos após documentação completa.
Não confunda: capitalização vs. previdência vs. seguro
| Produto | Promessa | Regulador | Serve para |
|---|---|---|---|
| Capitalização | Devolver + sortear | SUSEP | Nada financeiro (só aposta + disciplina cara) |
| Previdência (PGBL/VGBL) | Aposentadoria complementar | SUSEP | Longo prazo com benefício fiscal |
| Seguro de vida | Indenizar dependentes | SUSEP | Proteção familiar |
| Consórcio | Contemplar com crédito | BCB | Compra programada sem juros |
Capitalização não é previdência (não rende como tal), não é seguro (não indeniza ninguém) e não é investimento (TIR de ~1,2% a.a.). É um produto de acumulação com sorteio — categoria própria, com regras próprias. Quem precisa de cada função acima encontra produto dedicado, regulado e mais barato.
Regulação
Órgão regulador: SUSEP
A SUSEP (Superintendência de Seguros Privados) é a autarquia que regula títulos de capitalização. Não é regulado pela CVM nem pelo Banco Central.
| Norma | Conteúdo |
|---|---|
| Lei 11.196/2005, Arts. 79-80 | Disposições gerais sobre operações de capitalização |
| Resolução CNSP 384/2020 | Regulamenta modalidades, elaboração, operação e comercialização |
| Circular SUSEP 656/2022 | Condições gerais, quotas, resgate, sorteios — norma vigente mais completa |
| Lei 15.040/2024 | Nova lei estruturante do setor de seguros, previdência e capitalização |
Empresas autorizadas
As sociedades de capitalização devem ser autorizadas pela SUSEP. Principais: Brasilcap (Banco do Brasil), Santander Capitalização, Bradesco Capitalização.
Alternativas por objetivo: troque sem perder a função
| Seu objetivo real | Em vez do título | Por quê |
|---|---|---|
| Disciplina para poupar | Débito automático mensal para Tesouro Selic ou CDB | Mesma automaticidade, TIR ~10x maior |
| Sonhar com prêmio | Loteria esporádica com valor fixo/mês | Probabilidade maior por real, sem amarrar capital |
| Reserva de emergência | Tesouro Selic ou CDB com liquidez | Rende desde o dia 1, resgate sem multa |
| Aposentadoria | Previdência ou Tesouro RendA+ | Benefício fiscal e renda programada |
| Doar + concorrer | Filantropia Premiável (consciente) | A única modalidade honesta sobre o trade-off |
E se você já tem um título?
Se já contratou, não decida no impulso — faça a conta em três passos. Primeiro, descubra sua modalidade (Tradicional, Popular, Incentivo ou Filantropia) e o percentual de resgate na data de hoje pela tabela de percentuais mínimos (90%/95%/100% da provisão conforme o prazo decorrido). Segundo, compare o valor líquido do resgate agora com o valor de levar até o vencimento: em títulos Populares, resgatar no fim ainda devolve menos que o pago — a pergunta é qual prejuízo é menor. Terceiro, redirecione o aporte mensal no mesmo dia do cancelamento para o substituto por objetivo: reserva de emergência no Tesouro Selic com débito automático (a “disciplina” sem a taxa de 14,70%), sorteio na Loteria Federal esporádica (probabilidade maior, custo menor), aposentadoria em previdência ou Tesouro RendA+. E se o título foi vendido como “investimento” sem explicar carregamento e resgate parcial, registre reclamação na ouvidoria e na SUSEP — venda sem informação adequada viola o dever de transparência.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- SUSEP — Capitalização: gov.br/susep/pt-br/assuntos/meu-futuro-seguro/seguros-previdencia-e-capitalizacao/capitalizacao
- SUSEP — Boletim Dez/2025: gov.br/susep/pt-br/central-de-conteudos/dados-estatisticos/relatorios-de-analise-e-acompanhamento-dos-mercados-supervisionados-1/anos/BoletimSusepDezembro2025.pdf
- Resolução CNSP 384/2020: in.gov.br/web/dou/-/resolucao-n-384-de-9-de-junho-de-2020-261041184
- Circular SUSEP 656/2022: www2.susep.gov.br/safe/scripts/bnweb/bnmapi.exe?router=upload%2F27047
- Lei 11.196/2005, Arts. 79-80: planalto.gov.br/ccivil_03/_ato2004-2006/2005/lei/l11196.htm
- Lei 15.040/2024: planalto.gov.br/ccivil_03/_ato2023-2026/2024/lei/l15040.htm
- Serasa — Resgate Antecipado: serasa.com.br/credito/blog/titulo-de-capitalizacao-resgate-antecipado/
- Exame — Títulos de Capitalização: exame.abril.com.br/videos/seu-dinheiro-na-tv/como-nao-cair-na-maior-cilada-dos-bancos
Perguntas frequentes
O que são títulos de capitalização?
Título de capitalização rende mais que poupança?
Posso resgatar antes do prazo?
Qual a chance de ganhar o sorteio?
Quem regula títulos de capitalização?
A Lei 12.543/2011 fala sobre títulos de capitalização?
Anúncio