
Parte do guia Investimentos · Crédito Privado
Debêntures, CRI e CRA: como funciona o crédito privado
Anúncio
Quando você compra um título do Tesouro, empresta ao governo. Quando aplica em um CDB, empresta a um banco, com a proteção do FGC por trás. No crédito privado, o devedor é uma empresa: uma concessionária de energia, uma incorporadora, uma trading de grãos. É esse o mundo das debêntures, do CRI e do CRA, papéis que costumam pagar mais que o título público justamente porque o risco de calote é maior e não há fundo garantidor.
Neste guia você vai entender o que é cada título, quando há isenção de Imposto de Renda, o que mudou nas regras de lastro desde 2024, como ler o spread sobre o Tesouro, por que o preço oscila antes do vencimento e o que aconteceu com investidores em casos reais de inadimplência.
O que é crédito privado?
É toda dívida emitida por empresas privadas e vendida a investidores: títulos corporativos, como debêntures e notas comerciais, e títulos de securitização, como CRI e CRA. Títulos bancários (CDB, LCI, LCA) também são dívida privada, mas têm regras próprias e, até certo limite, a garantia do FGC; o CDB tem guia próprio. A régua de comparação de tudo o que vem a seguir é o Tesouro Direto.
O que é uma debênture?
Uma debênture é um título de dívida emitido por uma sociedade anônima. A Lei das S.A. (Lei 6.404/1976, art. 52) diz que ela confere ao investidor um direito de crédito contra a companhia, nas condições da escritura de emissão. Esse documento define prazo, remuneração, datas de pagamento, garantias e as situações que permitem cobrar a dívida antes do prazo (o vencimento antecipado).
A remuneração pode ser pós-fixada no CDI (“CDI + 1,5% ao ano”), atrelada ao IPCA (“IPCA + 7% ao ano”) ou prefixada. A escritura nomeia um agente fiduciário (art. 66), que fiscaliza a empresa e representa os debenturistas nas assembleias. As debêntures são valores mobiliários, sob supervisão da CVM.
Garantias: quem recebe primeiro se a empresa quebrar
O art. 58 da Lei 6.404/1976 prevê quatro espécies de debênture, conforme a garantia:
| Espécie | O que significa | Posição em uma falência |
|---|---|---|
| Com garantia real | Bens específicos (imóveis, ações, recebíveis) ficam vinculados à dívida | À frente dos credores sem garantia, até o valor do bem |
| Com garantia flutuante | Privilégio geral sobre o ativo da empresa, sem travar a venda dos bens | Atrás das garantias reais, à frente dos quirografários |
| Quirografária (sem preferência) | Nenhuma garantia específica | Concorre com os demais credores comuns |
| Subordinada | Só recebe depois dos outros credores | Última da fila |
Pode haver ainda fiança de uma controladora. Garantia melhora a chance de recuperação, mas não elimina o risco: a execução pode levar anos e o bem pode valer menos que o esperado.
Debêntures incentivadas (Lei 12.431/2011)
Para estimular o investimento em infraestrutura, a Lei 12.431/2011 criou as debêntures incentivadas. Elas são emitidas por empresas que financiam projetos considerados prioritários pelo governo (energia, transporte, saneamento, telecomunicações, entre outros), conforme o Decreto 11.964/2024. Para a pessoa física residente no país, os rendimentos têm alíquota zero de IR (art. 2º, inciso I). Pessoas jurídicas pagam 15%.
Essas debêntures costumam ter prazos longos (a ANBIMA calculou prazo médio de 12,9 anos para as incentivadas emitidas em 2024, contra 7,8 anos do conjunto das debêntures) e, em geral, remuneração atrelada ao IPCA. Em 2025, segundo a ANBIMA, as incentivadas somaram R$ 178,0 bilhões, recorde da série.
Debêntures de infraestrutura (Lei 14.801/2024)
A Lei 14.801/2024 criou outra modalidade, a debênture de infraestrutura, com a lógica invertida: o incentivo vai para a empresa emissora. Ela pode excluir do lucro real e da base da CSLL 30% dos juros pagos aos investidores (art. 6º), além da dedução normal dos juros como despesa. O investidor, em contrapartida, paga IR na fonte pelas alíquotas da renda fixa, de forma definitiva no caso da pessoa física (art. 3º).
A lei permite essas emissões até 31 de dezembro de 2030. Para a pessoa física, a pergunta prática é: o papel é incentivado (isento) ou de infraestrutura (tributado)? A resposta está no prospecto e muda a conta da rentabilidade.
O que são CRI e CRA?
O CRI (Certificado de Recebíveis Imobiliários) e o CRA (Certificado de Recebíveis do Agronegócio) nascem de uma securitização: uma empresa que tem dinheiro a receber (parcelas de imóveis vendidos, aluguéis, vendas de insumos agrícolas) vende esses créditos a uma companhia securitizadora, que emite os certificados para investidores. O dinheiro dos investidores paga a compra dos recebíveis; depois, as parcelas pagas pelos devedores viram os juros e a amortização dos títulos.
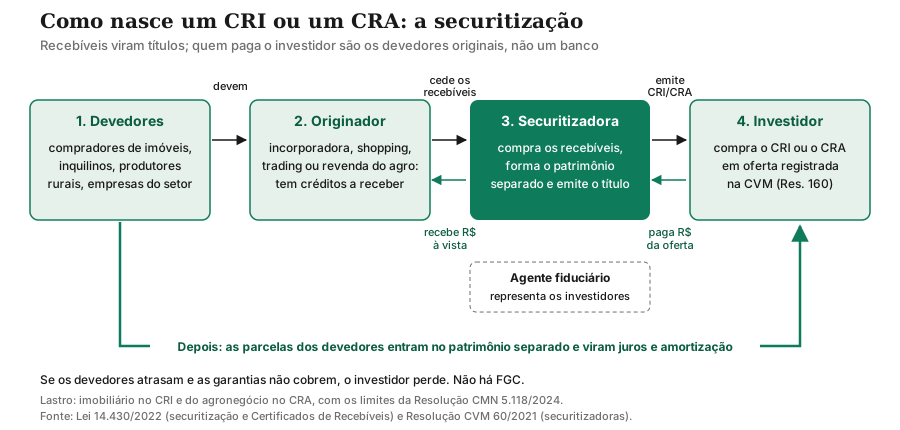
A Lei 14.430/2022 define a securitizadora como instituição não financeira constituída como S.A. (art. 18) e permite que ela institua regime fiduciário: os recebíveis de cada emissão formam um patrimônio separado, que não se mistura com o da securitizadora nem com o de outras emissões (arts. 25 a 27). Nas emissões públicas, há agente fiduciário. As securitizadoras são registradas na CVM (Resolução CVM 60/2021).
Isso muda a natureza do risco: em vez de uma empresa, você depende dos devedores do lastro e das garantias. Quando o lastro é a dívida de uma única empresa, o risco volta a ser, na prática, o daquela empresa.
Para pessoa física, a remuneração do CRI e a do CRA são isentas de IR, na fonte e na declaração (Lei 11.033/2004, art. 3º, incisos II e IV).
O que mudou no lastro com a Resolução CMN 5.118/2024
Até 2024, CRI e CRA podiam ser lastreados em dívidas de empresas sem ligação com os setores imobiliário e agrícola. Uma grande companhia de outro ramo conseguia, assim, captar com um título isento de IR para o investidor. O Conselho Monetário Nacional fechou esse caminho em etapas:
| Data | Norma | O que mudou |
|---|---|---|
| 1º/2/2024 | Resolução CMN 5.118 | Proíbe lastro em dívida de companhia aberta ou parte relacionada (salvo se o setor principal for o imobiliário, no CRI, ou o agronegócio, no CRA) e de instituições financeiras; veda lastro em operações entre partes relacionadas e em financiamentos para reembolso de despesas |
| 1º/3/2024 | Resolução CMN 5.121 | Esclarece que contratos comerciais (duplicatas, aluguéis, compra e venda de imóveis) não são “títulos de dívida” para esse fim e redefine a vedação aos bancos: alcança o conglomerado prudencial e suas controladas |
| 22/8/2024 | Resolução CMN 5.163 | Estende as mesmas regras ao CDCA (Certificado de Direitos Creditórios do Agronegócio) |
| 22/5/2025 | Resolução CMN 5.212 | Troca “companhia aberta” por qualquer pessoa jurídica cujo setor principal não seja o imobiliário ou o agronegócio |
“Setor principal” é aquele que responde por mais de dois terços da receita consolidada da empresa no último exercício. As emissões já distribuídas, ou com pedido de registro feito antes de cada mudança, foram preservadas. O efeito para o investidor é que o CRI e o CRA voltaram a ser, de fato, instrumentos de financiamento do setor imobiliário e do agronegócio.
Debênture, CRI, CRA, CDB e Tesouro: lado a lado
| Característica | Debênture comum | Debênture incentivada | CRI e CRA | CDB | Tesouro Direto |
|---|---|---|---|---|---|
| Quem deve | A empresa emissora (S.A.) | A empresa do projeto de infraestrutura | Os devedores do lastro, via securitizadora | O banco | O governo federal |
| Quem regula | CVM | CVM | CVM (lastro: CMN) | CMN e Banco Central | Tesouro Nacional (o próprio emissor) |
| Garantia do FGC | Não | Não | Não | Sim, até R$ 250 mil | Não (risco soberano) |
| IR para pessoa física | Tabela regressiva, 22,5% a 15% | Alíquota zero | Isento | Tabela regressiva | Tabela regressiva |
| Risco de crédito | Da empresa | Da empresa | Do lastro e das garantias | Do banco, acima do teto do FGC | O mais baixo em reais |
| Liquidez antes do vencimento | Mercado secundário, variável | Mercado secundário, variável | Mercado secundário, variável | Depende do título (há CDB sem liquidez diária) | Recompra diária pelo Tesouro |
Duas observações. Primeiro, a isenção de IR é uma vantagem tributária, não uma garantia de rentabilidade: um papel isento com risco alto continua com risco alto. Segundo, o FGC cobre o CDB porque ele é um depósito bancário; debêntures, CRI e CRA aparecem expressamente na lista de produtos não cobertos do FGC.
Quanto o mercado emite?
As debêntures são o maior instrumento do mercado de capitais brasileiro: em 2025, responderam por R$ 492,8 bilhões dos R$ 838,8 bilhões em ofertas registradas pela ANBIMA.
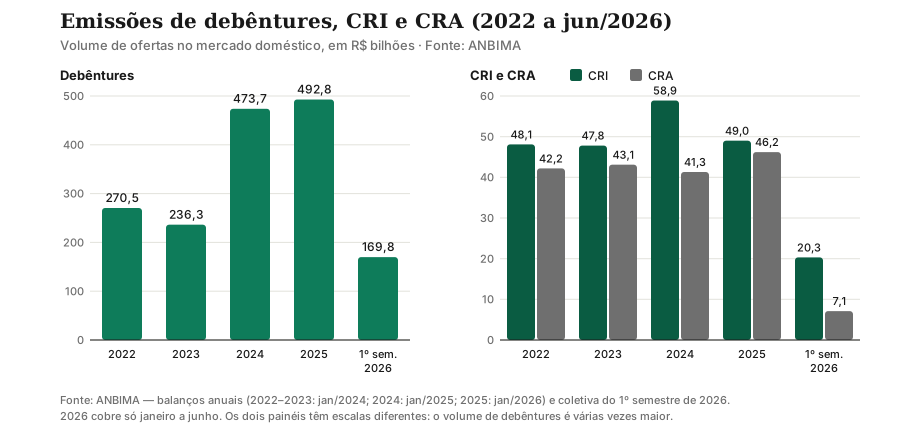
- 2025 foi recorde para debêntures (R$ 492,8 bilhões) e para CRA (R$ 46,2 bilhões, alta de 11,1%); os CRI recuaram 20,2%, para R$ 49,0 bilhões. No mercado secundário, as debêntures movimentaram R$ 947,4 bilhões, também recorde.
- No 1º semestre de 2026, as debêntures somaram R$ 169,8 bilhões (queda de 12,1% sobre o 1º semestre de 2025), o CRI R$ 20,3 bilhões (−15,8%) e o CRA R$ 7,1 bilhões (−50,4%).
Os valores de cada ano são os divulgados no balanço anual da ANBIMA; a entidade revisa a base, e comparações feitas em balanços posteriores podem mostrar pequenas diferenças. Volume alto de emissões não diz nada sobre a qualidade de um papel específico.
Anúncio
Quais são os riscos?
Risco de crédito e rating
O risco central é o calote: atraso, renegociação com desconto ou falência do emissor. Muitas emissões têm rating (nota de crédito) de agências como S&P, Moody’s e Fitch, em escala nacional. O rating é uma opinião, não uma garantia, e pode ser rebaixado. Vale ler também os covenants, cláusulas que obrigam a empresa a respeitar limites, como o de endividamento.
Dois casos reais
- Americanas (2023). Em 19 de janeiro de 2023, a Justiça do Rio de Janeiro aceitou o pedido de recuperação judicial da varejista, que declarou dívidas de R$ 43 bilhões com mais de 16 mil credores, após a revelação de inconsistências contábeis. Levantamento do InfoMoney com dados da ANBIMA mostrou que a maior parte das debêntures da empresa era quirografária, sem garantia real. No mesmo dia, uma das séries chegou a ser negociada com perda de 97,8% no mercado secundário, segundo o Money Times.
- AgroGalaxy (2024). Em 18 de setembro de 2024, a distribuidora de insumos agrícolas pediu recuperação judicial no dia em que deveria pagar cerca de R$ 70 milhões de amortização de um CRA de R$ 500 milhões, segundo o AgFeed. Fundos do agronegócio (Fiagros) com CRAs da empresa na carteira sofreram perdas.
Em crédito privado, o investidor recebe o que o devedor (ou a garantia) conseguir pagar, e uma recuperação judicial pode levar anos.
Liquidez
Vender antes do vencimento exige achar um comprador no mercado secundário, pela corretora. A frequência de negócios varia muito de uma série para outra, e o preço de saída pode ficar abaixo do esperado. Por isso, crédito privado não combina com dinheiro que pode ser necessário a qualquer momento, papel da reserva de emergência.
Marcação a mercado
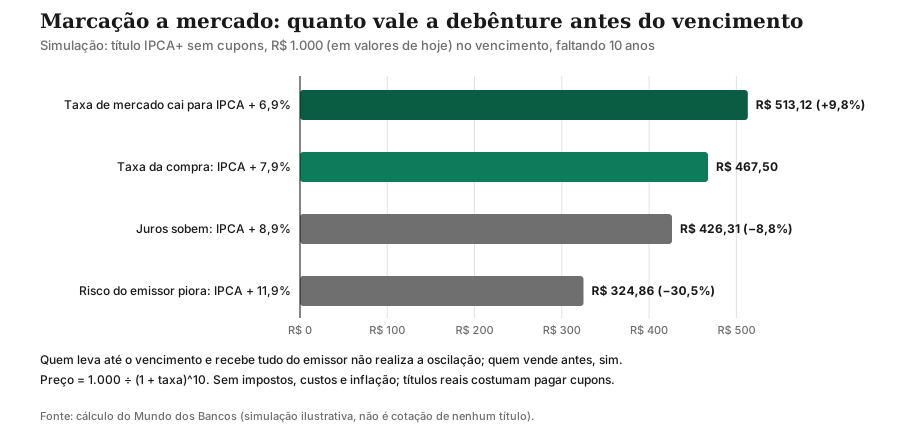
O preço de um título de renda fixa antes do vencimento depende da taxa que o mercado exige hoje para aquele risco. Se essa taxa sobe, seja porque os juros da economia subiram, seja porque o emissor ficou mais arriscado, o preço cai. É o mesmo mecanismo da marcação a mercado do Tesouro, com uma camada a mais: o risco da empresa.
Para um título que paga um único valor \(VF\) daqui a \(n\) anos, o preço hoje à taxa \(i\) é:
$$P = \frac{VF}{(1+i)^n}$$Simulação ilustrativa. Uma debênture atrelada ao IPCA, sem cupons, que vai pagar o equivalente a R$ 1.000 (em valores de hoje) daqui a 10 anos, comprada a IPCA + 7,9% ao ano, vale \(1.000 / 1{,}079^{10} \approx\) R$ 467,50. Veja o que acontece com o preço se a taxa exigida pelo mercado mudar no dia seguinte:
A variação percentual entre duas taxas é:
$$\Delta P = \left(\frac{1+i_0}{1+i_1}\right)^{n} - 1 \quad\Rightarrow\quad \left(\frac{1{,}079}{1{,}089}\right)^{10} - 1 \approx -8{,}8\%$$Quem segura o título até o vencimento e recebe tudo do emissor não realiza essa oscilação. Mas a hipótese “recebe tudo” é justamente o que o risco de crédito coloca em dúvida.
Como comparar a taxa: o spread sobre o título público
O título público de prazo e indexador parecidos é a referência natural: ele paga o “juro sem risco de empresa”. A diferença entre a taxa da debênture e a do título público é o spread de crédito, o prêmio que o investidor recebe para aceitar o risco do emissor e a menor liquidez.
Simulação ilustrativa (taxas hipotéticas, não são cotações): uma debênture incentivada de 10 anos a IPCA + 7,9% e um Tesouro IPCA+ de prazo parecido a IPCA + 7,2%.
$$\text{spread} = 7{,}9\% - 7{,}2\% = 0{,}7\ \text{ponto percentual ao ano}$$Como a incentivada é isenta e o Tesouro paga IR, a comparação justa é depois do imposto. Supondo IPCA de 4% ao ano por 10 anos, aplicação de R$ 10.000, sem custos, e IR de 15% sobre o ganho nominal do Tesouro (prazo acima de 720 dias):
| Simulação (10 anos, IPCA de 4% a.a.) | Tesouro IPCA+ 7,2% | Debênture incentivada IPCA+ 7,9% |
|---|---|---|
| Valor bruto no vencimento | R$ 29.667,52 | R$ 31.662,69 |
| IR (15% sobre o ganho) | R$ 2.950,13 | Isento |
| Valor líquido | R$ 26.717,39 | R$ 31.662,69 |
| Rentabilidade líquida anual equivalente | 10,33% | 12,22% |
Na conta, a isenção vale mais que o próprio spread: um título tributado precisaria pagar cerca de IPCA + 9,1% para empatar com a incentivada. Por isso, ao comparar uma incentivada com o Tesouro, o spread bruto engana: parte do “prêmio” vem do benefício fiscal, e não de uma taxa maior. A pergunta que sobra é se a diferença líquida compensa o risco de crédito e a liquidez menor. Um calote de uma única parcela relevante apaga anos de vantagem.
Como se compra e quem pode comprar
As ofertas ao público seguem a Resolução CVM 160/2022, que unificou as regras de distribuição de valores mobiliários. A empresa (ou a securitizadora) contrata bancos coordenadores, a oferta é registrada na CVM e os títulos ficam registrados e custodiados na B3, em nome do investidor. Você acessa pela corretora ou pelo banco, na oferta ou depois, no mercado secundário.
Nem toda emissão está aberta a qualquer pessoa. A Resolução CVM 30/2021 define o investidor qualificado (mais de R$ 1 milhão em aplicações financeiras, com declaração por escrito) e o profissional (mais de R$ 10 milhões), e parte das ofertas é restrita a esses públicos, em geral com exigências de documentação menores. Quanto menor a exigência de informação, mais o investidor depende da própria análise.
Antes de comprar, leia o prospecto ou a lâmina da oferta e a escritura (ou o termo de securitização).
Fundos de crédito privado: a alternativa diversificada
Quem quer exposição a crédito privado sem escolher emissor por emissor pode usar fundos. Pela Resolução CVM 175, um fundo de renda fixa, multimercado ou cambial que aplique mais de 50% do patrimônio em títulos de emissores privados precisa levar o sufixo “Crédito Privado” no nome e alertar o investidor sobre a concentração (Anexo Normativo I, art. 70). Há também os fundos incentivados de infraestrutura (art. 3º da Lei 12.431/2011), que aplicam ao menos 85% em debêntures incentivadas e cujos rendimentos têm alíquota zero de IR para pessoa física.
O fundo dilui o risco de um único calote, mas cobra taxa de administração, pode ter prazo de resgate longo e, nos fundos comuns, sofre come-cotas. As regras de taxas, resgate e tributação estão no guia de fundos de investimento.
Anúncio
A tributação vai mudar?
Em junho de 2025, a Medida Provisória 1.303 propôs tributar em 5% os rendimentos de pessoa física de CRI, CRA, debêntures incentivadas, LCI e LCA emitidos a partir de 2026, preservando os títulos antigos. A MP não foi votada e perdeu a validade em outubro de 2025 (Ato Declaratório nº 67/2025 do Presidente da Mesa do Congresso). As isenções descritas acima continuam valendo.
Outra lei aprovada em 2025, a Lei 15.270, criou a tributação mínima para quem recebe mais de R$ 600 mil por ano, a partir do ano-calendário de 2026. A remuneração de CRI, CRA e debêntures incentivadas está entre os valores deduzidos da base desse imposto mínimo (art. 16-A da Lei 9.250/1995, incluído pela nova lei). Regras tributárias mudam por lei e por medida provisória; antes de investir pensando no benefício, confira a regra vigente e como declarar os rendimentos no guia do Imposto de Renda.
Checklist antes de investir
- Quem é o devedor de fato? A empresa, na debênture; os recebíveis (e quem está por trás deles), no CRI e no CRA.
- Qual é a garantia e qual é o rating? E de quando é essa nota?
- O retorno extra compensa? Compare com o título público de prazo parecido, depois do IR.
- Posso esperar até o vencimento? Se não, pese a liquidez e a marcação a mercado.
- Quanto está em um único emissor? Concentração transforma um calote em um problema grande.
- É isento ou tributado? Incentivada, de infraestrutura ou comum muda a conta.
Nota de atualização
Nota de atualização (out/2026): artigo publicado em outubro de 2026 com as regras vigentes nesta data: alíquota zero para pessoa física nas debêntures incentivadas (Lei 12.431/2011) e isenção de CRI e CRA (Lei 11.033/2004); debêntures de infraestrutura tributadas para o investidor (Lei 14.801/2024); restrições de lastro da Resolução CMN 5.118/2024 com as alterações das Resoluções 5.121/2024, 5.163/2024 e 5.212/2025. A MP 1.303/2025 perdeu a validade em outubro de 2025. Dados de emissões da ANBIMA: balanços anuais de 2022 a 2025 e 1º semestre de 2026. As simulações usam taxas hipotéticas.
Conclusão
Debêntures, CRI e CRA são a forma de emprestar diretamente para empresas e para os setores imobiliário e do agronegócio. Em troca de taxas maiores que as do título público, e às vezes de isenção de IR, você assume o risco de crédito do emissor ou do lastro, sem a rede do FGC, além da liquidez limitada e da oscilação de preço antes do vencimento.
Para comparar com a referência sem risco de empresa, veja como funcionam os títulos públicos e o Tesouro Direto; para entender quem fiscaliza as ofertas, o guia da CVM; para saber onde os títulos ficam registrados, o da B3; e, para conferir o que tem garantia, o guia do FGC.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- Planalto — Lei 12.431/2011 (debêntures incentivadas, art. 2º): planalto.gov.br/ccivil_03/_ato2011-2014/2011/lei/l12431.htm
- Planalto — Lei 14.801/2024 (debêntures de infraestrutura): planalto.gov.br/ccivil_03/_ato2023-2026/2024/lei/l14801.htm
- Planalto — Decreto 11.964/2024 (enquadramento de projetos prioritários): planalto.gov.br/ccivil_03/_ato2023-2026/2024/decreto/d11964.htm
- Planalto — Lei 11.033/2004 (art. 3º: isenção de CRI e CRA para pessoa física): planalto.gov.br/ccivil_03/_ato2004-2006/2004/lei/l11033.htm
- Planalto — Lei 14.430/2022 (securitização e Certificados de Recebíveis): planalto.gov.br/ccivil_03/_ato2019-2022/2022/lei/l14430.htm
- Planalto — Lei 6.404/1976 (Lei das S.A.: debêntures, garantias e agente fiduciário): planalto.gov.br/ccivil_03/leis/l6404consol.htm
- Planalto — Lei 15.270/2025 (tributação mínima de altas rendas): planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15270.htm
- Planalto — Medida Provisória 1.303/2025 (texto original): planalto.gov.br/ccivil_03/_ato2023-2026/2025/mpv/mpv1303.htm
- Câmara dos Deputados — MP 1.303/2025: situação e encerramento da vigência: camara.leg.br/mpemdia/mp?ano=2025&id=1303
- Banco Central — Resolução CMN 5.118/2024 (lastro de CRI, CRA e CDCA, texto consolidado): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5118
- Banco Central — Resolução CMN 5.212/2025 (altera o lastro de CRI e CRA): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5212
- CVM — Resolução CVM 160/2022 (ofertas públicas de valores mobiliários): conteudo.cvm.gov.br/legislacao/resolucoes/resol160.html
- CVM — Resolução CVM 60/2021 (companhias securitizadoras): conteudo.cvm.gov.br/legislacao/resolucoes/resol060.html
- CVM — Resolução CVM 30/2021 (investidores qualificados e profissionais): conteudo.cvm.gov.br/legislacao/resolucoes/resol030.html
- CVM — Resolução CVM 175/2022 (fundos; sufixo Crédito Privado, Anexo I, art. 70): conteudo.cvm.gov.br/legislacao/resolucoes/resol175.html
- FGC — Fundo Garantidor de Créditos: produtos cobertos e não cobertos: fgc.org.br/
- ANBIMA — Ofertas no mercado de capitais atingem R$ 838,8 bilhões e batem recorde em 2025 (22/01/2026): anbima.com.br/pt_br/noticias/ofertas-no-mercado-de-capitais-atingem-r-838-8-bilhoes-e-batem-recorde-em-2025.htm
- ANBIMA — Empresas captam valor recorde de R$ 783,4 bilhões no mercado de capitais em 2024: anbima.com.br/pt_br/noticias/empresas-captam-valor-recorde-de-r-783-4-bilhoes-no-mercado-de-capitais-em-2024.htm
- ANBIMA — Coletiva de mercado de capitais: balanço de 2023 (apresentação): anbima.com.br/data/files/24/21/6E/C4/48E1D8104606BDC8B82BA2A8/Coletiva_MK2023_apresentacao.pdf
- ANBIMA — Coletiva de mercado de capitais: 1º semestre de 2026 (apresentação): anbima.com.br/data/files/8E/86/DB/07/325AF91098D078F9692BA2A8/Apresentacao%20_%20coletiva%20Mercado%20de%20Capitais%20_%201S26.pdf
- InfoMoney — Recuperação judicial da Americanas: como ficam os investidores que possuem debêntures? (19/01/2023): infomoney.com.br/onde-investir/recuperacao-judicial-da-americanas-como-ficam-os-investidores-que-possuem-debentures/
- Money Times — Americanas: debêntures perdem quase 100% em valor com recuperação judicial (19/01/2023): moneytimes.com.br/americanas-debentures-perdem-quase-100-em-valor-com-recuperacao-judicial/
- AgFeed — AgroGalaxy pede recuperação judicial e abala mercado e Fiagros (18/09/2024): agfeed.com.br/negocios/a-tempestade-voltou-agrogalaxy-pede-recuperacao-judicial-e-abala-mercado/
Perguntas frequentes
O que são debêntures?
Debênture é garantida pelo FGC?
Qual a diferença entre CRI e CRA?
Debêntures incentivadas pagam Imposto de Renda?
Posso perder dinheiro com debêntures, CRI e CRA?
Como comprar debêntures, CRI e CRA?
Anúncio