
Parte do guia Investimentos · Tesouro Direto
Tesouro IPCA+ e prefixado: quando travar a taxa e marcação a mercado
Anúncio
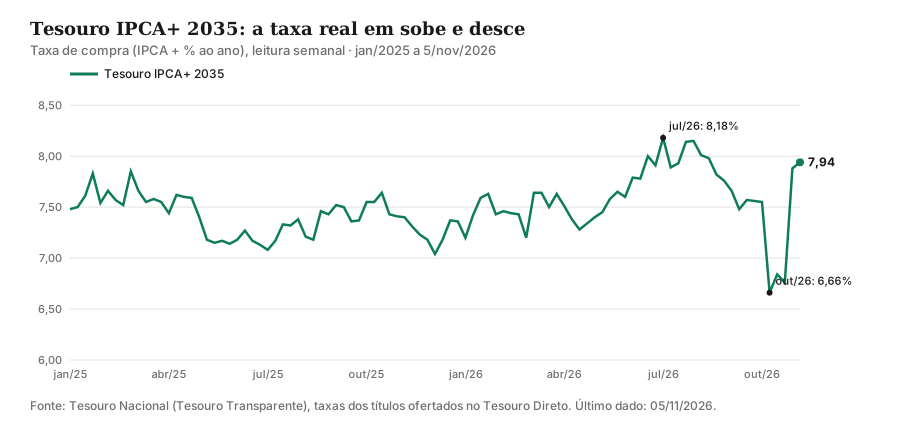
Nas semanas depois do segundo turno das eleições de 2026, uma pergunta tomou conta das buscas sobre investimentos: é hora de travar a taxa? Não é para menos. Em 5 de novembro, o Tesouro IPCA+ 2035 pagava a inflação mais 7,94% ao ano, e o Tesouro Prefixado 2032, 15,34% ao ano. Duas semanas antes, as mesmas taxas eram de 6,76% e 12,90%.
Taxas assim garantem, para quem compra e leva o título até o vencimento, um rendimento elevado por muitos anos, mesmo que a Selic caia. Mas o outro lado da moeda apareceu na mesma quinzena: quem já tinha títulos longos viu o valor de venda cair até 19,6%, no caso do Tesouro IPCA+ 2050. É a marcação a mercado, o mecanismo que mais confunde e mais assusta quem começa a investir em títulos de longo prazo.
Este guia explica como funcionam o Tesouro IPCA+ e o Tesouro Prefixado, o que significa travar a taxa, como a marcação a mercado afeta o seu investimento, quanto cada título oscila e quais critérios usar para decidir, sem receitas prontas.
Como funcionam o Tesouro IPCA+ e o Tesouro Prefixado
O Tesouro Direto oferece três famílias de títulos públicos, cada uma com uma forma de remuneração:
| Título | Como rende | Quando é melhor | Risco no meio do caminho |
|---|---|---|---|
| Tesouro Selic | Acompanha a Selic, dia a dia | Reserva de emergência e curto prazo | Muito baixo |
| Tesouro Prefixado | Taxa fixa definida na compra | Quando você acredita que os juros vão cair | Médio a alto |
| Tesouro IPCA+ | Inflação (IPCA) mais uma taxa real fixa | Objetivos de longo prazo, proteção contra a inflação | Alto nos prazos longos |
Tesouro Prefixado. Você sabe, no dia da compra, exatamente quanto vai receber no vencimento: R$ 1.000 por título, no caso do prefixado sem juros semestrais. Se comprar o Prefixado 2032 a 15,34% ao ano, o seu dinheiro cresce a essa taxa até 1º de janeiro de 2032, antes do imposto e da custódia.
Tesouro IPCA+. Você recebe a variação do IPCA no período mais uma taxa real fixa. Comprado a IPCA + 7,94%, o título garante que o seu poder de compra crescerá 7,94% ao ano até o vencimento, antes do imposto de renda e da custódia, qualquer que seja a inflação. A versão com juros semestrais paga cupons a cada seis meses, úteis para quem quer renda, mas que reinvestidos podem render menos e antecipam o imposto.
Tesouro Selic. Acompanha a taxa básica e quase não oscila, por isso é o padrão para a reserva de emergência. Não serve para travar taxa.
Para o funcionamento geral do programa, veja o guia de títulos públicos e Tesouro Direto.
As taxas de novembro de 2026
Os dados oficiais do Tesouro Nacional mostram o tamanho do movimento entre a última sexta-feira antes do segundo turno e o início de novembro:
| Título | 23/10/2026 | 05/11/2026 | Um ano antes (05/11/2025) |
|---|---|---|---|
| Tesouro IPCA+ 2029 | IPCA + 6,74% | IPCA + 7,76% | IPCA + 7,98% |
| Tesouro IPCA+ 2032 | IPCA + 6,76% | IPCA + 7,92% | — |
| Tesouro IPCA+ 2035 | IPCA + 6,76% | IPCA + 7,94% | IPCA + 7,49% |
| Tesouro IPCA+ 2050 | IPCA + 6,48% | IPCA + 7,48% | IPCA + 6,97% |
| Tesouro Prefixado 2029 | 12,77% | 14,94% | 13,15% |
| Tesouro Prefixado 2032 | 12,90% | 15,34% | 13,66% |
Taxas de compra da manhã. Fonte: Tesouro Transparente.
O pico veio em 26 de outubro, o primeiro dia útil depois do segundo turno, quando o Prefixado 2032 chegou a 15,78% e o IPCA+ 2032 a 8,10%. A alta reflete a reprecificação do risco fiscal, que fez subir toda a curva de juros, especialmente nos prazos longos.
Em perspectiva histórica, taxas reais acima de 7,5% são raras no Tesouro Direto. Nas máximas anuais do IPCA+ de longo prazo, apareceram, entre outros momentos, em 2005–2007 (perto de 8,9% em 2005–2006), na crise de 2008 (8,57%), em 2015–2016 (7,80%), no fim de 2024 (7,52%), no início de 2025 (7,87%) e em 2026, com máxima de 8,22% no Tesouro IPCA+ 2035, em 30 de julho. Em 2022, mesmo com a Selic a 13,75%, a máxima foi de apenas 6,47%.
O que move as taxas dos títulos longos
As taxas do Tesouro IPCA+ e do prefixado são definidas pelo mercado, todos os dias, e respondem a três grupos de fatores:
- Expectativa para a Selic. Se o mercado passa a esperar juros mais altos por mais tempo, as taxas dos prefixados sobem. Quando o Copom interrompeu os cortes em 4 de novembro, mantendo a Selic em 13,75%, a decisão já era esperada e estava nos preços: as taxas até recuaram no dia seguinte.
- Expectativa de inflação. Inflação esperada maior eleva as taxas dos prefixados e reduz a atratividade relativa deles frente ao IPCA+.
- Prêmio de risco. É a compensação que o investidor exige para emprestar ao governo por muitos anos. Ele sobe quando cresce a desconfiança sobre a sustentabilidade da dívida pública, quando há turbulência externa ou incerteza política. É o fator que mais pesou depois do segundo turno de 2026: nos prefixados, a alta foi maior nos títulos longos que nos curtos; nos IPCA+, a alta da taxa foi parecida em todos os prazos, mas o preço dos títulos longos caiu mais por causa do prazo.
O guia de curva de juros mostra como esses fatores se combinam nos contratos de DI futuro, que servem de referência para os títulos públicos.
O que é travar a taxa
“Travar a taxa” é comprar um título prefixado ou IPCA+ e mantê-lo até o vencimento, garantindo o rendimento contratado. A conta é previsível:
| Exemplo com R$ 10 mil | Tesouro Prefixado 2032 a 15,34% | Tesouro IPCA+ 2035 a IPCA + 7,94% |
|---|---|---|
| Prazo até o vencimento | cerca de 5,2 anos | cerca de 8,5 anos |
| Valor bruto no vencimento | cerca de R$ 20.860 | cerca de R$ 27.900, com IPCA hipotético de 4,5% ao ano |
| Valor líquido de IR (15%) | cerca de R$ 19.230 | cerca de R$ 25.210 |
| Rendimento líquido equivalente | cerca de 13,5% ao ano | cerca de IPCA + 6,7% ao ano |
Antes da taxa de custódia de 0,20% ao ano. No IPCA+, o valor nominal depende da inflação efetiva; o ganho real é garantido.
Para comparar com o pós-fixado: o Prefixado 2032 só perde para o Tesouro Selic ou para um CDB de 100% do CDI se a Selic média até 2032 ficar acima de cerca de 15,3% ao ano. Em novembro de 2026, o boletim Focus projetava Selic de 12,50% no fim de 2027 e 11% no fim de 2028. Mas projeções erram: travar a taxa é uma aposta de que os juros não vão ficar ainda mais altos por muito tempo.
Marcação a mercado: por que o preço sobe e desce
Os títulos públicos são negociados todos os dias, e o Tesouro recompra os seus títulos diariamente pelo preço de mercado. Esse preço é calculado trazendo o valor futuro a valor presente pela taxa do dia. No prefixado:
$$\text{Preço} = \frac{1.000}{(1 + \text{taxa})^{\,du/252}}$$em que \(du\) é o número de dias úteis até o vencimento. A fórmula mostra a relação inversa: quando a taxa sobe, o preço cai, e vice-versa. Quanto maior o prazo (o expoente), maior o efeito de uma mesma variação de taxa.
Foi o que aconteceu depois do segundo turno:
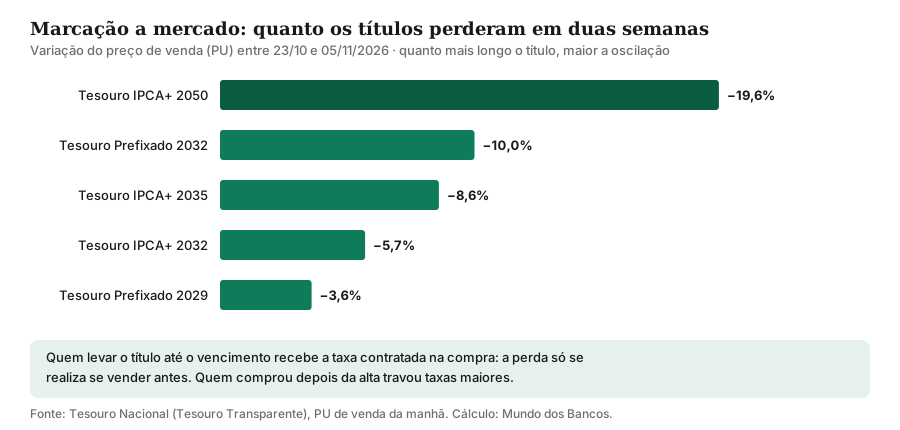
Quem tinha R$ 10.000 no Tesouro IPCA+ 2050 em 23 de outubro via, em 5 de novembro, cerca de R$ 8.040 no extrato. Mas dois pontos são essenciais:
- A perda só se realiza na venda. Quem levar o título até 2050 recebe exatamente a taxa contratada na compra, IPCA + 6,48% no exemplo de quem comprou em 23/10.
- O movimento funciona nos dois sentidos. Quem comprou antes do primeiro turno, quando as taxas caíram, chegou a ter ganhos expressivos em poucos dias. Logo depois do primeiro turno, em 5 de outubro de 2026, a taxa do IPCA+ 2035 caiu de 7,55% para 6,86% em um único dia e chegou a 6,66% em 9 de outubro, o que valorizou os títulos.
Quanto cada título oscila
Uma regra prática é calcular quanto o preço muda para cada 1 ponto percentual de variação na taxa. Para os títulos sem cupom, com as taxas de 5/11/2026:
| Título | Prazo aproximado | Se a taxa subir 1 p.p. | Se a taxa cair 1 p.p. |
|---|---|---|---|
| Tesouro Prefixado 2029 | 2,2 anos | −1,8% | +1,9% |
| Tesouro Prefixado 2032 | 5,2 anos | −4,4% | +4,6% |
| Tesouro IPCA+ 2035 | 8,5 anos | −7,5% | +8,2% |
| Tesouro IPCA+ 2050 | 23,8 anos | −19,8% | +24,9% |
Cálculo aproximado para títulos sem cupom, com variação instantânea da taxa. Títulos com juros semestrais oscilam um pouco menos.
O Tesouro IPCA+ 2050 se comporta, no curto prazo, quase como um investimento de renda variável. Não é por acaso que ele aparece nos noticiários tanto nas altas quanto nas quedas.
Exemplo: o que acontece se você vender antes
Imagine R$ 10 mil aplicados no Tesouro IPCA+ 2035 a IPCA + 7,94%, com inflação de 4,5% ao ano, e a venda do título dois anos depois. O resultado depende da taxa de mercado no dia da venda:
| Taxa real no dia da venda | Valor bruto do título | Valor líquido de IR (15%) | Rendimento bruto ao ano |
|---|---|---|---|
| IPCA + 6,00% (taxas caíram) | cerca de R$ 14.320 | cerca de R$ 13.670 | cerca de 19,7% |
| IPCA + 7,94% (taxas iguais) | cerca de R$ 12.720 | cerca de R$ 12.320 | cerca de 12,8% |
| IPCA + 9,00% (taxas subiram) | cerca de R$ 11.940 | cerca de R$ 11.650 | cerca de 9,3% |
| IPCA + 10,00% (alta forte) | cerca de R$ 11.250 | cerca de R$ 11.060 | cerca de 6,1% |
Cálculo simplificado, sem custódia e sem o spread entre taxa de compra e de venda.
Com taxas iguais às da compra, o investidor recebe a taxa contratada. Se as taxas caírem, ele ganha mais e pode antecipar o resultado vendendo. Se subirem, ganha menos, e pode até ter rendimento abaixo da inflação em altas fortes. Em prazos de poucos meses, a mesma alta pode significar prejuízo nominal, como aconteceu com o IPCA+ 2050 em outubro de 2026.
Vale lembrar que, no Tesouro Direto, há uma pequena diferença entre a taxa de compra e a de venda (cerca de 0,12 ponto percentual nos títulos IPCA+ e prefixados em novembro de 2026), o que também reduz o resultado de quem vende antes.
Anúncio
Tesouro IPCA+ ou Tesouro Prefixado?
A escolha entre os dois passa pela inflação implícita: a inflação que iguala o rendimento de um prefixado ao de um IPCA+ de mesmo prazo.
$$\text{inflação implícita} = \frac{1 + \text{taxa prefixada}}{1 + \text{taxa real do IPCA+}} - 1$$Com o Prefixado 2032 a 15,34% e o IPCA+ 2032 a 7,92% (5/11/2026), a inflação implícita é de cerca de 6,9% ao ano. Se a inflação média até 2032 ficar abaixo disso, o prefixado rende mais; se ficar acima, o IPCA+ vence. O boletim Focus projetava IPCA de 4,76% para 2027 e perto de 4% para os anos seguintes, mas a inflação implícita embute também um prêmio de risco: o investidor cobra mais para aceitar o risco de inflação alta num título prefixado.
Outros critérios:
- Proteção. O IPCA+ protege contra surpresas de inflação, o que importa para objetivos de longo prazo, como a aposentadoria. O prefixado é mais útil para objetivos com valor nominal definido, como uma dívida ou uma compra com preço fixo.
- Prazo. Prefixados costumam ter prazos mais curtos (até 2032 sem cupom); os IPCA+ vão até 2050 ou mais.
- Diversificação. Muitos investidores dividem a parcela de longo prazo entre os dois, e entre prazos diferentes.
O guia de juro real aprofunda a inflação implícita e o que ela diz sobre as expectativas do mercado.
Como decidir se é hora de travar a taxa
Ninguém sabe se as taxas de novembro de 2026 serão as mais altas do ciclo. Em julho de 2026, o IPCA+ 2035 chegou a 8,22% e, em outubro, caiu para 6,66% antes de voltar a quase 8%. Em vez de tentar acertar o pico, use critérios que dependem de você:
- O dinheiro pode ficar até o vencimento? Se a resposta for sim, a marcação a mercado é só um número no extrato. Se você pode precisar do dinheiro antes, prefira prazos mais curtos ou o Tesouro Selic.
- Qual é o seu objetivo? Aposentadoria, educação dos filhos ou outro objetivo distante combinam com IPCA+ de prazo parecido. Para objetivos de dois ou três anos, prefixados curtos ou pós-fixados.
- Quanto da carteira já está em longo prazo? Concentrar tudo num único título longo amplia a oscilação. Uma estratégia comum é escalonar: comprar em partes, ao longo de semanas ou meses, e em vencimentos diferentes.
- Você aguenta ver o saldo cair 10% ou 20%? Se a resposta for não, o risco de vender no pior momento é real. Títulos mais curtos oscilam menos.
- A reserva de emergência está pronta? Títulos longos nunca devem substituir a reserva.
Para objetivos específicos de aposentadoria e educação, o Tesouro também oferece o Renda+ e o Educa+, que pagam renda mensal corrigida pela inflação. Veja o guia do Tesouro Renda+ e Educa+.
IPCA+ com juros semestrais: quando faz sentido
O Tesouro IPCA+ com Juros Semestrais paga cupons a cada seis meses, de cerca de 6% ao ano sobre o valor atualizado do título, e devolve o principal no vencimento. Em 5/11/2026, a versão 2035 pagava IPCA + 7,91%, quase o mesmo que a versão sem cupom.
Ele faz sentido para quem quer renda periódica, como aposentados que usam os cupons para complementar o orçamento. Para quem está acumulando patrimônio, tem duas desvantagens: o imposto de renda é cobrado a cada cupom, o que reduz o efeito dos juros compostos, e o dinheiro dos cupons precisa ser reinvestido, talvez a taxas menores. Em compensação, como parte do valor volta antes, ele oscila um pouco menos que o título sem cupom de mesmo vencimento.
Como comprar, passo a passo
- Abra conta numa corretora ou banco habilitado no Tesouro Direto. A maioria não cobra taxa para o programa.
- Escolha o título pelo prazo do objetivo: o vencimento deve coincidir, ou ficar um pouco antes, da data em que você vai precisar do dinheiro.
- Confira a taxa e o preço na hora da compra. As taxas mudam ao longo do dia, e a compra é feita pelo preço do momento.
- Compre em partes, se quiser escalonar. Não há valor mínimo relevante: o investimento mínimo é uma fração do título, a partir de valores baixos.
- Acompanhe sem ansiedade. O extrato mostra o valor de mercado, não o valor que você receberá no vencimento.
Na venda antecipada, o Tesouro recompra os títulos diariamente em dias úteis; ordens feitas fora do horário de negociação são agendadas para o dia útil seguinte.
Custos e impostos
- Taxa de custódia da B3: 0,20% ao ano sobre o valor dos títulos, cobrada na venda, no vencimento ou no pagamento de cupons. O Tesouro Selic é isento até R$ 10 mil por CPF.
- Imposto de renda regressivo sobre o rendimento: 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias. No IPCA+, o imposto incide sobre todo o rendimento, inclusive a parte que só repõe a inflação.
- IOF: apenas em resgates nos primeiros 30 dias.
- Corretora: a maioria não cobra taxa para o Tesouro Direto, mas confira.
Os títulos públicos não têm cobertura do FGC porque são garantidos pelo próprio Tesouro Nacional, o emissor considerado de menor risco de crédito do país.
Tesouro Direto, CDB, LCI e debêntures de prazo longo
Os títulos públicos não são a única forma de travar taxa. Bancos emitem CDBs prefixados e atrelados ao IPCA, e empresas emitem debêntures, muitas delas incentivadas e isentas de imposto de renda para pessoas físicas. A comparação envolve:
- Risco de crédito. O Tesouro é o emissor de menor risco do país; CDBs têm a garantia do FGC até R$ 250 mil por CPF e instituição; debêntures não têm garantia do FGC.
- Liquidez. O Tesouro recompra os títulos diariamente; CDBs de prazo longo muitas vezes não têm liquidez antes do vencimento; debêntures dependem do mercado secundário.
- Imposto. LCIs, LCAs e debêntures incentivadas são isentas para pessoas físicas, o que exige comparar a taxa líquida.
Os guias de LCI e LCA e de debêntures, CRI e CRA explicam essas alternativas.
Anúncio
Quem está comprando
O Tesouro Direto vive um momento de expansão. Segundo o balanço do Tesouro Nacional, em setembro de 2026 o programa tinha 3,9 milhões de investidores ativos, 22,3% mais que um ano antes, e estoque de R$ 279,3 bilhões, alta de 43% em 12 meses. Os títulos atrelados à inflação respondiam por 46,7% do estoque, a maior fatia, e por 24,9% das vendas do mês; os prefixados, por 13,8% do estoque e 17,7% das vendas. O balanço de outubro, que captará o efeito das eleições sobre a procura, ainda não havia sido divulgado.
Checklist antes de comprar
- O vencimento do título combina com a data do seu objetivo?
- A reserva de emergência está aplicada em algo com liquidez diária, como o Tesouro Selic?
- Você sabe quanto o título pode oscilar se a taxa subir mais 1 ou 2 pontos?
- Vai comprar tudo de uma vez ou em partes, em datas e vencimentos diferentes?
- Comparou a taxa líquida com alternativas como CDBs prefixados, LCIs e debêntures?
- Está confortável em ver o saldo cair no extrato sem vender?
Erros comuns
- Vender no pânico. Quem vende depois de uma alta forte de taxa transforma uma perda temporária em definitiva.
- Usar título longo como reserva de emergência. Uma emergência pode coincidir com um momento de taxas altas e preço baixo.
- Comparar só a taxa nominal. Um prefixado de 15% e um IPCA+ de 8% não são comparáveis sem olhar a inflação implícita.
- Esquecer o imposto e a custódia. O rendimento líquido é menor que a taxa anunciada.
- Concentrar tudo num único vencimento e num único dia de compra.
Conclusão
Travar a taxa no Tesouro IPCA+ ou no prefixado significa garantir hoje um rendimento até o vencimento, e as taxas de novembro de 2026, perto de IPCA + 8% e de 15% no prefixado, estão entre as maiores da história do programa. Mas o preço dessa garantia é a marcação a mercado: no meio do caminho, os títulos longos oscilam muito, e quem vende antes pode perder.
A decisão não depende de acertar o pico dos juros, e sim de casar o prazo do título com o prazo do seu objetivo, escalonar compras e aceitar a volatilidade de quem investe no longo prazo. Para entender o que move essas taxas, veja os guias de curva de juros e do boletim Focus.
Nota de atualização: taxas e preços do Tesouro Direto de 23/10/2026 a 05/11/2026 (Tesouro Transparente); balanço do Tesouro Direto de setembro de 2026; boletim Focus de 30/10/2026. Os exemplos não incluem a taxa de custódia e usam inflação hipotética de 4,5% ao ano.
Este artigo tem caráter educativo e não constitui recomendação de compra ou venda de títulos. Rentabilidade passada não garante rentabilidade futura.
Fontes e referências
- Tesouro Transparente — Taxas dos títulos ofertados pelo Tesouro Direto: tesourotransparente.gov.br/ckan/dataset/taxas-dos-titulos-ofertados-pelo-tesouro-direto
- Tesouro Nacional — Metodologia de cálculo dos títulos públicos federais: cdn.tesouro.gov.br/sistemas-internos/apex/producao/sistemas/thot/arquivos/publicacoes/26310_1658601/Metodologia%20de%20Calculo%20-%20290424.pdf
- Ministério da Fazenda — Investimentos no Tesouro Direto somam R$ 8,77 bilhões em setembro de 2026: gov.br/fazenda/pt-br/assuntos/noticias/2026/outubro/investimentos-no-tesouro-direto-somam-r-8-77-bilhoes-em-setembro-de-2026
- B3 — Tarifas do Tesouro Direto: b3.com.br/pt_br/produtos-e-servicos/tarifas/tarifas-de-tesouro-direto/
- B3 — Tesouro Direto: perguntas frequentes: b3.com.br/pt_br/produtos-e-servicos/tesouro-direto/tesouro-direto/perguntas-frequentes/
- InvestNews — Taxas do Tesouro Direto disparam após o segundo turno (26/10/2026): investnews.com.br/investimentos/taxas-do-tesouro-direto-disparam-prefixado-vai-a-quase-16-e-ipca-passa-de-8/
Perguntas frequentes
O que significa travar a taxa no Tesouro Direto?
O que é marcação a mercado?
Posso perder dinheiro no Tesouro IPCA+?
Tesouro IPCA+ ou Tesouro Prefixado: qual escolher?
Quanto custa investir no Tesouro IPCA+?
É hora de comprar Tesouro IPCA+?
Anúncio