
Parte do guia Dinheiro · Taxa Selic
Juro real: o que é, como calcular e por que o Brasil lidera o ranking
Anúncio
Em 4 de novembro de 2026, o Copom manteve a Selic em 13,75% ao ano. O número chama atenção, mas o que mais importa para quem investe, toma crédito ou administra uma empresa é outro: o juro real, a taxa de juros descontada a inflação. É ele que diz quanto o dinheiro aplicado ganha de poder de compra e quanto uma dívida realmente custa.
Pelo juro real, o Brasil está entre os países com juros mais altos do mundo. Com a inflação esperada para os próximos 12 meses perto de 5%, a Selic de 13,75% corresponde a um juro real próximo de 8,4% ao ano, várias vezes o de economias desenvolvidas e bem acima de outros emergentes.
Este guia explica o conceito, ensina a fazer a conta do jeito certo, mostra a trajetória do juro real brasileiro desde 2005, discute por que ele é tão alto e traduz o que isso significa para os seus investimentos e as suas dívidas. Se quiser fazer contas enquanto lê, use a calculadora de juro real do site.
O que é juro real?
Toda taxa de juros que aparece no noticiário, no extrato do banco ou no contrato de empréstimo é uma taxa nominal: ela diz quanto o valor em reais cresce, sem considerar que os preços também sobem. O juro real desconta a inflação e mostra o que sobra em poder de compra.
Um exemplo simples. Você aplica R$ 10.000 por um ano a 13,75% e resgata R$ 11.375. Se nesse ano a inflação foi de 5%, uma cesta de bens que custava R$ 10.000 passou a custar R$ 10.500. O seu dinheiro cresceu R$ 1.375, mas o seu poder de compra cresceu menos: com R$ 11.375 você compra 11.375 ÷ 10.500 = 1,0833 vezes a cesta original, um ganho real de 8,33%.
A mesma lógica vale para dívidas. Um financiamento a 12% ao ano com inflação de 5% custa, em termos reais, cerca de 6,7% ao ano. A inflação “ajuda” o devedor, porque a dívida é paga com reais que valem menos.
Como calcular o juro real: a equação de Fisher
A conta correta é a equação de Fisher, em homenagem ao economista Irving Fisher:
$$1 + r = \frac{1 + i}{1 + \pi} \quad \Rightarrow \quad r = \frac{1 + i}{1 + \pi} - 1$$em que \(i\) é o juro nominal, \(\pi\) a inflação e \(r\) o juro real, todos na forma decimal e no mesmo período.
Muita gente simplesmente subtrai a inflação da taxa nominal (\(r \approx i - \pi\)). É uma aproximação que funciona com taxas baixas, mas que exagera o juro real quando os números são altos, como no Brasil:
| Juro nominal | Inflação | Subtração simples | Fisher (correto) | Diferença |
|---|---|---|---|---|
| 5,00% | 2,00% | 3,00% | 2,94% | 0,06 p.p. |
| 13,75% | 4,96% | 8,79% | 8,37% | 0,42 p.p. |
| 13,65% | 4,58% | 9,07% | 8,67% | 0,40 p.p. |
| 25,00% | 10,00% | 15,00% | 13,64% | 1,36 p.p. |
Dois cuidados práticos:
- Mesmo período. Juro anual se compara com inflação anual; juro mensal, com inflação mensal. Para converter uma taxa mensal em anual, use juros compostos: \((1 + i_m)^{12} - 1\). O guia de juros compostos explica a conversão.
- Antes ou depois do imposto. O juro real de um investimento deve ser calculado com o rendimento líquido de imposto de renda, porque é ele que vai para o seu bolso. O imposto incide sobre o rendimento nominal, inclusive sobre a parte que só repõe a inflação.
Juro real ex-ante e ex-post
Há duas formas de medir o juro real, e a diferença entre elas explica muitas manchetes contraditórias.
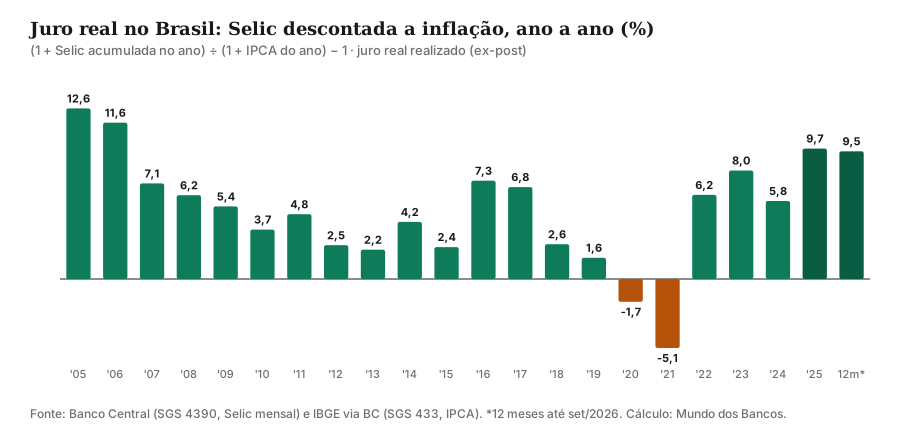
Juro real ex-post (realizado). É calculado depois, com a taxa de juros e a inflação que de fato ocorreram. É o que o gráfico do início mostra: em 2025, a Selic acumulada no ano foi de 14,33% e o IPCA, de 4,26%, o que resultou em juro real realizado de 9,66%.
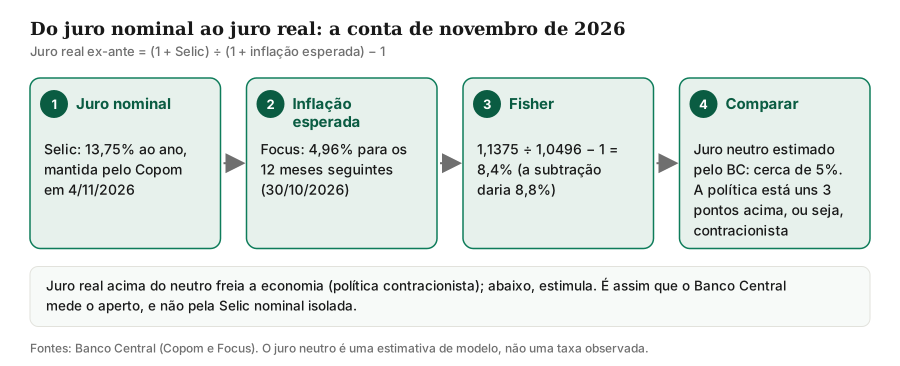
Juro real ex-ante (esperado). É calculado com a taxa de juros de hoje e a inflação esperada para o futuro. É o que importa para decisões: quem aplica hoje quer saber quanto vai ganhar acima da inflação daqui para a frente, e o Banco Central quer saber quanto a política monetária está apertando a economia agora.
Para o juro ex-ante, as fontes mais usadas são:
- Taxa de juros: a Selic, ou, melhor ainda, a taxa de mercado para um ano (o contrato de DI futuro de 12 meses), que já embute as expectativas para a Selic. O guia de curva de juros explica como ela se forma.
- Inflação esperada: a mediana do boletim Focus para os 12 meses seguintes, ou a inflação implícita nos títulos públicos. O guia do boletim Focus mostra onde encontrar.
Com a Selic a 13,75% e a mediana do Focus de 4,96% para a inflação dos 12 meses seguintes (30/10/2026), o juro real ex-ante fica em:
$$r = \frac{1{,}1375}{1{,}0496} - 1 \approx 8{,}4\%$$Rankings internacionais que usam a taxa de mercado de um ano costumam chegar a números maiores, porque, depois das eleições de outubro de 2026, os juros de mercado passaram a embutir uma Selic mais alta por mais tempo.
O juro real no Brasil desde 2005
O gráfico do início mostra o juro real realizado ano a ano. Alguns períodos se destacam:
| Período | Juro real realizado | O que aconteceu |
|---|---|---|
| 2005–2006 | 12,6% e 11,6% | Selic de 19% em 2005, caindo ao longo de 2006, depois do aperto contra a alta da inflação de 2004 |
| 2012–2013 | 2,5% e 2,2% | Selic na mínima da época (7,25%, de outubro de 2012 a abril de 2013), com inflação perto de 6%, acima do centro da meta de 4,5%; a Selic voltou a subir em 2013 |
| 2016–2017 | 7,3% e 6,8% | Selic a 14,25% contra a inflação de 2015, seguida de queda forte da inflação em 2017 |
| 2020–2021 | −1,7% e −5,1% | Selic na mínima histórica de 2% na pandemia e inflação de 10% em 2021 |
| 2023 | 8,0% | Selic a 13,75% com inflação em queda |
| 2025 | 9,7% | Selic a 15%, maior juro real realizado desde 2006 |
| 12 meses até set/2026 | 9,5% | Selic ainda perto de 15% até março de 2026 e cinco cortes de 0,25 p.p. depois, com inflação de 4,6% |
Cálculo: Selic acumulada no ano (SGS 4390) dividida pelo IPCA do ano (SGS 433), pela equação de Fisher.
Os anos de juro real negativo merecem atenção. Em 2021, quem deixou o dinheiro na poupança ou em aplicações atreladas à Selic perdeu poder de compra: a Selic acumulada no ano foi de 4,44%, contra uma inflação de 10,06%. É o melhor exemplo de que “render” não é o mesmo que “ganhar”.
Por que o Brasil tem um dos maiores juros reais do mundo?
O ranking da MoneYou com a Lev Intelligence, divulgado depois de cada reunião do Copom e com 40 economias, colocou o Brasil em primeiro lugar na edição de 4 de novembro de 2026, divulgada depois da decisão do Copom, com juro real de 9,49% ao ano. Atrás vinham Turquia (7,77%), Argentina (6,80%), Rússia (6,57%) e Colômbia (4,05%). Na edição de setembro, o Brasil aparecia em quarto lugar em juro nominal: é a combinação de juro alto com inflação relativamente baixa que o leva ao topo do ranking de juro real.
O número do ranking é maior que a conta com a Selic porque a metodologia usa a taxa de mercado para um ano (o DI futuro de cerca de 12 meses), e não a Selic, e a inflação projetada para os 12 meses seguintes. Depois das eleições, a taxa de mercado de um ano passou a embutir uma Selic mais alta, e o juro real medido assim subiu de 8,45% na edição de setembro para 9,49%.
| Posição (4/11/2026) | País | Juro real (% a.a.) |
|---|---|---|
| 1º | Brasil | 9,49 |
| 2º | Turquia | 7,77 |
| 3º | Argentina | 6,80 |
| 4º | Rússia | 6,57 |
| 5º | Colômbia | 4,05 |
Fonte: MoneYou e Lev Intelligence, edição de 4/11/2026, via Metrópoles.
Não há uma causa única para o juro real brasileiro ser tão alto.
1. Risco fiscal. A dívida pública bruta brasileira é alta para um país emergente, e o mercado cobra um prêmio para financiá-la, especialmente quando há dúvidas sobre o cumprimento das metas fiscais. Esse prêmio aparece primeiro nos juros longos, mas contamina toda a estrutura de juros e o câmbio.
2. Histórico de inflação e indexação. Décadas de inflação alta deixaram contratos, aluguéis, salários e preços administrados corrigidos pela inflação passada. Isso torna a inflação mais persistente e exige juros mais altos para trazê-la de volta à meta.
3. Expectativas desancoradas. Quando o mercado espera inflação acima da meta, como em 2026, com projeções de 5,2% para o ano e 4,8% para 2027, o Banco Central precisa manter o juro real alto por mais tempo para convencer de que a meta será cumprida.
4. Crédito direcionado. Uma parte relevante do crédito, como o rural, o imobiliário com recursos da poupança e do FGTS e linhas do BNDES, tem taxas menos sensíveis à Selic. Com isso, a política monetária perde potência, e a Selic precisa subir mais para produzir o mesmo efeito sobre a demanda.
5. Poupança doméstica baixa. Com pouca poupança interna para financiar o investimento e a dívida pública, o país depende de atrair capital, inclusive estrangeiro, e paga mais por isso.
Juro neutro: a régua do Banco Central
Para saber se a política monetária está apertando ou estimulando a economia, o Banco Central compara o juro real com o juro neutro: a taxa real que não acelera nem freia a economia. O juro neutro não é observável; é estimado por modelos, e as estimativas para o Brasil subiram nos últimos anos, para 5% ao ano em termos reais, valor usado pelo Banco Central no cenário de referência dos Relatórios de Política Monetária de 2025 e 2026. Em 2023, a estimativa era de 4% a 4,5%. Há economistas que defendem valores ainda mais altos.
Com o juro real ex-ante perto de 8,4%, a política monetária está claramente contracionista, cerca de 3 pontos acima do neutro. O comunicado de novembro de 2026 descreve a Selic como “substancialmente contracionista”. É exatamente o objetivo: frear a demanda para trazer a inflação de volta à meta de 3%.
Anúncio
O juro real que o mercado cobra: os títulos do Tesouro
A Selic é definida pelo Copom, mas existe um juro real formado livremente pelo mercado todos os dias: a taxa do Tesouro IPCA+, que paga a inflação medida pelo IPCA mais uma taxa real fixa até o vencimento. É a forma mais direta de “comprar” juro real.
Em 5 de novembro de 2026, segundo os dados oficiais do Tesouro Nacional, as taxas de compra eram:
| Título | 23/10/2026 (antes do 2º turno) | 05/11/2026 | Variação |
|---|---|---|---|
| Tesouro IPCA+ 2029 | IPCA + 6,74% | IPCA + 7,76% | +1,02 p.p. |
| Tesouro IPCA+ 2035 | IPCA + 6,76% | IPCA + 7,94% | +1,18 p.p. |
| Tesouro IPCA+ 2050 | IPCA + 6,48% | IPCA + 7,48% | +1,00 p.p. |
Fonte: Tesouro Transparente, taxas dos títulos ofertados pelo Tesouro Direto.
Duas lições saem dessa tabela. A primeira é que o juro real de mercado reage a risco, e não só à Selic: logo depois do segundo turno das eleições, antes da reunião do Copom de 4 de novembro (que manteve a Selic), a taxa real dos títulos subiu cerca de um ponto percentual, com a reprecificação do risco fiscal. A segunda é que o mercado está cobrando juro real perto de 8% ao ano até 2035, e não só pelos próximos meses, o que mostra que a desconfiança não é de curto prazo.
Inflação implícita: o que o mercado espera pagar
Comparando um título prefixado com um título IPCA+ de mesmo prazo, dá para extrair a inflação implícita, a inflação que iguala o rendimento dos dois:
$$\text{inflação implícita} = \frac{1 + \text{taxa prefixada}}{1 + \text{taxa real do IPCA+}} - 1$$Com o Tesouro Prefixado 2032 a 15,34% e o Tesouro IPCA+ 2032 a 7,92% (5/11/2026), a inflação implícita é de \((1{,}1534 / 1{,}0792) - 1 \approx 6{,}9\%\) ao ano. É bem mais que as projeções do Focus, entre 3,8% e 5,2% ao ano de 2026 a 2030. A diferença não significa que o mercado espera exatamente essa inflação: ela inclui um prêmio de risco que os investidores cobram para carregar títulos prefixados num ambiente de incerteza fiscal. Para quem investe, é uma régua útil: se você acha que a inflação média até 2032 vai ficar abaixo de 6,9%, o prefixado tende a render mais; se acima, o IPCA+.
Juro real no mundo
Em economias desenvolvidas, o juro real costuma ficar entre zero e 2% ao ano, e passou anos negativo depois da crise de 2008 e na pandemia. Entre emergentes, juros reais de 2% a 5% são comuns. Valores perto ou acima de 8%, como o brasileiro, são raros e aparecem em países com inflação muito alta ou sob estresse, como Turquia e Rússia, que vêm logo atrás do Brasil no ranking, entre 6,5% e 8%.
A comparação ajuda a entender o custo para o país: uma empresa brasileira paga, em termos reais, várias vezes o que paga uma concorrente americana ou europeia para financiar o mesmo investimento. E o governo gasta com juros da dívida uma fatia do PIB muito maior que a de países com dívida semelhante.
O que o juro real alto significa para você
Para quem investe
É o lado bom. Com juro real perto de 8%, aplicações conservadoras rendem muito acima da inflação. Usando a inflação esperada para os 12 meses seguintes (4,96%, Focus de 30/10/2026):
| Aplicação | Rendimento nominal ao ano | Juro real |
|---|---|---|
| Tesouro Selic (bruto) | cerca de 13,75% | cerca de 8,4% |
| CDB de 100% do CDI (bruto) | cerca de 13,65% | cerca de 8,3% |
| CDB de 100% do CDI (líquido, IR de 15%) | cerca de 11,6% | cerca de 6,3% |
| Poupança (isenta) | cerca de 8,3% | cerca de 3,2% |
| Dinheiro parado na conta | 0% | cerca de −4,7% |
Taxas de novembro de 2026; o rendimento futuro depende da trajetória da Selic e da inflação.
O ponto de atenção é o futuro: juros pós-fixados acompanham a Selic, que deve cair em algum momento. Quem quer garantir o juro real alto por anos precisa de títulos que travem a taxa, como o Tesouro IPCA+, que paga a inflação mais uma taxa real definida na compra. O guia de Tesouro IPCA+ e prefixado explica quando faz sentido e quais são os riscos. Para ver quanto cada aplicação rende em reais, veja o guia de quanto rende.
Para quem tem dívidas
É o lado ruim. O custo real do crédito para pessoas físicas é muito maior que o juro básico, porque soma o spread dos bancos. Um crédito pessoal não consignado a 6,42% ao mês, média de setembro de 2026 segundo o Banco Central, equivale a mais de 110% ao ano, ou cerca de 100% ao ano acima da inflação. Com juro real alto, a prioridade é quitar ou trocar dívidas caras, como mostra o guia de como renegociar dívidas.
Para empresas, emprego e governo
Juro real alto encarece o investimento produtivo: um projeto precisa render mais de 8% acima da inflação só para empatar com a renda fixa sem risco. O resultado é menos investimento, menos contratação e crescimento menor. Para o governo, cada ponto de juro a mais aumenta o custo da dívida pública, o que alimenta o próprio risco fiscal: um ciclo difícil de quebrar.
Juro real, câmbio e bolsa
O juro real também ajuda a entender o dólar e a bolsa.
Câmbio. Um juro real alto atrai capital estrangeiro que busca rendimento, o chamado carry trade: o investidor troca dólares por reais, aplica em títulos brasileiros e embolsa a diferença de juros. Isso tende a valorizar o real. Mas o efeito tem limite: quando o risco percebido sobe, como depois do segundo turno de 2026, o investidor exige um prêmio ainda maior e o real se desvaloriza mesmo com juros altos. O guia de taxa de câmbio detalha esse mecanismo.
Bolsa. Ações competem com a renda fixa. Se um título público paga 8% acima da inflação sem risco de crédito, uma empresa precisa oferecer retorno esperado maior para atrair o investidor. Por isso, juros reais altos costumam pressionar o preço das ações, em especial de empresas que dependem de consumo doméstico e crédito, como varejo e construção. Quando o mercado passa a esperar queda do juro real, a bolsa tende a reagir antes.
Imóveis. O financiamento imobiliário com recursos de mercado acompanha os juros longos. Com juro real alto, a prestação sobe, a demanda cai e o mercado imobiliário desacelera. O guia de financiamento imobiliário mostra o efeito da taxa no valor das parcelas.
Anúncio
Como acompanhar o juro real
Não é preciso calcular tudo do zero. Algumas fontes resolvem:
- Selic e decisões do Copom: no site do Banco Central, com os comunicados e as atas.
- Inflação esperada: o boletim Focus, publicado toda segunda-feira, traz a mediana das projeções para o IPCA do ano, do ano seguinte e dos 12 meses à frente.
- Juro real de mercado: as taxas do Tesouro IPCA+, atualizadas várias vezes por dia no site do Tesouro Direto.
- Inflação realizada: o IPCA mensal do IBGE, divulgado por volta do dia 10 de cada mês, com o acumulado em 12 meses.
- Cálculo rápido: a calculadora de juro real aplica a equação de Fisher a qualquer par de taxas.
Uma rotina simples para quem investe: olhar uma vez por mês a Selic, o Focus e a taxa do Tesouro IPCA+ de prazo intermediário. Os três juntos mostram se o juro real está subindo ou caindo e se o mercado está mais ou menos preocupado com o futuro.
Juro real negativo: quando a inflação vence
Quando a inflação supera a taxa de juros, o juro real fica negativo. Em 2021, a Selic começou o ano em 2% e a inflação chegou a 10,06%. Quem tinha dinheiro em aplicações atreladas à Selic perdeu mais de 5% de poder de compra no ano.
Juros reais negativos estimulam o consumo e o crédito e costumam ser usados em crises, como na pandemia. Mas, mantidos por muito tempo, alimentam a inflação e penalizam quem poupa. Por isso, o Banco Central costuma reagir subindo os juros, como fez a partir de 2021.
Erros comuns ao falar de juro real
- Subtrair em vez de dividir. Com taxas brasileiras, a subtração exagera o juro real em quase meio ponto percentual.
- Misturar inflação passada e juro futuro. Para decidir uma aplicação, compare a taxa de hoje com a inflação esperada, e não com a do ano passado.
- Esquecer o imposto. O imposto de renda incide sobre o rendimento nominal; o juro real líquido é menor que o bruto.
- Comparar taxas de períodos diferentes, como juro mensal com inflação anual.
- Confundir Selic com taxa do seu empréstimo. O juro real que a Selic mostra é o do dinheiro sem risco; o crédito ao consumidor custa muito mais.
Conclusão
Juro real é a taxa que importa: o quanto o dinheiro ganha, ou a dívida custa, acima da inflação. Calcule sempre pela equação de Fisher, use a inflação esperada para decisões futuras e desconte o imposto. No Brasil de 2026, com a Selic em 13,75% e a inflação esperada perto de 5%, o juro real ex-ante está perto de 8,4%, entre os maiores do mundo e bem acima do juro neutro estimado pelo Banco Central.
Para o investidor, é um momento de renda fixa generosa e de escolher entre acompanhar a Selic ou travar parte da taxa. Para quem deve, é um sinal claro de que dívida cara precisa ser prioridade.
Nota de atualização: Selic de 13,75% mantida pelo Copom em 4/11/2026; Focus de 30/10/2026 (inflação esperada de 4,96% para os 12 meses seguintes); juro real realizado calculado com dados do Banco Central (SGS 4390 e 433) até setembro de 2026.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Próximo passo
Fontes e referências
- Banco Central — Comunicado da 282ª reunião do Copom (4/11/2026): bcb.gov.br/controleinflacao/comunicadoscopom
- Banco Central — SGS 4390 (Selic acumulada no mês) e 433 (IPCA): www3.bcb.gov.br/sgspub/
- Banco Central — Sistema de Expectativas de Mercado (Focus): inflação 12 meses à frente: olinda.bcb.gov.br/olinda/servico/Expectativas/versao/v1/aplicacao#!/recursos
- Tesouro Transparente — Taxas dos títulos ofertados pelo Tesouro Direto: tesourotransparente.gov.br/ckan/dataset/taxas-dos-titulos-ofertados-pelo-tesouro-direto
- Metrópoles — Brasil segue com maior juro real do mundo após Copom manter Selic em 13,75% (ranking MoneYou/Lev Intelligence, 4/11/2026): metropoles.com/brasil/brasil-segue-com-maior-juro-real-do-mundo-apos-copom-manter-selic-em-1375
- Poder360 — Ranking de juros reais, metodologia (MoneYou/Lev Intelligence, set/2026): static.poder360.com.br/uploads/2026/09/rankingdejurosreais160926.pdf
- Banco Central — Relatório de Política Monetária (set/2026): bcb.gov.br/content/ri/relatorioinflacao/202609/rpm202609p.pdf
Perguntas frequentes
O que é juro real?
Como calcular o juro real?
Qual é o juro real do Brasil hoje?
Por que o juro real no Brasil é tão alto?
O que é juro real ex-ante e ex-post?
Juro real alto é bom ou ruim?
Anúncio