
Parte do guia Pagamentos · Pix
Pix parcelado (Pix no crédito): como funciona e quanto custa
Anúncio
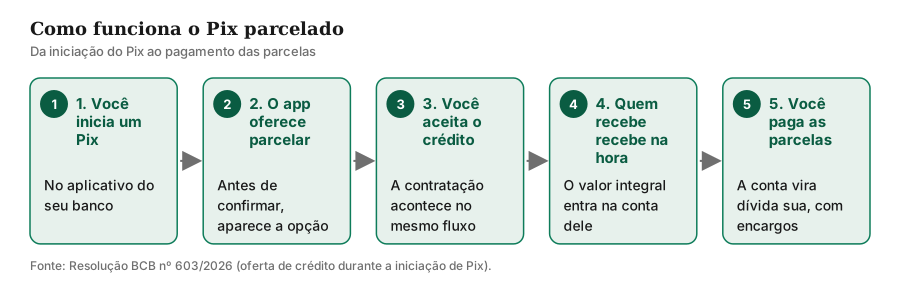
Imagine que você vai pagar R$ 1.200,00 e escolhe o Pix. Antes de confirmar, o aplicativo do seu banco oferece a opção de dividir esse valor em parcelas. Se você aceitar, quem recebe o dinheiro recebe na hora, como em qualquer Pix, e a conta vira uma dívida sua, paga mês a mês. Esse produto é chamado de Pix parcelado, e também aparece com outros nomes, como Pix no crédito.
Pix é rápido e costuma parecer só uma transferência. Quando o pagamento vira empréstimo, muda o que você deve, quanto custa e o que acontece se o pagamento atrasar. Este guia explica como o produto funciona, em que ele se diferencia do cartão de crédito e do empréstimo pessoal, quanto ele pode custar, como as regras do Banco Central (BC) foram definidas e o que checar antes de aceitar.
O que é o Pix parcelado
O Pix parcelado é uma oferta de crédito que aparece dentro de um Pix. Você abre o aplicativo para pagar algo, escolhe pagar pelo Pix e, antes de confirmar, recebe a opção de dividir o valor em parcelas. Se aceitar, quem recebe o valor recebe na hora, como em qualquer Pix, e a conta vira uma dívida sua, paga aos poucos.
São três ideias para guardar. Primeiro, é crédito: você toma um empréstimo, mesmo que a tela pareça só um pagamento. Segundo, a contratação acontece no mesmo momento do Pix, e não em uma tela separada de empréstimo. Terceiro, quem recebe não espera as parcelas, porque o valor total entra na hora.
O produto tem vários nomes, porque cada banco escolhe o seu. A imprensa tem citado expressões como “Pix no crédito” e “Parcelar Pix”, mas não encontramos esses nomes em textos oficiais. Não citamos produtos de bancos específicos: as condições mudam de uma instituição para outra e podem mudar com o tempo, então confira sempre no aplicativo do banco antes de decidir.
O nome comercial também não diz quais são as regras. Em 2025, o próprio BC tratava o tema como um produto em estudo. Uma consulta pública sobre o Pix Parcelado foi realizada naquele ano, e a apresentação da 27ª reunião plenária do Fórum Pix, realizada em 4 de dezembro de 2025, ainda listava o assunto como “em discussão”. Já as normas publicadas em outubro de 2026 não usam essa expressão. Elas tratam da “oferta de crédito durante a iniciação de uma transação Pix”, e é esse o termo técnico que você deve procurar ao pesquisar o que vale para o seu caso.
Para entender o Pix em si antes de seguir, leia o guia completo do Pix. Aqui o foco é a parte do crédito.
Como funciona, passo a passo
As regras principais estão na Resolução BCB nº 603, de 23 de outubro de 2026. Ela altera o regulamento do Pix para disciplinar a oferta de crédito durante a iniciação de uma transação. A norma entra em vigor em 1º de julho de 2027, ou seja, depois da data deste artigo. Até lá, cada banco segue as condições do próprio produto e do contrato que você assina. Mesmo assim, o desenho da regra mostra bem como a operação deve funcionar:
- Você inicia um Pix e a oferta aparece. Pela norma, a oferta só pode acontecer durante a iniciação de uma transação Pix. Não existe oferta avulsa de crédito fora do fluxo de pagamento.
- Você dá uma autorização prévia. A oferta depende da sua autorização. Essa autorização produz efeito 24 horas depois da sua manifestação de vontade, e você pode retirá-la a qualquer momento, com efeito imediato.
- Você escolhe quanto parcelar. A operação pode cobrir parte do valor do Pix ou o total dele.
- Quem recebe, recebe tudo na hora. A transação é efetivada de forma imediata e integral ao recebedor, independentemente do número de parcelas escolhido.
- O contrato nasce junto com o Pix. A operação é contratada ao mesmo tempo e fica condicionada à liquidação da transação. Se o Pix não se concretiza, o empréstimo também não se efetiva.
- Você paga em parcelas. O valor é pago em uma ou mais parcelas, acrescidas de encargos financeiros e de eventuais despesas previstas no contrato.
A norma também escreve limites. A oferta não pode ser maior que o valor do Pix. Não vale para Pix agendado, nem para Pix com finalidade de saque ou de troco (art. 15-J). Se as parcelas forem cobradas na fatura de uma conta pós-paga, o saldo desse empréstimo não pode entrar no crédito rotativo dessa conta (art. 15-D, § 6º). O rotativo é o financiamento que entra quando você paga só uma parte da fatura.
A oferta também é facultativa. O banco não é obrigado a oferecer o crédito e pode limitá-lo a clientes que atendam a critérios próprios (art. 15-G). O crédito, de todo modo, precisa ser concedido por instituição financeira autorizada pelo BC, mesmo quando a oferta passa por parceiros ou terceiros (art. 15-E, § 2º).
Pela norma, os aplicativos usados por pessoas físicas precisam oferecer um simulador das operações e uma área para consultar o que foi contratado durante o Pix (art. 15-N). O contrato também deve prever os encargos de mora, que se aplicam em caso de atraso (art. 15-D, § 5º). Esses três itens são os que mais convêm conferir antes de aceitar, e voltaremos a eles na parte de checagem.
Pix parcelado, cartão de crédito e empréstimo pessoal
Para decidir bem, compare o Pix parcelado com as duas formas de crédito mais conhecidas por pessoas físicas. A tabela resume as diferenças principais:
| Característica | Pix parcelado | Cartão de crédito | Empréstimo pessoal |
|---|---|---|---|
| Quando a dívida nasce | Junto com a transação do Pix, no mesmo momento | Quando você faz a compra, e a conta vai para a fatura | Quando você assina o contrato |
| Quem recebe o dinheiro na hora | Quem recebe o Pix, integralmente | O estabelecimento, pela operadora do cartão | Você, no valor combinado no contrato |
| Como você paga | Em uma ou mais parcelas, com encargos previstos no contrato | Na fatura, à vista ou parcelada, conforme a opção escolhida | Em parcelas definidas no contrato |
| Onde você vê o custo | No Custo Efetivo Total (CET), informado antes da contratação | Nas condições do cartão e na fatura | No CET, informado antes da contratação |
A diferença central está no momento da decisão. No cartão, você usa um limite que já existe, e a conta chega depois, na fatura. No empréstimo pessoal, você pede um valor e assina um contrato, em uma tela própria. No Pix parcelado, a dívida nasce no meio do pagamento. Como a oferta pode aparecer em segundos, a decisão também pode acontecer em segundos, e é aí que mora o principal risco.
Outra diferença é o limite. Pela norma, o crédito pode ter um limite específico para a oferta do Pix ou integrar o limite de outros produtos, inclusive o da conta pós-paga (art. 15-H). Ou seja, a instituição define como o limite funciona, e isso muda o que está disponível de fato para você. Por isso, vale perguntar qual limite está sendo usado antes de confirmar.
Quanto custa: juros, CET e tributos
O preço de um parcelamento nunca está só na parcela. Para saber quanto a operação custa de verdade, o indicador que importa é o Custo Efetivo Total (CET), uma taxa que reúne tudo o que você paga para usar o crédito. A regra do CET está na Resolução CMN nº 4.881, de 23 de dezembro de 2020, em vigor desde 1º de fevereiro de 2021, e vale para operações de crédito com pessoas físicas. Pelo texto, o CET considera amortizações, juros, tarifas, tributos, seguros e outras despesas vinculadas à operação (art. 3º).
A mesma resolução determina que a instituição informe o CET antes da contratação e apresente o demonstrativo de cálculo (art. 7º). Ou seja, a conta precisa estar na tela antes de você assinar. Se o CET não aparecer na confirmação, pare e procure a informação antes de seguir.
Sobre tributos: a operação pode ter tributos embutidos. Se houver, o valor entra no CET, porque a regra manda considerar os tributos. Por isso, não ignore essa linha no demonstrativo.
Veja um exemplo hipotético, que não corresponde a nenhuma instituição. O valor à vista é de R$ 1.200,00, e a opção é pagar em 6 parcelas de R$ 230,00, sem seguros e sem outros tributos:
| Item | Valor |
|---|---|
| Valor à vista | R$ 1.200,00 |
| Parcelas | 6 de R$ 230,00 |
| Total pago | R$ 1.380,00 |
| Custo extra do parcelamento | R$ 180,00 |
No total, você paga R$ 1.380,00, ou seja, são R$ 180,00 a mais do que o valor à vista. Para saber quanto isso representa em juros, procuramos a taxa mensal \(i\) que iguala o valor à vista ao valor presente de seis parcelas iguais, pagas no fim de cada mês:
$$1200 = 230 \times \frac{1 - (1 + i)^{-6}}{i}$$Resolvendo essa equação, \(i\) fica em cerca de 4,15% ao mês. Com juros compostos, isso equivale a cerca de 62,8% ao ano. A conta mostra algo importante: uma parcela de R$ 230,00 parece pequena, e é justamente por isso que o total e a taxa precisam ser calculados. Esse número não é a taxa de nenhum banco. Serve apenas para ensinar a conta.
Três cuidados práticos ajudam a não cair nessa armadilha:
- Olhe o total, não só a parcela. Some todas as parcelas e compare com o valor à vista.
- Compare o CET das opções na mesma data. Cartão, empréstimo e Pix parcelado só se comparam quando estão na mesma base.
- Confirme o que acontece no atraso. A norma exige que o contrato preveja os encargos de mora (art. 15-D, § 5º). Leia esse trecho antes de aceitar.
Anúncio
Do lado de quem recebe
Para quem recebe, a transação chega integralmente e na hora, como qualquer Pix. Esse é um dos motivos pelos quais o produto interessa a comércios: a venda é paga de imediato, e o parcelamento acontece entre quem comprou e a instituição que concedeu o crédito. Pela norma, o valor é efetivado de forma imediata e integral, independentemente do número de parcelas escolhido pelo pagador (art. 15-D, § 1º).
Do lado de quem compra, a facilidade vem com um compromisso. É quem paga que assume a dívida, e é essa pessoa que precisa se perguntar se a parcela cabe no orçamento. Por isso, o fato de o vendedor receber na hora não diz nada sobre se a compra é boa para você. A pergunta certa é se o total pago, somado às outras contas, continua dentro do que você consegue pagar sem atrasar.
A linha do tempo das regras
A tabela reúne apenas o que consta em normas e apresentações do BC, com as datas de cada etapa:
| Data | O que aconteceu | Fonte primária |
|---|---|---|
| 2025 | O BC realizou uma consulta pública sobre o Pix Parcelado | Apresentação do Fórum Pix |
| 4 de dezembro de 2025 | Na apresentação do Fórum Pix, o tema aparece como “em discussão” na agenda do BC | Apresentação do Fórum Pix |
| 23 de outubro de 2026 | O BC aprova as Resoluções BCB nº 601, 602 e 603 | Normativos do BCB |
| 31 de março de 2027 | Passa a valer a maior parte da Resolução BCB nº 602, sobre propagandas e ofertas ativas de produtos e serviços financeiros | Resolução BCB nº 602 |
| 1º de julho de 2027 | Passam a valer a Resolução BCB nº 603 (oferta de crédito no Pix) e a maior parte da Resolução BCB nº 601 (painel de dívidas) | Resoluções BCB nº 601 e 603 |
O que muda com essas normas, em termos simples, é o seguinte. A oferta de crédito no Pix passa a depender da sua autorização prévia, e você pode retirá-la quando quiser. A Resolução BCB nº 601 passa a exigir, antes da contratação de crédito (art. 5º), a simulação do custo e do comprometimento da sua capacidade mensal de pagamento, e a emissão de alertas automáticos quando o comprometimento da capacidade mensal de pagamento atingir 40% (art. 7º, IV). Essa regra vale para pessoas físicas. A Resolução BCB nº 602 entra em vigor em 31 de março de 2027 para a maior parte de seus dispositivos, e permite que você revogue, a qualquer tempo, a autorização para receber ofertas ativas (art. 7º).
A norma do Pix não usa a expressão Pix Parcelado. O nome comercial é a forma como cada banco apresenta o produto, e a regra fala do tipo de operação. Por isso, quando um banco usar outro nome, o que importa é verificar se a oferta acontece no fluxo do Pix e quais são o CET e as condições do contrato.
Riscos: o que pode dar errado
Parcelar o que não cabe no orçamento
A parcela pequena é a armadilha mais comum. Uma prestação de R$ 230,00 parece caber no mês, mas o problema é o que ela soma às outras contas. Se a sua capacidade mensal de pagamento, ou seja, a renda que você pode usar para pagar dívidas, é de R$ 5.000,00, e as parcelas de todas as suas dívidas somam R$ 2.000,00, o comprometimento já é de 40%.
A Resolução BCB nº 601 usa esse nível como gatilho de alerta, e ele pode servir de referência para você também. Se a nova parcela leva o total a perto de 40%, a conta pede cautela. A partir de julho de 2027, os alertas são obrigatórios para as instituições reguladas pela norma.
Decidir no impulso
O Pix é instantâneo, e a oferta surge no meio do pagamento. Decisões tomadas em poucos segundos costumam ser as mais difíceis de avaliar com calma. Se a tela de confirmação pede uma resposta rápida, a regra prática é a mesma de qualquer crédito: pare um minuto, faça a conta e só depois confirme.
Também vale saber que a autorização para receber ofertas pode ser retirada a qualquer tempo (art. 15-F, § 2º). A norma prevê a retirada da autorização para ofertas futuras, mas não diz que um contrato já firmado é cancelado. Por isso, a melhor proteção é decidir com cuidado antes de confirmar.
Golpes com a promessa de “Pix parcelado”
Golpistas costumam usar nomes conhecidos para ganhar confiança. Um link, uma mensagem ou uma ligação que promete “Pix parcelado” pode levar a uma página falsa, pedir dados pessoais ou tentar convencer você a pegar um empréstimo sem perceber. Pela norma, a oferta de crédito no Pix só pode acontecer durante a iniciação de um Pix, pelos mecanismos do art. 12 do Regulamento do Pix. Se a oferta chega por mensagem, por telefone ou por link, sem que você esteja pagando algo, desconfie. Desconfie também de quem pede senha ou código para liberar um parcelamento. Os golpes com Pix têm outras formas, descritas no guia sobre golpes com Pix.
Atraso e encargos
Atrasar parcelas tem custo, e o contrato precisa dizer qual é. Conferir esse trecho antes de aceitar evita surpresas no primeiro atraso. Se houver dúvida sobre os encargos, peça a explicação por escrito antes de confirmar, e não depois de pagar a primeira parcela.
Anúncio
Quando faz sentido, e quando não faz
Parcelar não é sempre um erro, e o objetivo deste guia não é condenar nenhum tipo de crédito. Em termos gerais, uma compra parcelada tem menos chance de dar problema quando a parcela cabe no orçamento sem apertar as contas essenciais, quando o total pago foi comparado com o valor à vista, quando o CET foi lido e entendido e quando a compra seria feita de qualquer forma, no mesmo valor e prazo, independentemente da facilidade do Pix.
Por outro lado, o parcelamento costuma virar problema quando a decisão começa no impulso, quando a compra só cabe se você deixar outras contas de lado ou quando a parcela só funciona se nada der errado no mês seguinte. Nesses casos, a alternativa mais segura costuma ser esperar, guardar dinheiro e comparar. Esta é uma orientação educativa, não uma recomendação de produto.
Como checar antes de aceitar
Antes de confirmar qualquer parcelamento no Pix, faça estes sete passos:
- Confira o canal. A oferta deve aparecer no aplicativo oficial do seu banco, durante um Pix que você iniciou. Oferta por mensagem, link ou telefone não é o fluxo previsto pela norma.
- Leia o CET e peça o demonstrativo. A instituição precisa informar o CET antes da contratação e apresentar o cálculo (art. 7º da Resolução CMN nº 4.881).
- Some as parcelas. Multiplique o valor da parcela pelo número de meses e compare com o valor à vista. No exemplo hipotético, R$ 230,00 vezes 6 dá R$ 1.380,00.
- Calcule o comprometimento. Some a nova parcela às que você já paga e divida o total pela sua capacidade mensal de pagamento. Quanto mais perto de 40%, maior deve ser o cuidado.
- Veja em que fatura a parcela cai. Se o parcelamento entrar na fatura do cartão ou de outra conta pós-paga, some-o aos gastos do mês e confira o total da fatura.
- Confirme o que acontece no atraso. O contrato precisa prever os encargos de mora, e eles devem estar descritos no contrato.
- Guarde o contrato e use a área de consulta. A partir de 1º de julho de 2027, o aplicativo deve permitir consultar o que você contratou durante o Pix. Guarde também o comprovante da contratação.
Se a conta não fecha no seu orçamento, a decisão mais segura pode ser não parcelar. Para comparar caminhos, leia também sobre escolher cartão de crédito e como renegociar dívidas, que ajudam a colocar as opções na mesma base.
Conclusão
O Pix parcelado junta duas coisas que o dia a dia costuma tratar como separadas: pagar e tomar um empréstimo. Essa junção torna a oferta prática, e é justamente ela que pede atenção. As normas de 2026 avançam no sentido certo, ao exigir autorização prévia, simulação, alertas e informação clara, mas a última checagem continua sendo sua: o CET, o total pago e o que cabe no seu orçamento.
A lição central é simples. Faça a conta antes de confirmar e não deixe a praticidade do Pix decidir por você.
Nota de atualização (novembro/2026): texto conferido em 14/11/2026. As regras da oferta de crédito no Pix seguem as Resoluções BCB nº 601, 602 e 603, de 23/10/2026, disponíveis no site do Banco Central. A regra do CET segue a Resolução CMN nº 4.881, de 2020. A apresentação do Fórum Pix citada é de 4/12/2025 (BCB). Não citamos produtos de bancos específicos, porque as ofertas não aparecem em texto oficial. O exemplo de R$ 1.200,00 é hipotético.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- Banco Central — Resolução BCB nº 603, de 23/10/2026 (oferta de crédito durante a iniciação de transação Pix): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=603
- Banco Central — Resolução BCB nº 601, de 23/10/2026 (Painel de Dívidas Consolidadas): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=601
- Banco Central — Resolução BCB nº 602, de 23/10/2026 (propagandas e ofertas ativas): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=602
- Banco Central — Resolução CMN nº 4.881, de 23/12/2020 (cálculo e informação do Custo Efetivo Total): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=4881
- Banco Central — Apresentação da 27ª reunião plenária do Fórum Pix (4/12/2025): bcb.gov.br/content/estabilidadefinanceira/pix/Forum_Pix_Plenaria/20251204-Forum_Pix.pdf
Perguntas frequentes
O que é Pix parcelado?
O Pix parcelado tem juros?
Quando as regras do Banco Central passam a valer?
Pix parcelado é a mesma coisa que parcelar no cartão?
Como saber se a oferta é legítima?
Anúncio