
Parte do guia Crédito · Juros Compostos
CET: o custo efetivo total do crédito, explicado com exemplos
Anúncio
Em um empréstimo ou financiamento, a primeira coisa que aparece costuma ser a taxa de juros. Ela é importante, mas conta só parte da história. Uma proposta pode anunciar juros baixos e, ao mesmo tempo, cobrar tarifas, seguros e outras despesas que encarecem o crédito. Para medir o custo de verdade, o mercado usa o CET, sigla de Custo Efetivo Total.
Este artigo explica o que é o CET e em que ele difere da taxa de juros. Mostra o que entra no cálculo e o que fica de fora, segundo a norma, e como comparar duas propostas pelo CET. Traz um exemplo numérico completo, com a conta passo a passo, e termina com onde o indicador aparece no contrato, nos anúncios e no simulador. Os números do exemplo são hipotéticos, criados para ensinar a conta. Eles não representam taxas de nenhuma instituição.
Nota de atualização (novembro/2026): texto conferido em 14/11/2026 no conteúdo integral das Resoluções CMN nº 4.881/2020 e nº 5.004/2022 e da Resolução BCB nº 601/2026, publicadas na página de normativos do Banco Central. Não verificamos nesta conferência a situação atual da Resolução CMN nº 4.881 nem o número de versões na base do BCB; o texto de 2020 foi lido integralmente. Nenhum dado deste texto veio só de imprensa. As fontes estão listadas no fim do artigo, no bloco de fontes.
O que é o CET
O CET é uma taxa, expressa em percentual ao ano, que representa de forma consolidada os encargos e as despesas de uma operação de crédito. Essa é a definição da norma que hoje regula o assunto, a Resolução CMN nº 4.881, de 23 de dezembro de 2020. O Conselho Monetário Nacional (CMN) a editou, e ela entrou em vigor em 1º de fevereiro de 2021. Antes dela, valia a Resolução CMN nº 3.517, de 2007, que foi revogada.
Vale notar quem a norma alcança. Ela trata de operações de crédito e de arrendamento mercantil financeiro com pessoas físicas, inclusive empresários individuais, e com microempresas e empresas de pequeno porte, nos termos da Lei Complementar nº 123, de 2006. Empresas de maior porte não estão no alcance dessa regra. O mesmo vale para o crédito rural e para as operações com repasses de recursos externos, que a própria norma exclui.
Na prática, o CET responde a uma pergunta simples: quanto esse crédito custa por ano, somando tudo o que sai do seu bolso por causa dele? A resposta vem como um número só, o que facilita a comparação. O preço dessa simplicidade é que o número resume muitas coisas. Por isso é preciso saber o que está dentro dele, como você vai ver nas próximas seções.
CET não é a taxa de juros
A taxa de juros é o preço do dinheiro emprestado. Ela é calculada sobre o saldo devedor e aparece em quase todo anúncio de crédito. O CET é mais amplo. Ele parte dos juros e inclui as demais cobranças ligadas à operação, como tarifas, seguros e tributos. Depois, desconta do valor que você recebe as despesas que foram pagas antes da liberação do dinheiro.
Imagine um crédito de R$ 1.000,00 que você recebe integralmente, sem nenhuma cobrança antecipada. Se a conta fechar só com juros, o custo é a taxa de juros. Agora imagine que, no momento da liberação, o banco desconta R$ 50,00 de tarifa. Você recebe R$ 950,00, mas continua pagando as parcelas calculadas sobre os R$ 1.000,00. Os juros não mudaram, e o custo real subiu. O CET captura exatamente essa diferença.
Essa distinção aparece nos anúncios com outros nomes: a taxa nominal e a taxa efetiva. O artigo sobre juros compostos explica como as duas se diferenciam quando a capitalização não coincide com o período da taxa. O CET é uma taxa efetiva que vai além dos juros, porque incorpora também as despesas da operação. Por isso ele costuma ser o número mais útil para comparar propostas. Ainda assim, ele não substitui a leitura da taxa de juros, que continua sendo o componente principal da conta.
O que entra no cálculo e o que fica de fora
O artigo 3º da Resolução CMN nº 4.881 diz que o cálculo deve abranger o valor do crédito e os valores cobrados do cliente, considerando amortizações, juros, tarifas, tributos, seguros e outras despesas vinculadas à operação, conforme as condições pactuadas. A norma inclui também os serviços de terceiros contratados pela instituição, quando a responsabilidade pelo pagamento é do tomador, mesmo que esses valores não tenham sido somados ao crédito.
Essa lista é ampla de propósito. A norma quer que o CET reflita o custo total, e não apenas a parte que o banco chama de juros. A tabela abaixo resume o que entra e o que fica de fora, com o artigo de referência de cada item.
| Item | Entra no CET? | Referência na norma |
|---|---|---|
| Amortizações e juros | Sim | Arts. 3º e 4º, II |
| Tarifas | Sim | Arts. 3º e 4º, II |
| Tributos | Sim | Arts. 3º e 4º, II |
| Seguros, quando for o caso | Sim | Art. 4º, II |
| Serviços de terceiros contratados pela instituição, pagos pelo tomador | Sim, mesmo fora do valor do crédito | Art. 3º |
| Despesas e tarifas pagas antes da liberação | Sim, mas descontadas do valor do crédito | Art. 4º, I |
| Taxas flutuantes e índices de preços | Não. Aparecem no demonstrativo | Art. 5º |
| Despesas sem vínculo com a operação | Fora do critério da norma | Art. 3º |
| Crédito rural e repasses de recursos externos | Fora do alcance da norma | Art. 9º |
Duas linhas merecem atenção. A primeira é a das despesas pagas antes da liberação. A norma não as tira da conta. Ela as desconta do valor do crédito, no chamado FC0, que é o valor efetivamente liberado. Como o cliente recebe menos, o CET sobe. A segunda é a das taxas que variam. Quando a remuneração muda durante o contrato, como acontece com uma taxa atrelada a um índice de preços, a norma manda deixar esses parâmetros fora do cálculo. Eles precisam constar no demonstrativo, que é o documento com a planilha. Ou seja, o CET de uma operação com parte variável é uma estimativa, e a parte variável fica separada.
Operações como adiantamento a depositantes, desconto, cheque especial e crédito rotativo seguem uma regra própria. O artigo 6º manda usar, no cálculo, um prazo de trinta dias e o valor do limite de crédito pactuado. Por causa disso, o CET desses produtos não deve ser comparado diretamente com o de um empréstimo de prazo fixo, sem olhar as premissas de cada cálculo.
Anúncio
Como o CET é calculado: a fórmula
O CET é a taxa que faz a conta fechar. De um lado está o valor que o cliente recebe, já descontadas as despesas antecipadas. Do outro está o valor presente de tudo o que ele vai pagar, descontado pela própria taxa do CET. A norma escreve essa igualdade na fórmula do artigo 4º:
$$\sum_{j=1}^{N} \frac{FC_{j}}{(1 + CET)^{\frac{j}{365}}} - FC_{0} = 0$$Cada símbolo tem um papel:
- \(FC_{0}\) é o valor do crédito, deduzido das despesas e tarifas pagas antecipadamente. É o dinheiro que efetivamente entra no seu bolso.
- \(FC_{j}\) são os valores que você paga no dia \(j\), como parcelas, tarifas, seguros e outros custos ligados à operação; nos dias sem pagamento, \(FC_{j}\) é zero.
- \(FC_{0}\) é o valor líquido liberado, já descontadas as despesas antecipadas, e \(j\) conta os dias corridos a partir da liberação, que é o dia zero.
- \(N\) é o prazo do contrato, em dias corridos; \(j\) vai de 1 até \(N\).
- O expoente \(\frac{j}{365}\) mede, em anos, o tempo até o dia \(j\).
A lógica é a mesma da equação de desconto que o blog já usa nos juros compostos: um valor que será pago no futuro vale menos hoje, na proporção do tempo e da taxa. Se uma parcela de R$ 100,00 vence em um ano e a taxa é de 10% ao ano, ela vale hoje cerca de R$ 90,91, porque 100 dividido por 1,10 dá 90,91. O CET faz esse desconto para todas as parcelas ao mesmo tempo e procura a taxa que deixa a soma igual ao valor liberado.
Dois detalhes da fórmula merecem atenção. O primeiro é que o tempo é contado em dias corridos e dividido por 365. Um mês de trinta dias vale 30/365 de ano, e não 1/12. Por isso a conta do CET não coincide com a conta de “juros de 12 meses”, mesmo com a mesma taxa mensal. O segundo detalhe é que a taxa aparece dentro de uma soma com vários expoentes, e não existe uma conta direta que a isole. Calcula-se por tentativa e erro, ou com uma planilha, até a soma bater com o valor liberado. Por isso o demonstrativo existe: ele mostra a planilha, e não só o número final.
Pela norma, o CET é expresso em taxa percentual anual, com duas casas decimais, arredondadas segundo a NBR 5891 da ABNT. Duas propostas com CET de 52,64% e 52,65% podem ser, tecnicamente, diferentes, ainda que a diferença seja pequena. Ao comparar, use o número que aparece no documento, sem arredondar por conta própria.
Exemplo numérico passo a passo
Esta seção é um exemplo hipotético. Os valores foram escolhidos para ensinar a conta. Não representam taxas de nenhum banco nem de nenhum produto real. A ideia é que você consiga refazer cada passo com uma calculadora ou uma planilha.
Imagine um crédito de R$ 1.000,00, pago em 12 parcelas mensais. A primeira parcela vence 30 dias depois da liberação, a segunda 60 dias depois, e assim por diante. O prazo total, N, é de 360 dias corridos. Vamos comparar duas propostas:
- Proposta A: juros de 2,5% ao mês e uma tarifa de R$ 60,00, paga à vista. Como a tarifa é descontada da liberação, o cliente recebe R$ 940,00 (R$ 1.000,00 menos R$ 60,00).
- Proposta B: juros de 2,8% ao mês, sem tarifa. O cliente recebe os R$ 1.000,00 integrais.
A proposta A tem juros mais baixos, mas uma cobrança extra. A pergunta é qual das duas custa mais.
Passo 1: calcular a parcela
As parcelas são iguais, então usamos a fórmula de parcelas fixas do sistema Price, a mesma aplicação da matemática de juros compostos explicada no artigo sobre o tema:
$$PMT = PV \times \frac{i(1+i)^{n}}{(1+i)^{n} - 1}$$Aqui, \(PV = 1.000\), \(i = 0{,}025\) (2,5% ao mês) e \(n = 12\). A conta fica assim:
- \((1{,}025)^{12} \approx 1{,}344889\)
- Numerador: \(1.000 \times 0{,}025 \times 1{,}344889 \approx 33{,}6222\)
- Denominador: \(1{,}344889 - 1 = 0{,}344889\)
- Parcela: \(33{,}6222 \div 0{,}344889 \approx 97{,}4871\), ou R$ 97,49 em centavos. Usamos essa parcela arredondada, como um contrato faria. Sem arredondar, o CET sai 52,64%, uma diferença de um centésimo de ponto.
Para a proposta B, com \(i = 0{,}028\), a mesma conta dá parcela de R$ 99,27. Na proposta B, sem tarifa, o cliente recebe os R$ 1.000,00 e paga apenas as parcelas.
Passo 2: montar o fluxo de pagamentos
Agora listamos quem paga o quê, e quando, na proposta A:
- Na liberação (\(d_{0}\)): \(FC_{0} = 1.000{,}00 - 60{,}00 = 940{,}00\). Este é o valor que entra no cálculo.
- Em \(d_{1}\), 30 dias depois: \(FC_{1} = 97{,}49\).
- Em \(d_{2}\), 60 dias depois: \(FC_{2} = 97{,}49\).
- E assim, até \(d_{12}\), 360 dias depois: \(FC_{12} = 97{,}49\).
O fluxo tem um ponto de partida diferente do que o cliente imagina. A conta começa no dinheiro que chega, e não no valor contratado. Esse é o motivo de a tarifa pesar tanto.
Passo 3: achar a taxa que fecha a conta
Agora buscamos a taxa anual que faz a soma dos valores presentes das 12 parcelas dar R$ 940,00. Algumas tentativas ajudam a entender o caminho:
- A 40% ao ano, o valor presente das parcelas dá R$ 981,86. Está acima de R$ 940,00, então a taxa precisa subir.
- A 50% ao ano, dá R$ 948,28. Ainda está acima, então a taxa precisa subir mais.
- A 55% ao ano, dá R$ 932,85. Agora ficou abaixo, então a resposta está entre 50% e 55%.
Refinando a busca, a taxa que zera a equação é de 52,65% ao ano. Esse é o CET da proposta A.
Passo 4: conferir a conta
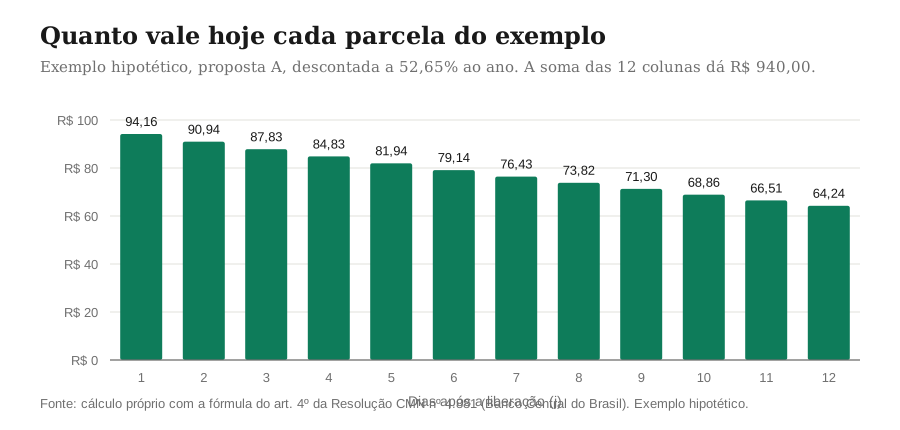
A melhor prova é recalcular cada parcela, descontá-la à taxa encontrada e somar tudo. A tabela abaixo faz isso. O fator de desconto é \((1{,}526479)^{-j/365}\), em que \(j\) são os dias corridos após a liberação (30, 60, …, 360); a parcela é de R$ 97,49, e o valor presente é a multiplicação dos dois.
| Parcela | Dias após a liberação (j) | Fator de desconto | Parcela (R$) | Valor presente (R$) |
|---|---|---|---|---|
| 1 | 30 | 0,965833 | 97,49 | 94,16 |
| 2 | 60 | 0,932834 | 97,49 | 90,94 |
| 3 | 90 | 0,900962 | 97,49 | 87,83 |
| 4 | 120 | 0,870179 | 97,49 | 84,83 |
| 5 | 150 | 0,840448 | 97,49 | 81,94 |
| 6 | 180 | 0,811732 | 97,49 | 79,14 |
| 7 | 210 | 0,783998 | 97,49 | 76,43 |
| 8 | 240 | 0,757211 | 97,49 | 73,82 |
| 9 | 270 | 0,731340 | 97,49 | 71,30 |
| 10 | 300 | 0,706352 | 97,49 | 68,86 |
| 11 | 330 | 0,682218 | 97,49 | 66,51 |
| 12 | 360 | 0,658909 | 97,49 | 64,24 |
| Soma | 1.169,88 | 940,00 |
A soma dos valores presentes dá R$ 940,00, exatamente o valor que o cliente recebe. A conta fecha. Com qualquer outra taxa, a soma não bate. Essa é a definição do CET.
Passo 5: traduzir o CET para o mês
Para entender quanto isso significa por mês, use a relação entre taxas da mesma forma que nos juros compostos, agora com períodos de 30 dias: \((1 + i_{m}) = (1 + CET)^{30/365}\). Com CET de 52,65%, a taxa mensal implícita é de cerca de 3,54% ao mês. A taxa anunciada de 2,5% ao mês passa a custar, na prática, 3,54% ao mês quando a tarifa entra na conta.
Passo 6: comparar com a proposta B
Compare os dois resultados lado a lado:
| Proposta A | Proposta B | |
|---|---|---|
| Taxa de juros | 2,5% ao mês | 2,8% ao mês |
| Tarifa | R$ 60,00, paga à vista | Não há |
| Valor recebido | R$ 940,00 | R$ 1.000,00 |
| Parcela | R$ 97,49 | R$ 99,27 |
| Total das parcelas | R$ 1.169,88 | R$ 1.191,24 |
| Total pago (parcelas + tarifa) | R$ 1.229,88 | R$ 1.191,24 |
| CET | 52,65% ao ano | 39,94% ao ano |
A proposta A tem a taxa de juros mais baixa e, ainda assim, custa mais caro: R$ 38,64 a mais no total e 12,71 pontos percentuais de CET acima. Quem olhasse só a taxa de juros escolheria a A, e erraria. A proposta B tem juros mais altos, mas nenhuma despesa antecipada, e por isso seu CET fica abaixo.
Como referência, a proposta A sem a tarifa teria CET de 35,05% ao ano. Repare que 2,5% ao mês compostos por 12 meses dariam uma taxa anual de 34,49%. A diferença de 0,56 ponto vem do prazo em dias corridos: 12 meses de 30 dias somam 360 dias, e a norma divide por 365. É uma diferença pequena, mas mostra que o CET não é apenas a conta de “juros de 12 meses”.
Como comparar duas propostas pelo CET
Comparar pelo CET funciona bem quando a conta é justa. Algumas regras evitam erros comuns:
- Mesmo valor financiado. O CET depende do valor que você recebe. Comparar um crédito de R$ 1.000,00 com outro de R$ 5.000,00 não diz nada sobre qual é mais barato.
- Mesmo prazo. O número de parcelas e o tempo entre elas mudam o peso das despesas no CET. Compare 12 meses com 12 meses.
- Mesma data de contratação. O CET é calculado na data do cálculo. Propostas feitas em datas diferentes podem trazer premissas diferentes.
- CET contra CET. Não compare a taxa de juros de uma proposta com o CET de outra. A taxa de juros é apenas um componente do CET.
- Peça o demonstrativo. A norma manda apresentá-lo antes da contratação. Ele mostra, em reais e em percentual sobre o total devido, o peso de cada componente (art. 7º, § 1º). É aí que você vê se a diferença está na tarifa, no seguro ou nos juros.
- Pergunte sobre as taxas que podem mudar. Se a proposta tem taxa flutuante ou índice de preços, o CET não os inclui. Pergunte o que acontece com as parcelas se o índice subir.
- Não misture produtos diferentes. Cheque especial e rotativo seguem a regra de trinta dias e o limite pactuado (art. 6º). Comparar esses CETs com o de um empréstimo de prazo fixo exige cuidado com as premissas de cada cálculo.
Se as contas não fecham, peça a planilha. Uma instituição que não apresenta o demonstrativo antes da contratação descumpre o que a norma exige. Vale a pena insistir, porque a planilha é o que permite conferir o número, e não apenas aceitá-lo.
Onde o CET aparece: contrato, anúncio e simulador
No contrato
Antes de qualquer assinatura, a instituição deve informar o CET ao pretendente ao crédito e apresentar o demonstrativo de cálculo (art. 7º, caput). Se a operação for contratada, o demonstrativo deve ser inserido de forma destacada no contrato (art. 7º, § 3º). A instituição também deve guardar o demonstrativo à disposição do Banco Central por pelo menos cinco anos, contados da data em que o apresentou ao cliente (art. 7º, § 2º).
A Resolução CMN nº 5.004, de 24 de março de 2022, que trata da oferta e da contratação de crédito, complementa essa regra. Ela diz que o instrumento que representa o crédito, o contrato ou o título, deve trazer, no mínimo, a taxa efetiva mensal e anual dos juros, os tributos, as tarifas e o CET, “nas situações especificadas pela legislação e regulamentação em vigor” (art. 3º, V). Ou seja, o CET entra no contrato, e a Resolução CMN nº 4.881 define quando e como ele é calculado.
Depois da contratação: o Documento Descritivo do Crédito
Depois de contratado o crédito, a instituição deve fornecer ao cliente pessoa natural o Documento Descritivo do Crédito (DDC), conforme o artigo 4º da Resolução CMN nº 5.004. Entre as informações mínimas estão a taxa de juros anual, nominal e efetiva, o saldo devedor atualizado e o valor de cada parcela. O CET não aparece nessa lista mínima. Por isso, guarde o demonstrativo de cálculo que você recebeu antes de assinar: ele é a referência para conferir o custo da operação.
Nos anúncios
Quando um anúncio mostra a taxa de juros de um crédito, a instituição deve informar o CET nessa mesma peça publicitária (art. 8º da Resolução CMN nº 4.881). Se a taxa aparece, o CET também deve aparecer. Essa exigência vale para as operações que a norma alcança, descritas na primeira seção deste texto.
No simulador
Aqui é preciso cuidado, porque a pergunta é justa e a resposta depende de uma norma recente. A Resolução CMN nº 4.881 não menciona simuladores. Nada nela obriga a exibir o CET em uma simulação.
A novidade é a Resolução BCB nº 601, de 23 de outubro de 2026. Ela trata da implementação do Painel de Dívidas Consolidadas e cria um simulador de custos de contratação do crédito. O artigo 5º determina que a contratação de crédito seja precedida, obrigatoriamente, dessa simulação no Painel. O artigo 6º lista o que o simulador deve informar: o valor das parcelas, o percentual da capacidade mensal de pagamento comprometido pela nova parcela, o comprometimento consolidado de todas as obrigações, a capacidade residual e uma representação gráfica da evolução das dívidas. O CET não aparece nessa lista. Pelo parágrafo único do mesmo artigo, os resultados da simulação devem ser exibidos para ciência formal do tomador antes da finalização da contratação.
Duas datas e um limite importam. A norma vale apenas para clientes pessoas naturais, inclusive empresários individuais (art. 1º, parágrafo único). Os dispositivos sobre o simulador começam a valer em 1º de julho de 2027, pelo artigo 12, II. Até lá, essa obrigação não está em vigor. O artigo 11 dá às instituições 180 dias, contados da publicação da norma, para se adequar, e o artigo 12, I, põe em vigor de imediato os artigos 10 e 11. Por isso, a recomendação prática de hoje é simples: se o simulador de uma instituição não mostrar o CET, peça o CET e o demonstrativo antes de assinar, como manda o artigo 7º da Resolução CMN nº 4.881.
Anúncio
Cuidados ao usar o CET
- O CET é uma estimativa. Ele é calculado na data do cálculo, com as condições pactuadas, e não garante a taxa final. Se a operação tem taxa flutuante ou índice, o custo real depende do que acontecer com esse índice, e essa parte fica fora do cálculo (art. 5º).
- Compare sempre o mesmo valor e o mesmo prazo. Como o CET depende do valor liberado e das datas, comparar prazos ou valores diferentes leva a conclusões erradas.
- Leia o contrato além do CET. A Resolução CMN nº 5.004 exige que o instrumento traga os critérios e a forma de cobrança de encargos por atraso (art. 3º, VI). Se o contrato prevê a possibilidade de aumento de encargos, ele deve dizer como você será informado (art. 3º, parágrafo único).
- O CET não decide sozinho. Ele mede o custo de um crédito. Não diz se você precisa desse crédito nem se a parcela cabe no seu orçamento. Antes de contratar, compare com outras alternativas e considere quanto da sua renda já está comprometido.
- Desconfie de número sem demonstrativo. Um CET citado sem a planilha é difícil de conferir. Peça o demonstrativo, que a norma manda apresentar antes da contratação.
Conclusão
O CET transforma uma proposta de crédito em uma comparação mais justa. Ele soma juros, tarifas, tributos, seguros e demais despesas ligadas à operação, desconta o valor que você recebe e expressa o resultado em taxa anual. No exemplo hipotético deste artigo, a proposta com a menor taxa de juros tinha o maior custo, justamente por causa da tarifa paga à vista.
Para usar o indicador bem, compare propostas com o mesmo valor e o mesmo prazo, peça o demonstrativo e confira onde o CET aparece no contrato. Para ver o assunto aplicado a um tipo de crédito, leia o artigo sobre financiamento de veículos. Se já existe um contrato e a dúvida é trocar de instituição, veja o artigo sobre portabilidade de crédito.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Próximo passo
Fontes e referências
- Banco Central — Resolução CMN nº 4.881, de 23/12/2020 (cálculo e informação do CET): bcb.gov.br/estabilidadefinanceira/exibenormativo?numero=4881&tipo=Resolu%C3%A7%C3%A3o%20CMN
- Banco Central — Resolução CMN nº 5.004, de 24/3/2022 (oferta e contratação de crédito): bcb.gov.br/estabilidadefinanceira/exibenormativo?numero=5004&tipo=Resolu%C3%A7%C3%A3o%20CMN
- Banco Central — Resolução BCB nº 601, de 23/10/2026 (Painel de Dívidas Consolidadas e simulador): bcb.gov.br/estabilidadefinanceira/exibenormativo?numero=601&tipo=Resolu%C3%A7%C3%A3o%20BCB
Perguntas frequentes
O que é o CET?
CET é a mesma coisa que taxa de juros?
Como comparar duas propostas pelo CET?
O CET é a taxa final que vou pagar?
Onde o CET aparece no contrato?
Anúncio