
Parte do guia Investimentos · LCI e LCA
LCI e LCA: como funcionam e quando rendem mais que o CDB
Anúncio
A LCI (Letra de Crédito Imobiliário) e a LCA (Letra de Crédito do Agronegócio) são a renda fixa bancária “sem desconto de imposto”: para pessoa física, o rendimento não paga Imposto de Renda. Por isso a taxa anunciada costuma ser menor que a do CDB do mesmo banco, e a pergunta que todo investidor faz é sempre a mesma: a isenção compensa a taxa mais baixa?
Neste guia você vai entender de onde vem o dinheiro que paga a letra (o lastro), por que ela é isenta, quanto tempo o dinheiro fica preso, qual é a garantia e, principalmente, como fazer a conta da taxa equivalente que mostra quando a LCI ou a LCA rende mais que o CDB, e quando não rende.
Nota de atualização (out/2026): guia publicado em outubro de 2026. Regras conferidas nas leis e resoluções do CMN vigentes: isenção de IR mantida após a perda de validade da MP 1.303/2025 e prazo mínimo de 6 meses fixado pela Resolução CMN 5.215/2025. As simulações usam o CDI de 13,65% a.a. registrado pelo Banco Central em 16/10/2026 (Selic de 13,75% a.a. após a reunião do Copom de 17/09/2026), mantido constante apenas para ilustrar a conta. Estoques de mercado: B3, junho de 2026.
O que são LCI e LCA?
As duas funcionam como o CDB: você empresta dinheiro a uma instituição financeira, e ela promete devolver o valor com juros numa data combinada. A remuneração segue os mesmos formatos: percentual do CDI (pós-fixada), taxa fixa (prefixada) ou IPCA mais juros (híbrida). A diferença está em três pontos: o dinheiro precisa estar vinculado a um tipo de crédito, o rendimento é isento de IR para pessoa física e há prazo mínimo obrigatório.
- A LCI foi criada pela Lei 10.931/2004. Podem emiti-la bancos comerciais, bancos múltiplos com carteira de crédito imobiliário, a Caixa Econômica Federal, sociedades de crédito imobiliário, associações de poupança e empréstimo, companhias hipotecárias e outras instituições autorizadas pelo Banco Central.
- A LCA foi criada pela Lei 11.076/2004 e é de emissão exclusiva de instituições financeiras, públicas ou privadas. Cooperativas de crédito também emitem LCA.
Quem fixa prazos e regras de lastro é o Conselho Monetário Nacional, por meio da Resolução 4.410/2015 (LCI) e da Resolução CMN 5.006/2022 (LCA), alteradas várias vezes desde 2024.
O lastro: de onde vem o dinheiro que paga a letra
“Lastro” é o conjunto de créditos que o banco vincula à letra. Na LCI, são créditos imobiliários; na LCA, direitos creditórios do agronegócio. A lei proíbe que o valor das letras emitidas passe o valor desses créditos. Desde 1º de agosto de 2025, a conta usa o valor contábil bruto dos créditos, e créditos já lançados como prejuízo não podem servir de lastro.
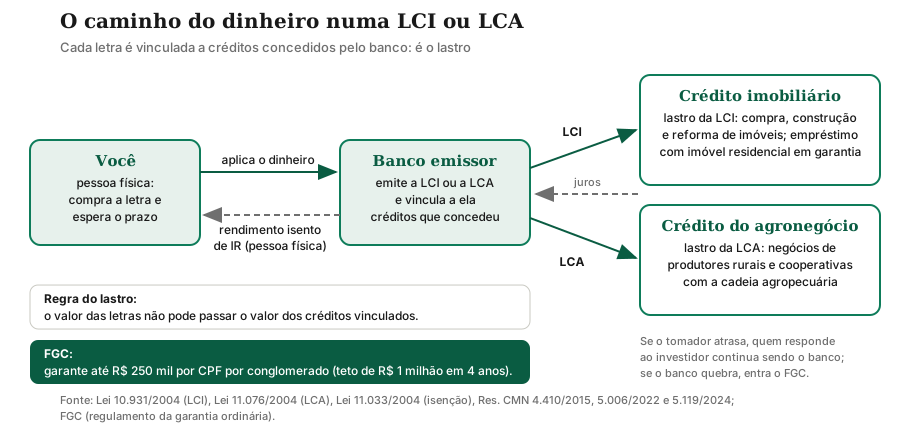
Em fevereiro de 2024, a Resolução CMN 5.119 apertou essas regras:
- LCI: só contam como crédito imobiliário os financiamentos para comprar, construir, reformar ou ampliar imóveis, para comprar material de construção, para empresas produzirem imóveis e os empréstimos a pessoas físicas com imóvel residencial em garantia (hipoteca ou alienação fiduciária). Outros créditos deixaram de servir para novas emissões. O guia de financiamento imobiliário mostra o outro lado dessa operação.
- LCA: ficaram proibidos como lastro os adiantamentos de câmbio, os créditos à exportação, os certificados de recebíveis (como o CRA) e as debêntures. Desde julho de 2025, também não podem lastrear novas LCAs as operações de crédito rural feitas com recursos controlados, que seguem taxas e condições fixadas pelas regras oficiais do crédito rural.
Para você, o lastro não muda o risco direto: quem deve a letra é o banco, não o mutuário do imóvel ou o produtor rural. Se um tomador atrasa, o banco continua obrigado a pagar o investidor. O lastro ajuda a entender a lógica da isenção: ao abrir mão do imposto, o governo barateia o dinheiro que os bancos captam para financiar moradia e agronegócio.
Por que o rendimento é isento de IR?
A isenção está no art. 3º da Lei 11.033/2004: o inciso II isenta “na fonte e na declaração de ajuste anual das pessoas físicas” a remuneração das letras hipotecárias, dos CRIs e das LCIs, e o inciso IV (incluído pela Lei 11.311/2006) faz o mesmo para a LCA, o CRA e outros títulos do agronegócio. Não há IR retido no resgate nem imposto a pagar na declaração. Isenção não dispensa a declaração: o título e o rendimento continuam sendo informados na declaração anual, nas fichas de bens e de rendimentos isentos. O guia de Imposto de Renda explica a lógica geral do imposto.
Três detalhes importam:
- Só para pessoa física. Empresas que aplicam em LCI ou LCA pagam IR sobre o rendimento.
- Altas rendas. A Lei 15.270/2025 criou uma tributação mínima, a partir do ano-calendário de 2026, para quem recebe mais de R$ 600 mil por ano. A remuneração de LCI e LCA (assim como a da poupança, do CRI, do CRA, da LIG e da LCD) foi expressamente excluída da base desse cálculo.
- Sem IOF na prática. O IOF regressivo da renda fixa só pesa em resgates feitos nos primeiros 30 dias, e o prazo mínimo das letras é bem maior que isso.
A MP 1.303/2025 caiu, e a isenção ficou
Em 11 de junho de 2025, o governo editou a Medida Provisória 1.303, que, entre outras mudanças, previa IR de 5% sobre o rendimento de LCIs e LCAs emitidas a partir de 2026 (o estoque antigo continuaria isento). A MP precisava ser votada pelo Congresso no prazo constitucional; não foi apreciada a tempo e perdeu a eficácia em 8 de outubro de 2025. Com isso, a isenção da Lei 11.033/2004 segue em vigor em outubro de 2026. O tema pode voltar por projeto de lei ou nova medida provisória, por isso vale acompanhar.
Quanto tempo o dinheiro fica preso?
O CMN define um prazo mínimo de vencimento, que o mercado costuma chamar de carência. Antes dele, o banco emissor e as instituições ligadas a ele são proibidos de recomprar ou resgatar a letra. A regra só abre exceção para operações de intermediação (a revenda a outro investidor), que dependem de haver comprador.
| Título | Sem correção por índice de preços (pós-fixada ou prefixada) | Com correção por índice de preços (como o IPCA) |
|---|---|---|
| LCI | 6 meses | 36 meses se a correção for mensal; 6 meses nos demais casos |
| LCA | 6 meses | 12 meses |
Fonte: Resolução 4.410/2015 (art. 4º) e Resolução CMN 5.006/2022 (art. 2º), com a redação da Resolução CMN 5.215/2025. O prazo de 36 meses da LCI com correção mensal vem também da Lei 10.931/2004 (art. 13).
O prazo conta a partir da data em que o investidor compra a letra do emissor. Desde 1º de agosto de 2025, se a letra for prorrogada, o novo vencimento também precisa respeitar o prazo mínimo, contado da data da prorrogação.
O prazo mudou três vezes entre fevereiro de 2024 e maio de 2025, e é por isso que material antigo ainda fala em “carência de 90 dias”:
| Período | LCI sem índice de preços | LCA sem índice de preços | Norma |
|---|---|---|---|
| Até 1º/2/2024 | 90 dias | 90 dias | Resolução 4.410/2015 e Resolução CMN 5.006/2022 (redação original) |
| A partir de 2/2/2024 | 12 meses | 9 meses | Resolução CMN 5.119/2024 |
| A partir de ago/2024 | 9 meses | 9 meses | Resolução CMN 5.168/2024 |
| A partir de mai/2025 | 6 meses | 6 meses | Resolução CMN 5.215/2025 |
Prazo mínimo não é o mesmo que liquidez
Passado o prazo mínimo, a letra não vira automaticamente resgatável. Há três desenhos comuns:
- Resgate só no vencimento. O dinheiro fica aplicado até a data final, mesmo que ela seja anos depois.
- Liquidez diária após a carência. Depois dos 6 meses, o título pode ser resgatado em qualquer dia útil, nas condições previstas.
- Revenda a outro investidor. Alguns distribuidores se oferecem para recolocar o título no mercado; isso depende de haver comprador, e o preço pode ficar abaixo do valor acumulado.
O que vale é o que está escrito no título, não o nome comercial. Por isso, LCI e LCA servem mal como reserva de emergência: o imprevisto não espera seis meses. Para dinheiro que pode ser sacado a qualquer hora, os produtos de liquidez diária, como as caixinhas e cofrinhos lastreados em CDB ou RDB, cumprem esse papel.
LCI e LCA têm garantia do FGC?
LCI e LCA estão na lista de produtos cobertos pelo Fundo Garantidor de Créditos, nas mesmas condições do CDB: até R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado e teto global de R$ 1 milhão a cada 4 anos. O detalhe que muita gente esquece é que o limite é um só por grupo: LCI, LCA, CDB, poupança e conta-corrente no mesmo conglomerado somam para o mesmo teto de R$ 250 mil.
O guia sobre o FGC explica como a garantia é paga e como verificar conglomerados. Se a LCA for emitida por cooperativa de crédito, a proteção vem de outro fundo, o FGCoop.
Anúncio
Como comparar com o CDB: a taxa equivalente
Comparar “90% do CDI” com “110% do CDI” sem ajuste é comparar um valor líquido com um bruto. A régua é perguntar qual taxa o CDB precisaria pagar para, depois do IR, entregar o mesmo que a letra isenta. A regra de bolso usa a alíquota da tabela regressiva:
$$\text{taxa do CDB equivalente} = \frac{\text{taxa da LCI ou LCA}}{1 - \text{IR}}$$Uma LCI de 90% do CDI, comparada a um CDB com prazo acima de 720 dias (IR de 15%), dá \(90\% \div 0{,}85 \approx 105{,}9\%\) do CDI. Para prazos de 181 a 360 dias (IR de 20%), \(90\% \div 0{,}80 = 112{,}5\%\). Aplicando a regra às alíquotas da tabela regressiva:
| Prazo da aplicação | IR do CDB | LCI de 85% do CDI | LCI de 90% do CDI | LCI de 95% do CDI |
|---|---|---|---|---|
| Até 180 dias* | 22,5% | 109,7% | 116,1% | 122,6% |
| 181 a 360 dias | 20,0% | 106,3% | 112,5% | 118,8% |
| 361 a 720 dias | 17,5% | 103,0% | 109,1% | 115,2% |
| Acima de 720 dias | 15,0% | 100,0% | 105,9% | 111,8% |
*Referência para comparar com CDBs resgatados antes de 181 dias. Como seis meses de calendário somam sempre ao menos 181 dias, uma LCI ou LCA de prazo mínimo já se compara à faixa de 20%.
A leitura é direta: quanto mais longo o prazo, menor o IR do CDB e menor a vantagem da letra isenta. Pela regra de bolso, uma LCI de 85% do CDI empata com um CDB de 100% do CDI quando os dois passam de dois anos; o ajuste a seguir mostra que, nesse caso, o CDB já fica ligeiramente à frente.
O ajuste dos juros compostos
A regra de bolso é exata quando aplicada ao rendimento acumulado no período, porque o IR incide sobre o ganho total no resgate. Ao aplicá-la direto ao percentual do CDI ou a uma taxa anual de vários anos, ela exagera um pouco a vantagem da letra. O motivo são os juros compostos: o percentual do CDI incide dia a dia, e um CDB com percentual maior acumula um pouco mais do que a proporção simples sugere.
Para prefixados, a forma exata compara os rendimentos acumulados em \(n\) anos:
$$(1 + r_{\text{CDB}})^{n} - 1 = \frac{(1 + r_{\text{LCI}})^{n} - 1}{1 - \text{IR}}$$Na simulação com CDI constante de 13,65% ao ano, o empate de uma LCI de 90% do CDI fica assim:
| Prazo | IR do CDB | Regra de bolso | Empate calculado com juros compostos |
|---|---|---|---|
| 6 meses | 20,0% | 112,5% do CDI | 111,7% do CDI |
| 1 ano | 17,5% | 109,1% do CDI | 107,8% do CDI |
| 2 anos | 15,0% | 105,9% do CDI | 103,9% do CDI |
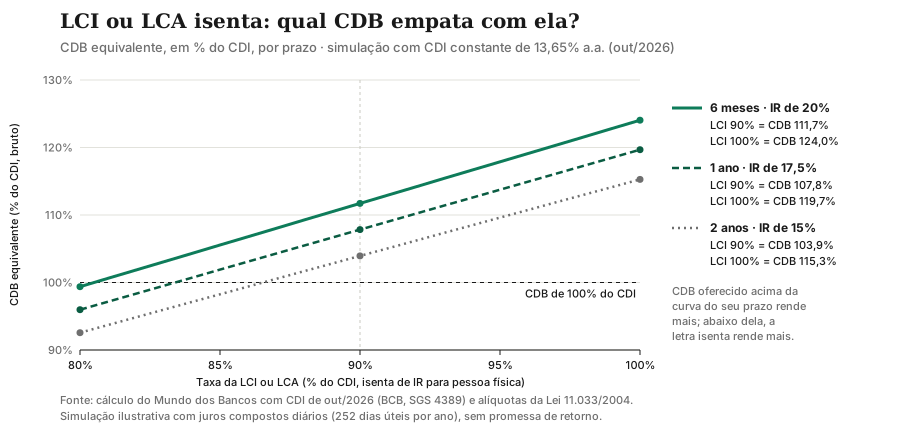
Na prática, a regra de bolso serve como filtro rápido: se o CDB passa com folga a taxa equivalente, ele rende mais; se fica perto, vale fazer a conta exata, como no exemplo abaixo.
Exemplo: R$ 10 mil por um ano
Com o CDI constante de 13,65% ao ano e 252 dias úteis, três aplicações de R$ 10 mil por um ano terminariam assim:
| Aplicação | Rendimento bruto | IR | Rendimento líquido |
|---|---|---|---|
| LCI de 90% do CDI | R$ 1.220,54 | isenta | R$ 1.220,54 |
| CDB de 100% do CDI | R$ 1.365,00 | 17,5% (R$ 238,88) | R$ 1.126,13 |
| CDB de 110% do CDI | R$ 1.511,31 | 17,5% (R$ 264,48) | R$ 1.246,83 |
A LCI de 90% vence o CDB de 100%, mas perde para o de 110%, que está acima do empate de 107,8% do CDI. É uma simulação: o CDI muda ao longo do ano, e os números reais serão outros.
Quando a LCI ou a LCA rende mais que o CDB?
A letra isenta tende a levar vantagem quando:
- a diferença de taxa para o CDB é pequena, e o CDB não passa da taxa equivalente do mesmo prazo;
- o prazo é de até dois anos, quando o IR do CDB ainda está entre 17,5% e 20%;
- você tem certeza de que não vai precisar do dinheiro antes do vencimento ou do fim da carência;
- o total aplicado no emissor, somando todos os produtos, cabe no limite do FGC.
E tende a perder quando:
- o CDB do mesmo prazo e de risco parecido paga bem acima da taxa equivalente;
- o prazo passa de dois anos (IR de 15% no CDB) e a letra paga 85% do CDI ou menos, enquanto há CDB de risco parecido a 100% do CDI ou mais;
- você precisa de liquidez diária desde o primeiro dia;
- o investidor é empresa, que não tem a isenção.
Também vale comparar com outras opções isentas. A poupança rende cerca de 8,2% ao ano em out/2026, com liquidez imediata e também sem IR, mas paga bem menos que uma LCI de 90% do CDI (cerca de 12,2% na mesma simulação). A troca é rendimento por acesso ao dinheiro.
LCI, LCA, CDB, LCD e LIG lado a lado
Além das duas letras mais conhecidas, há dois “primos” isentos que aparecem nas plataformas de investimento: a LCD (Letra de Crédito do Desenvolvimento), criada pela Lei 14.937/2024 e emitida pelo BNDES e por bancos de desenvolvimento, e a LIG (Letra Imobiliária Garantida), criada pela Lei 13.097/2015. A LIG tem uma garantia diferente: uma carteira de créditos imobiliários separada do patrimônio do banco, que fica reservada aos investidores se o emissor quebrar. Em troca, ela não tem FGC.
| Título | Quem emite | Destino do dinheiro | IR para pessoa física | FGC | Prazo mínimo |
|---|---|---|---|---|---|
| CDB | Bancos | Livre | Tabela regressiva (22,5% a 15%) | Sim | Não há prazo mínimo regulatório |
| LCI | Bancos e instituições do crédito imobiliário | Crédito imobiliário | Isento | Sim | 6 meses (36 meses com correção mensal por índice de preços) |
| LCA | Instituições financeiras e cooperativas de crédito | Agronegócio | Isento | Sim (FGCoop nas cooperativas) | 6 meses (12 meses com correção por índice de preços) |
| LCD | BNDES e bancos de desenvolvimento | Projetos apoiados pelo banco de desenvolvimento | Alíquota zero | Sim, desde a Resolução CMN 5.184/2024 | 12 meses |
| LIG | Instituições financeiras | Crédito imobiliário, com carteira separada como garantia | Isento | Não | Definido pelo CMN |
Fontes: Leis 10.931/2004, 11.033/2004, 11.076/2004, 13.097/2015 e 14.937/2024; resoluções do CMN citadas; FGC.
Qual é o tamanho do mercado?
As duas letras somavam cerca de R$ 1,1 trilhão em estoque registrado na B3 em junho de 2026, perto de 18% dos R$ 6,3 trilhões de produtos de captação bancária. Os caminhos, porém, se separaram: a LCI chegou a R$ 544 bilhões (alta de 20% em 12 meses), enquanto a LCA caiu 4%, para R$ 563 bilhões.
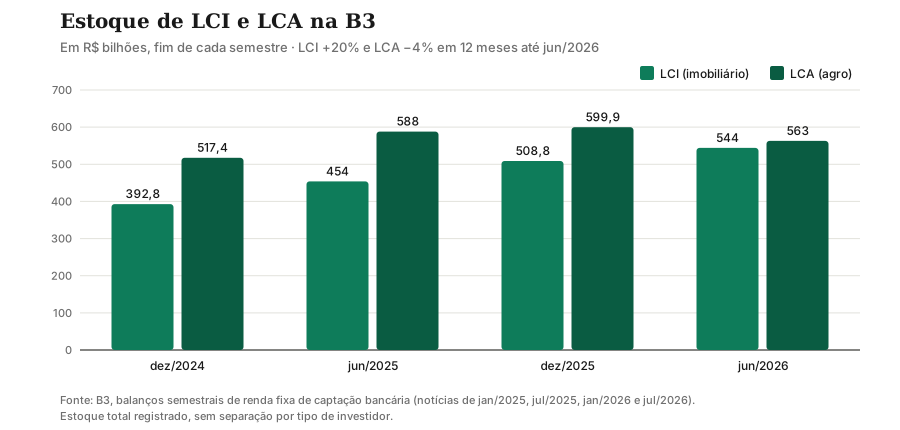
Segundo a B3, a queda da LCA reflete “um processo de acomodação após anos de forte expansão do instrumento”, combinado aos efeitos de mudanças regulatórias e ao crescimento de outras fontes de financiamento do agronegócio, como as cédulas de produto rural (CPRs) e os CRAs. As restrições de lastro de 2024 e 2025 fazem parte dessas mudanças. Para comparação, o estoque de CDBs era de R$ 2,7 trilhões na mesma data.
Antes de aplicar: o que conferir
- O nome exato do título. “LCI”, “LCA” e “LCD” são isentas; “LF”, “LIG” e “CDB” têm regras diferentes de IR ou de garantia.
- O emissor e o conglomerado. A corretora só distribui; quem deve a letra é o banco emissor, e é por ele que se conta o limite do FGC.
- Taxa, indexador e vencimento. Percentual do CDI, prefixado ou IPCA mais juros, e a data em que o dinheiro volta.
- Liquidez depois da carência. Se o resgate é só no vencimento ou se há liquidez diária após os 6 meses.
- A taxa equivalente. Compare com um CDB do mesmo prazo e de risco parecido, pela régua da taxa equivalente.
- O total no grupo. Some o que você já tem em CDB, poupança e outras letras no mesmo conglomerado antes de passar de R$ 250 mil.
Conclusão
LCI e LCA são títulos bancários como o CDB, com três diferenças: estão vinculadas a créditos imobiliários e do agronegócio, rendem sem IR para pessoa física e prendem o dinheiro por pelo menos 6 meses (mais, se corrigidas por índice de preços). A garantia do FGC é a mesma do CDB e divide o mesmo limite por conglomerado. A isenção sobreviveu à MP 1.303/2025 e segue valendo em 2026.
A decisão entre letra e CDB se resolve com uma conta: divida a taxa da letra por (1 − IR) do prazo e compare com o CDB oferecido, lembrando que, com juros compostos, o empate real fica um pouco abaixo. Para os fundamentos, vale reler os guias de CDB, CDI e FGC.
Este artigo tem caráter educativo e não constitui recomendação de investimento. Taxas, prazos e condições variam por emissor; confira o documento do título antes de aplicar.
Fontes e referências
- Planalto — Lei 11.033/2004 (isenção de IR da LCI e da LCA para pessoa física, art. 3º, e tabela regressiva, art. 1º): planalto.gov.br/ccivil_03/_ato2004-2006/2004/lei/l11033.htm
- Planalto — Lei 10.931/2004 (criação da LCI, arts. 12 a 17): planalto.gov.br/ccivil_03/_ato2004-2006/2004/lei/l10.931.htm
- Planalto — Lei 11.076/2004 (criação da LCA, arts. 23 e 26 a 36): planalto.gov.br/ccivil_03/_ato2004-2006/2004/lei/l11076.htm
- Banco Central — Resolução CMN 5.215/2025 (prazo mínimo de 6 meses e regras de lastro): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5215
- Banco Central — Resolução 4.410/2015 (regras da LCI): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o&numero=4410
- Banco Central — Resolução CMN 5.006/2022 (regras da LCA): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5006
- Banco Central — Resolução CMN 5.119/2024 (lastros e prazos de LCI e LCA): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5119
- Banco Central — Resolução CMN 5.168/2024 (prazo mínimo da LCI): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5168
- Banco Central — Resolução CMN 5.169/2024 (emissão de LCD): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5169
- Banco Central — Resolução CMN 5.184/2024 (inclusão da LCD na garantia do FGC): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5184
- Planalto — Lei 14.937/2024 (Letra de Crédito do Desenvolvimento): planalto.gov.br/ccivil_03/_ato2023-2026/2024/lei/l14937.htm
- Planalto — Lei 13.097/2015 (Letra Imobiliária Garantida, arts. 63 a 98): planalto.gov.br/ccivil_03/_ato2015-2018/2015/lei/l13097.htm
- Planalto — Lei 15.270/2025 (tributação mínima de altas rendas e exclusão de LCI e LCA da base): planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15270.htm
- Congresso Nacional — tramitação da MP 1.303/2025 (sem eficácia desde out/2025): congressonacional.leg.br/materias/medidas-provisorias/-/mpv/169059
- FGC — Sobre a garantia FGC (produtos cobertos e limites): fgc.org.br/sobre-garantia-fgc
- Banco Central — SGS 4389 (taxa CDI anualizada, base 252): api.bcb.gov.br/dados/serie/bcdata.sgs.4389/dados/ultimos/10?formato=json
- B3 — Estoque de captação bancária em jun/2026 (jul/2026): b3.com.br/pt_br/noticias/renda-fixa-8AE490C99FA31FEC019FA40FFAF215CE.htm
- B3 — Estoque de captação bancária no fim de 2025 (jan/2026): b3.com.br/pt_br/noticias/renda-fixa-8AE490C99B99E56A019BDBA018794A8C.htm
- B3 — Estoque de captação bancária em jun/2025 (jul/2025): b3.com.br/pt_br/noticias/renda-fixa-8AA8D0CD981E2D3A01982D2595734485.htm
- B3 — Estoque de captação bancária no fim de 2024 (jan/2025): b3.com.br/pt_br/noticias/renda-fixa-8AA8D0CC93CF18C60194B8F6B6DE380A.htm
Perguntas frequentes
O que é LCI e LCA?
LCI ou CDB: qual rende mais?
LCA vale a pena?
LCI rende quanto?
Posso resgatar LCI ou LCA antes do vencimento?
LCI e LCA vão perder a isenção de IR?
LCI e LCA têm garantia do FGC?
Anúncio