
Parte do guia Pagamentos · Pix
Pix Automático: como autorizar e cancelar cobranças recorrentes
Anúncio
Você provavelmente tem pelo menos uma conta que se repete todo mês: a energia, o celular, a mensalidade da escola, a academia, o condomínio, um seguro ou uma assinatura de streaming. Hoje, essas cobranças costumam ser pagas por débito em conta, pelo cartão de crédito ou por boleto, e cada forma tem regras próprias. Desde 2025, existe mais uma opção: o Pix Automático, que permite que a empresa faça cobranças periódicas pelo Pix depois que você deu uma única autorização.
Este guia explica o que é o Pix Automático e como ele funciona na prática. Você vai ver como autorizar, como conferir e como cancelar as autorizações no app do seu banco, quais controles de valor existem e o que fazer diante de uma cobrança indevida, com os prazos do Mecanismo Especial de Devolução (MED). No fim, comparamos o Pix Automático com o débito automático e com o cartão recorrente e reunimos os cuidados contra golpes, que aparecem com frequência nesse tipo de cobrança.
O que é o Pix Automático e para que serve
Para entender o produto, vale lembrar o que é o Pix. Ele é um sistema de pagamentos instantâneos criado pelo Banco Central do Brasil (BC), que transfere dinheiro entre contas em segundos, em qualquer dia e a qualquer hora. O Pix Automático usa essa mesma infraestrutura para um tipo específico de pagamento: aquele que se repete no tempo e sempre tem a mesma empresa do outro lado.
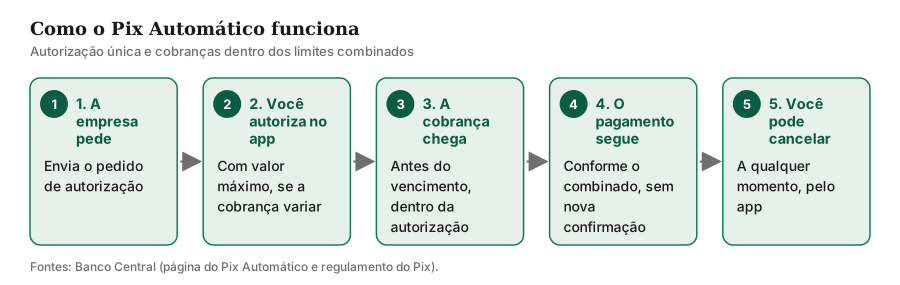
A ideia central é simples. Você autoriza a empresa uma vez. Depois disso, ela envia cobranças periódicas, o banco da sua conta agenda cada uma delas e o pagamento sai na data combinada, sem que você precise aprovar cada transferência. O próprio BC resume o produto dizendo que, com ele, você pode pagar contas recorrentes, como energia, telefone, escolas, academias, condomínios, assinaturas e seguros, de forma automática pelo Pix.
Três pontos ajudam a entender o alcance do serviço:
- A periodicidade é combinada. Segundo o BC, a cobrança pode ser semanal, mensal, trimestral ou anual. O valor pode ser fixo ou variável, e a autorização informa o prazo, que pode ser indeterminado.
- Você não precisa de cartão de crédito. O BC destaca a inclusão como um dos benefícios: o serviço funciona com a sua conta bancária, sem depender de cartão.
- Só empresas recebem por Pix Automático. Pessoas físicas não podem ser recebedoras. O regulamento do Pix exige que o recebedor seja pessoa jurídica com CNPJ ativo há pelo menos seis meses. CNPJ é o Cadastro Nacional da Pessoa Jurídica, o número que identifica empresas. Se alguém pessoa física pedir uma cobrança mensal por Pix Automático, algo está errado.
O Pix Automático também não é o mesmo que o Pix Agendado, e a diferença importa na hora de decidir. No Pix Agendado, você mesmo programa um ou mais pagamentos para datas futuras. No Pix Automático, você autoriza a empresa a cobrar, e ela define os valores (fixos ou variáveis) e as datas, conforme o combinado. Quem decide quem pode cobrar é você.
Quem precisa oferecer
Pelo regulamento do Pix, todas as instituições que mantêm contas de clientes e participam do Pix devem disponibilizar o Pix Automático aos seus clientes quando atuam como prestadores de serviço do pagador (art. 11-S). Para clientes pessoas jurídicas, a instituição pode pedir dispensa ao BC. Na prática, se o seu banco participa do Pix, ele tem de habilitar a função para você.
Já a oferta para quem cobra é facultativa (art. 11-T): a empresa decide se quer receber por esse meio. Por isso, nem toda empresa com a qual você se relaciona vai oferecer a opção. Você também não é obrigado a aceitar. A cobrança só entra no Pix Automático se você tiver dado a autorização prévia e específica.
De onde vem o Pix Automático e por que as datas variam
Ao procurar o assunto, você encontra datas diferentes: 16 de junho de 2025 em alguns textos e 13 de outubro de 2025 em outros. As duas estão corretas, porque se referem a marcos diferentes. A linha do tempo abaixo segue as normas e os relatórios do próprio BC.
- 22 de julho de 2024: o BC publicou a Resolução BCB nº 402, que incluiu a subseção do Pix Automático no regulamento do Pix (Resolução BCB nº 1, de 2020).
- 16 de junho de 2025: o Pix Automático entrou em funcionamento, segundo o Relatório de Gestão do Pix 2023-2025 do BC. Na mesma data passou a valer a regra que limita o recebimento a empresas com CNPJ ativo há pelo menos seis meses, prevista na Resolução BCB nº 482, de 5 de junho de 2025.
- 13 de outubro de 2025: entrou em vigor a Resolução BCB nº 505 e a Resolução CMN nº 5.251, ambas de 25 de setembro de 2025. A partir dessa data, o débito em conta cujo recebedor seja pessoa jurídica (ou entidade não autorizada pelo BC) deve seguir exclusivamente as regras do Pix Automático, com exceções previstas no § 1º do art. 2º-A da Resolução BCB nº 505, que este texto não detalha. Os contratos e as autorizações de débito que já existiam tinham de ser adequados até 1º de janeiro de 2026.
- Dezembro de 2025: o BC informou que o número de recebedores que ofereciam Pix Automático chegava a mais de mil.
Em resumo: 16 de junho de 2025 é a data em que o produto começou a funcionar. Já 13 de outubro de 2025 é a data em que a regra de migração do débito em conta para o Pix Automático, nas cobranças de empresas, passou a valer.
Como autorizar, passo a passo
O BC lista formas diferentes de dar a autorização. Você pode fazer isso:
- Pelo app do seu banco, quando a empresa envia a oferta. A solicitação aparece na área de autorizações pendentes.
- Pela leitura de um QR Code que a empresa mostra, dentro do menu Pix Automático do app. QR Code é o código quadriculado que o celular lê para obter os dados do pagamento.
- Depois de pagar uma conta por QR Code, aceitando a oferta de tornar os próximos pagamentos recorrentes.
- Pelo site ou aplicativo da empresa, que pode direcionar você ao app do seu banco para confirmar a autorização.
Há ainda o Pix Copia e Cola, um código em forma de texto que a empresa pode fornecer e que você cola no app. Em todos os casos, a confirmação final é feita no seu banco, e não na página da empresa.
Ao autorizar, siga estes passos:
- Confira quem está pedindo. A tela de confirmação precisa mostrar, no mínimo, o nome e o CNPJ do recebedor, o seu nome e o CPF mascarado, o objeto do pagamento (por exemplo, a fatura de energia), o identificador da cobrança, como o número do contrato ou o código do cliente, a data prevista do primeiro pagamento, a periodicidade e o prazo da autorização. O manual de Requisitos Mínimos do BC exige essas informações antes da confirmação.
- Defina o valor máximo, se a cobrança for de valor variável. O manual prevê essa opção quando o valor muda de um mês para o outro, como acontece na conta de luz.
- Escolha as preferências. Você pode decidir se quer receber notificações quando as cobranças forem agendadas e se aceita o uso de crédito pré-aprovado, como o cheque especial, caso falte saldo.
- Confirme no app, já logado. O manual de Requisitos Mínimos do BC diz que a confirmação das autorizações pendentes deve ser feita no ambiente Pix logado da conta, com você autenticado no app.
- Guarde a confirmação. Depois de concluir, o app deve mostrar a autorização como concluída. Você também deve receber aviso de que os próximos pagamentos serão agendados.
A autorização é dada uma única vez, antes da primeira cobrança, e não exige autenticação a cada transação. Essa é a comodidade do produto e também a razão pela qual os controles ficam concentrados na autorização. É nesse momento que você pode recusar, limitar ou depois cancelar.
Anúncio
Como conferir, alterar e cancelar
Conferir as autorizações ativas
O manual de Requisitos Mínimos para a Experiência do Usuário, na versão 7.3 de dezembro de 2025, exige que o app tenha um menu Pix Automático com, no mínimo, estas funções: leitura de QR Code para autorização, autorizações pendentes, autorizações ativas, pagamentos agendados e histórico de autorizações. Se o seu banco participa do Pix Automático, essas telas devem existir, ainda que o nome exato varie de um app para outro. Uma versão 7.4 do manual tem vigência prevista para 1º de março de 2027.
Outras normas de 2026 também tratam do Pix. A Resolução BCB nº 587, de 2026, trata de temas como a conta-salário e a cobrança híbrida. Este texto não detalha essas regras; se a sua cobrança envolver esses pontos, confira o texto oficial.
Cada uma serve a um propósito:
- Autorizações ativas: a lista das empresas que podem cobrar você, com o valor máximo e as preferências de cada uma.
- Pagamentos agendados: as cobranças já programadas para as próximas datas.
- Autorizações pendentes: solicitações que aguardam a sua confirmação ou a sua recusa.
- Histórico de autorizações: todas as autorizações, ativas, pendentes ou canceladas, com as datas de autorização e de cancelamento.
Vale fazer essa conferência de tempos em tempos. Se aparecer uma empresa que você não reconhece, o histórico ajuda a entender quando e como a autorização foi dada.
Cancelar a autorização
O BC informa que você pode cancelar uma autorização do Pix Automático a qualquer momento. O regulamento do Pix diz o mesmo: a autorização pode ser cancelada pelo pagador a qualquer momento. O cancelamento é feito direto no app do seu banco. Siga estes passos:
- Abra o app e procure o menu Pix Automático.
- Entre em autorizações ativas.
- Escolha a empresa e selecione a opção de cancelamento.
- Confirme e guarde a tela de confirmação.
Depois do cancelamento, as cobranças automáticas por Pix dessa empresa deixam de ser agendadas. Uma cobrança feita sem autorização vigente pode, inclusive, ser contestada pelo MED, como mostra a seção sobre cobrança indevida. Se ainda existe uma pendência com a empresa, a negociação continua sendo com ela.
Cancelar um pagamento específico
Às vezes, você quer pular só uma cobrança, sem cancelar a autorização toda. Nesse caso, é possível cancelar um pagamento agendado até as 23h59 do dia anterior à data do pagamento. Depois desse horário, o agendamento não pode mais ser cancelado pelo app. Por isso, se a cobrança vai sair amanhã e você não quer pagá-la, confira o aplicativo antes da meia-noite.
Recusar uma autorização pendente
Se chegar uma solicitação que você não reconhece, não precisa aceitá-la. O app deve permitir rejeitar a autorização pendente, informando o motivo: que você não reconhece a relação com a empresa ou que não tem interesse no Pix Automático para aquele pagamento. Essa recusa fica registrada no histórico.
Quando a empresa pede o cancelamento
A própria empresa recebedora também pode pedir o cancelamento da permissão. Nesse caso, o banco do pagador deve cancelar a autorização, conforme determina o regulamento do Pix (art. 11-Q, § 1º, inciso V). Você não precisa fazer nada além de conferir se a autorização realmente foi encerrada no seu app.
Limites e controles
O Pix Automático tem controles em camadas. Parte deles você define na autorização, e parte é definida pelo seu banco. A tabela resume os principais:
| Controle | O que faz | Onde encontrar |
|---|---|---|
| Valor máximo por cobrança | Uma cobrança acima do valor definido não é agendada, e você é avisado | Autorização e autorizações ativas |
| Limite diário do Pix Automático | Teto total de Pix Automático por dia, definido pelo banco com base no perfil e no comportamento do cliente | Área de limites ou “Meu limite Pix Automático”, quando disponível |
| Crédito pré-aprovado | Você decide se a cobrança pode usar linha como o cheque especial | Autorizações ativas |
| Notificações | Você decide se quer aviso quando a cobrança for agendada | Autorizações ativas |
| Cancelamento | Encerra a autorização a qualquer momento | Autorizações ativas |
O limite diário merece atenção especial. O BC informa que ele é definido pelas instituições, levando em conta o perfil de risco e o comportamento do usuário. Os valores de outras transações Pix não entram no cálculo do limite do Pix Automático, e os limites de pessoas físicas e jurídicas são independentes.
Valor máximo na prática
Quando você define um valor máximo, ele funciona como uma trava. Se a empresa tentar cobrar acima dele, a cobrança não é agendada e você recebe aviso. Por exemplo, se você definiu um máximo de R$ 300,00 para a conta de luz, uma fatura de R$ 350,00 não será paga automaticamente. Esse é um exemplo hipotético, para ilustrar a regra. A regra em si é a do manual do BC.
Se o valor for fixo, a tela de autorização mostra o valor previsto de cada pagamento. Ao conferir essa informação antes de confirmar, você sabe o que vai pagar e quando.
Saldo insuficiente
Quando a conta não tem saldo na data da cobrança, o banco avisa. Segundo o BC, você recebe a notificação e, na mesma data, tem uma nova oportunidade para recompor o saldo ou pedir aumento do limite. Pelos textos de orientação do manual, se o pagamento não for feito até as 8h, há pelo menos mais uma tentativa no mesmo dia. A empresa também pode definir novas tentativas em outros dias, conforme a regra que ela informou na autorização.
Há um ponto de atenção: se a autorização prevê tentativas de cobrança depois da data de vencimento, o banco deve avisar que isso pode gerar juros e multas na cobrança seguinte. Vale ler essa parte antes de confirmar.
Cobrança indevida: o que fazer
Nem toda cobrança inesperada é indevida, mas há situações claras em que o pagamento sai do que você autorizou. O regulamento do Pix trata três casos em que o MED pode ser aplicado a um Pix Automático: quando há inconsistência entre as instruções de cobrança enviadas pela empresa e os parâmetros da autorização que você deu; quando não existe uma autorização vigente; e quando há falha operacional de responsabilidade do banco do pagador (art. 41-B, inciso III).
Na prática, isso inclui cobrança depois de você ter cancelado a autorização, cobrança acima do valor máximo ou fora dos parâmetros combinados, e cobrança duplicada por erro do banco. Se algo assim acontecer, siga estes passos:
- Cancele a autorização ou o agendamento, se ainda der tempo. Isso evita novas cobranças enquanto você resolve o caso.
- Conteste no app do seu banco. O BC mostra, em seu manual, a opção MED no app para contestar golpe ou cobrança indevida no Pix Automático. Procure essa função no menu de Pix ou de devolução.
- Peça a devolução dentro do prazo. O BC informa que você pode pedir a devolução à sua instituição em até 80 dias após a transação. Quanto mais cedo você agir, maiores as chances de recuperar o valor.
- Acompanhe a análise. As instituições envolvidas avaliam as notificações em até 7 dias. Se a análise confirmar a irregularidade, o valor pode ser devolvido integral ou parcialmente, conforme o saldo disponível na conta de quem recebeu.
- Se a situação não se resolver, registre uma reclamação no BC e procure o Procon do seu estado ou o Poder Judiciário. Em caso de fraude, registre também o boletim de ocorrência.
O MED tem limites que precisam ser entendidos antes de você contar com ele. O próprio BC diz que o MED não garante a devolução: a recuperação depende da análise do caso e de haver saldo na conta do recebedor ou de quem participou da fraude. Além disso, o mecanismo não se aplica a três situações: controvérsias sobre o negócio que está por trás do pagamento, como um desacordo comercial; dinheiro enviado para a conta de um terceiro de boa-fé; e erros de quem pagou, como um Pix enviado para a pessoa errada.
Esse último ponto é o que mais confunde quem tem cobrança recorrente. Se você autorizou a cobrança, ela está dentro do valor máximo e o serviço foi prestado, mas você não gostou do resultado, isso é, em geral, desacordo comercial. Nesse caso, o caminho é negociar com a empresa e cancelar a autorização, e não o MED. O BC cita como exemplo de desacordo comercial uma compra com características diferentes do que se esperava.
Já a falha operacional do banco segue outra lógica. Se a instituição confirmar que houve uma transação em duplicidade, o manual do Pix Automático prevê a devolução em até 24 horas. Nas falhas operacionais em geral, o BC informa o prazo de 48 horas.
Pix Automático, débito automático e cartão recorrente
Três formas de pagar contas recorrentes convivem hoje. A diferença está em quem dá a autorização, por onde o dinheiro passa e como a cobrança é cancelada ou contestada.
| Característica | Pix Automático | Débito em conta | Cartão recorrente |
|---|---|---|---|
| Como é autorizado | Uma vez, pela confirmação no app do seu banco | Autorização de débito, regulada pelo BC e pelo CMN | Cadastro do cartão junto à empresa |
| Por onde passa o dinheiro | Sistema Pix, do BC | Sua conta bancária | Fatura do cartão |
| Precisa de cartão de crédito | Não | Não | Sim |
| Quem pode cobrar | Somente empresas (pessoa jurídica) | Empresas e outros recebedores; quando o recebedor é empresa, segue as regras do Pix Automático desde 13/10/2025 | Empresas que aceitam o cartão |
| Cancelamento | No app, a qualquer momento | Pelas regras de autorização e cancelamento de débito em conta | Pela empresa e pela emissora do cartão |
| Contestação | MED, pelo app do banco, em até 80 dias | Pelo banco, pelos canais de reclamação | Pelo canal da emissora do cartão |
A tabela traz a visão geral. Para o Pix Automático, os dados vêm do BC. Para o débito em conta, a referência é a Resolução CMN nº 4.790, de 26 de março de 2020, que trata da autorização e do cancelamento de débitos em conta de depósitos e de conta-salário, alterada pela Resolução CMN nº 5.251, de 2025. Para o cartão recorrente, a descrição é geral, sem regra específica do BC consultada. O MED é um mecanismo exclusivo do Pix e não se aplica a cobranças feitas no cartão.
Por que o débito em conta está mudando
Segundo o Relatório de Gestão do Pix, depois da Resolução BCB nº 505, o BC previu a adoção do Pix Automático em substituição ao débito em conta para transações entre instituições diferentes. Em termos simples, quando quem recebe é uma empresa, a cobrança em conta passa a seguir as regras do Pix Automático, inclusive o canal de contestação pelo MED.
Se você não tem certeza de qual forma uma cobrança usa, a regra prática é esta: se ela aparece no menu Pix Automático do app, é Pix Automático. Se não aparece lá, pergunte à empresa qual forma de pagamento ela usa e peça que a informação conste no contrato ou no boleto de cobrança.
Anúncio
Cuidados contra golpes
Golpes com cobranças recorrentes costumam explorar a pressa e a confiança. Algumas regras do próprio sistema ajudam a identificar situações suspeitas.
- Desconfie de pessoa física pedindo Pix Automático. Só empresas recebem por essa modalidade. Uma cobrança mensal enviada por um particular não segue esse caminho.
- A autorização acontece dentro do app do seu banco. O manual do BC exige que a confirmação seja feita no ambiente Pix da conta, já autenticado. Se uma página ou mensagem pede que você “ative” o Pix Automático, informe dados ou digite código fora do app, desconfie.
- Confira o que está sendo autorizado. Antes de confirmar, veja o nome e o CNPJ do recebedor, o objeto da cobrança, a periodicidade, o prazo e o valor máximo. Se alguma informação não bate com a empresa que você conhece, recuse.
- Não compartilhe senha, token ou biometria. O BC lembra que toda transação Pix segue regras de segurança com autenticação por senha, biometria, reconhecimento facial ou token. Pedidos de senha ou de token feitos por mensagem são sinal de golpe.
- Revise o histórico de vez em quando. Autorizações que você não reconhece devem ser recusadas, se estiverem pendentes, ou canceladas, se estiverem ativas.
- Se cair em um golpe, aja logo. Quanto antes você contesta pelo MED, maiores as chances de recuperar o dinheiro. Registre um boletim de ocorrência e, se a instituição não resolver, faça uma reclamação no BC.
A regra prática é a mesma em qualquer situação: a autorização se dá no app do seu banco. Se algo parecer urgente demais, pare, confira no app e, se for preciso, fale com o seu banco pelos canais oficiais.
Conclusão
O Pix Automático traz comodidade para contas que se repetem todo mês. Você autoriza uma vez, define o valor máximo, acompanha as autorizações no app e pode cancelar a qualquer momento. As regras do BC protegem quem paga: a autorização é dada no app, cobranças acima do valor combinado não são agendadas e existe o MED para casos de cobrança indevida.
O cuidado de sempre continua valendo. Autorize só o que você reconhece, confira periodicamente a lista de autorizações e aja rápido em caso de cobrança indevida. Para entender o Pix como um todo, veja o guia do Pix. Se a cobrança recorrente faz parte de uma dívida apertada, o guia de como renegociar dívidas mostra como organizar as contas antes de cancelar qualquer coisa.
Nota de atualização (novembro/2026): conferido em 14/11/2026 nas páginas do Pix Automático, do Segurança Pix e das perguntas frequentes do Banco Central (BC), no Regulamento do Pix (versão vigente), no manual de Requisitos Mínimos para a Experiência do Usuário (versão 7.3, de dezembro de 2025), no Relatório de Gestão do Pix 2023-2025 e nas Resoluções BCB nº 482 e nº 505 e CMN nº 5.251. O número de recebedores é de dezembro de 2025, o último publicado no relatório consultado. Não tratamos aqui de uma eventual regra de confirmação nova quando a empresa altera valor ou periodicidade, porque ela não foi confirmada em fonte primária. Os exemplos de valor (R$ 300,00 e R$ 350,00) são hipotéticos.
Fontes e referências
- Banco Central do Brasil: página Pix Automático (o que é, como funciona, tarifas): bcb.gov.br/estabilidadefinanceira/pix-automatico
- Banco Central do Brasil: página Segurança Pix (MED e prazos): bcb.gov.br/estabilidadefinanceira/pix-seguranca
- Banco Central do Brasil: Meu BC, perguntas e respostas sobre Pix Automático: bcb.gov.br/meubc/faqs/p/pix-automatico
- Banco Central do Brasil: Meu BC, diferença entre Pix Automático e Pix Agendado: bcb.gov.br/meubc/faqs/p/diferenca-entre-pix-automatico-e-pix-agendado-recorrente
- Banco Central do Brasil: Meu BC, limites de valor para as transações Pix: bcb.gov.br/meubc/faqs/p/limites-de-valor-para-as-transacoes-pix
- Banco Central do Brasil: Meu BC, o que é e como funciona o MED: bcb.gov.br/meubc/faqs/p/o-que-e-e-como-funciona-o-mecanismo-especial-de-devolucao-med
- Banco Central do Brasil: Regulamento do Pix (Resolução BCB nº 1/2020, versão vigente): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=1
- Banco Central do Brasil: Requisitos Mínimos para a Experiência do Usuário, versão 7.3 (dezembro de 2025), PDF: bcb.gov.br/content/estabilidadefinanceira/pix/Regulamento_Pix/IV_RequisitosMinimosparaExperienciadoUsuario.pdf
- Banco Central do Brasil: Relatório de Gestão do Pix 2023-2025, PDF: bcb.gov.br/content/estabilidadefinanceira/pix/relatorio_de_gestao_pix/relatorio_gestao_pix_2026.pdf
- Banco Central do Brasil: Resolução BCB nº 482, de 5/6/2025: bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=482
- Banco Central do Brasil: Resolução BCB nº 505, de 25/9/2025: bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=505
- Banco Central do Brasil: Resolução CMN nº 5.251, de 25/9/2025: bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5251
Perguntas frequentes
O que é o Pix Automático?
Como cancelar o Pix Automático?
O Pix Automático tem tarifa para quem paga?
Posso contestar uma cobrança indevida no Pix Automático?
Pix Automático é o mesmo que débito automático?
Anúncio