
Parte do guia Investimentos · CDB
Letra financeira (LF): o que é, valor mínimo e como se compara ao CDB
Anúncio
Quem acompanha a renda fixa já se acostumou com siglas como CDB, LCI e LCA. A letra financeira (LF) é menos conhecida, mas é um título que bancos e outras instituições financeiras usam para captar dinheiro. Quem compra uma LF empresta recursos ao emissor, que se compromete a devolver o valor com juros em uma data combinada.
Ela tem regras próprias, e algumas são bem diferentes das do CDB: um valor mínimo de emissão alto, um prazo mínimo de 24 meses sem resgate antecipado e a ausência da garantia do Fundo Garantidor de Créditos (FGC). Este guia explica cada uma dessas regras com base na Resolução CMN 5.007, de 24 de março de 2022, e nas leis citadas, e mostra como a LF se compara ao CDB na prática.
O que é a letra financeira
Letra financeira é um título de renda fixa. Renda fixa é o nome dado às aplicações em que a regra de remuneração é conhecida na hora da compra: uma taxa definida de antemão, um percentual de um índice de referência ou uma correção por índice de preços, mais juros. A Resolução CMN 5.007 descreve a remuneração de forma ampla. Ela “pode ser baseada em taxa de juros fixa ou flutuante, combinadas ou não, bem como em outras taxas, desde que de conhecimento público e regularmente calculadas” (art. 4º).
Quem pode emitir? O art. 2º da norma lista bancos múltiplos, bancos comerciais, bancos de desenvolvimento, bancos de investimento, sociedades de crédito, financiamento e investimento, caixas econômicas, companhias hipotecárias, sociedades de crédito imobiliário, cooperativas de crédito e o Banco Nacional de Desenvolvimento Econômico e Social (BNDES). Ou seja, a LF não é exclusiva de bancos comerciais. Uma cooperativa de crédito, por exemplo, também pode emitir, desde que cumpra as condições da norma.
Uma das bases legais da figura é a Lei 12.249, de 2010. Ela manda que a distribuição pública de LF siga as regras da Comissão de Valores Mobiliários (CVM), o órgão que fiscaliza o mercado de capitais (art. 39). A mesma lei prevê a LF com cláusula de subordinação (art. 40), tema que volta mais adiante.
Uma forma simples de guardar a diferença é esta: o CDB é um depósito a prazo feito no banco; a LCI é um título ligado a créditos imobiliários; a LF é um título de dívida do emissor, regulado pela Resolução 5.007. Essas diferenças mudam a garantia, o imposto e a liquidez, que são os três pontos que mais pesam na decisão de quem compara essas aplicações.
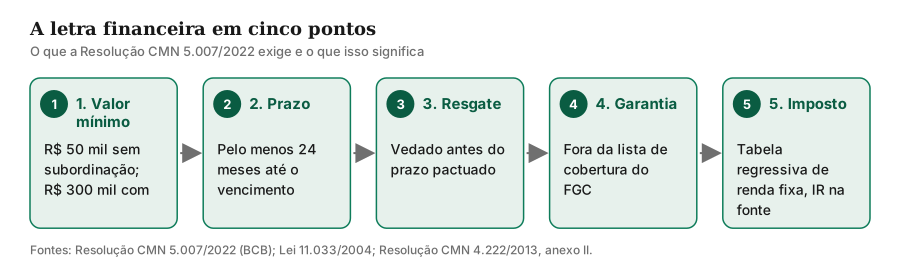
Valor mínimo: R$ 50.000 sem subordinação e R$ 300.000 com subordinação
O primeiro ponto que chama atenção é o valor. O art. 3º da Resolução CMN 5.007 estabelece que a LF deve ser emitida com valor nominal unitário igual ou superior a:
I - R$300.000,00 (trezentos mil reais), se contiver cláusula de subordinação, nos termos do art. 40 da Lei nº 12.249, de 11 de junho de 2010; e
II - R$50.000,00 (cinquenta mil reais), se não contiver cláusula de subordinação.
Os valores são pisos: cada título emitido precisa ter valor nominal igual ou acima do piso aplicável. O valor nominal é o valor de face de cada título. O termo “unitário” quer dizer que o piso vale para cada título individualmente, e não para o total da emissão.
O que isso significa para quem tem menos dinheiro
Para quem tem um valor menor para aplicar, a consequência mais direta é esta: não existe unidade de LF sem subordinação de R$ 5.000 ou de R$ 10.000 na emissão. Quem compra um título novo precisa ter, no mínimo, o valor de uma unidade, que pela norma é de R$ 50.000 quando não há cláusula de subordinação. Para os títulos subordinados, o piso sobe para R$ 300.000. Na prática, a LF fica distante de aplicações de valor pequeno.
Duas leituras erradas merecem atenção. A primeira é achar que o valor alto traz segurança: o piso define o tamanho do título, não a qualidade do emissor. A segunda é imaginar que o piso se aplica a qualquer compra depois da emissão. A norma trata da emissão. Ela não diz, por si só, como o título é negociado no dia a dia nem se é possível comprar uma parte dele. Essa informação deve estar no material da oferta de cada emissão e precisa ser conferida antes de qualquer decisão.
Subordinação: o título que fica atrás dos outros credores
A LF pode ser emitida com cláusula de subordinação. A Lei 12.249, no art. 40, diz que ela pode ser emitida “aos credores quirografários, preferindo apenas aos acionistas no ativo remanescente, se houver, na hipótese de liquidação ou falência da instituição emissora”. Em português claro: se o banco entra em liquidação ou falência, o titular de uma LF subordinada recebe depois dos credores comuns, ou seja, daqueles que não têm garantia especial. Ele só fica à frente dos acionistas, e apenas se sobrar algum patrimônio.
A subordinação tem outro papel. A mesma lei, no § 1º do art. 40, diz que a LF com essa cláusula pode ser usada para compor o patrimônio de referência do banco, que é o capital exigido pelo regulador, nas condições fixadas pelo Conselho Monetário Nacional (CMN). Para esse tipo de título, a norma fixa o piso de R$ 300.000.
Para o investidor, a leitura é direta: em um cenário de problema grave no banco, a LF subordinada fica atrás dos credores comuns. Por isso, a existência ou não de cláusula de subordinação deve ser o primeiro item a conferir no documento da emissão.
Prazo mínimo de 24 meses e vedação ao resgate antecipado
A segunda regra que define a LF é o prazo. O caput do art. 5º da Resolução CMN 5.007 diz:
O prazo de vencimento mínimo da Letra Financeira é de 24 meses, vedado o resgate, total ou parcial, antes do prazo pactuado.
Na prática, o título não pode vencer antes de 24 meses, e o investidor não pode pedir o dinheiro de volta antes da data combinada, nem parcialmente. A LF, portanto, não é um produto de liquidez: a data de vencimento é a data em que o dinheiro volta.
O art. 11, parágrafo único, I, da mesma norma exige que a instituição informe ao investidor a “impossibilidade de resgate antes do vencimento pactuado”. Ou seja, a restrição não é um detalhe escondido no contrato: ela precisa ser explicada antes da compra.
A troca feita pelo emissor
A norma abre uma exceção que merece atenção. O § 1º do art. 5º permite que a instituição emissora faça o resgate antecipado de uma LF para trocá-la imediatamente por outra LF da própria emissão. A norma trata isso como ato da instituição, e não como direito do investidor de sacar o dinheiro.
Essa troca tem regras. A LF nova precisa ter valor nominal unitário igual ou superior ao valor de mercado do título resgatado, já descontadas as obrigações tributárias da operação (§ 4º, I), e prazo de vencimento superior ao prazo que restava ao título antigo (§ 4º, II). A norma também veda trocar uma LF com cláusula de subordinação por outra sem essa cláusula, e veda trocar uma LF emitida há menos de doze meses (§ 2º). Quando a troca acontece, o resgate deve ser feito por meio de mercado de balcão organizado (§ 3º).
Recompra pelo emissor e opção de revenda
Há mais duas situações em que a LF pode sair de circulação antes do vencimento, e o investidor precisa conhecê-las.
A primeira é a recompra. Pelo art. 10, a instituição pode recomprar as próprias LFs a qualquer tempo, por meio de bolsas de valores ou de mercado de balcão organizado, para mantê-las em tesouraria e vendê-las depois. O limite é de 5% do valor contábil das LFs sem cláusula de subordinação e de 3% das LFs com cláusula. A recompra é uma faculdade do emissor, e não um direito do investidor.
A segunda é a opção de revenda. O art. 9 permite que uma LF com vencimento igual ou superior a 36 meses seja emitida com cláusula de opção de recompra pela emissora ou de revenda para a emissora. A primeira data de exercício dessa opção precisa respeitar o prazo mínimo de 24 meses, e as datas de exercício precisam ter intervalo de, no mínimo, 180 dias. Quando a opção é exercida, a LF se extingue.
Ou seja: se o título prevê a opção de revenda, ela é o caminho de saída antes do vencimento previsto na própria norma, nas datas definidas no título. Se não prevê, a LF fica aplicada até o vencimento.
Anúncio
Como a LF rende e o risco de receber menos do que aplicou
A norma dá liberdade para a forma de remuneração, desde que ela seja pública e regularmente calculada (art. 4º). Ela permite taxa prefixada, taxa flutuante, correção por índice de preços e combinações entre elas. Também permite pagamento periódico de rendimentos, desde que os intervalos não sejam inferiores a 180 dias (art. 4º, § 1º, I).
Há um ponto que muita gente não espera. Pelo § 2º do art. 4º, o valor de resgate da LF “pode ser inferior ao valor de sua emissão, conforme seus critérios de remuneração”. Ou seja, a LF não é necessariamente um título que devolve, no mínimo, o valor aplicado. Isso depende de como ele é remunerado, algo que precisa estar descrito no documento da emissão.
A norma também proíbe que o valor nominal da LF seja atualizado pela variação do câmbio, com exceção do caso das LFs com cláusula de subordinação previsto no art. 6º, II (§ 3º do art. 4º). Em outras palavras, a LF comum não pode ter seu valor nominal atrelado ao dólar.
Uma consequência prática: ao comparar uma LF com outra aplicação, a conta precisa considerar o que o título realmente paga no vencimento, e não apenas a taxa anunciada. A taxa é o começo da conta, não o resultado final. O imposto, que será visto adiante, entra nessa conta, assim como o prazo efetivo da aplicação.
A garantia do FGC: a LF está fora da lista
O FGC, Fundo Garantidor de Créditos, é a entidade que garante, até um teto, certos créditos contra instituições associadas, como depósitos e alguns tipos de letras. Suas regras estão no regulamento anexo à Resolução CMN 4.222, de 2013. O texto vigente, publicado pelo Banco Central, traz no art. 2º do Anexo II a lista dos créditos cobertos pela garantia ordinária. Para entender o básico sobre o fundo, veja o guia do FGC.
Entre os créditos cobertos estão os “depósitos a prazo, com ou sem emissão de certificado”, categoria em que se enquadra o CDB, e cinco tipos de letras:
- letras de câmbio;
- letras hipotecárias;
- letras de crédito imobiliário (LCI);
- letras de crédito do agronegócio (LCA);
- letras de crédito do desenvolvimento (LCD).
A Letra Financeira não aparece nessa lista. Além disso, o § 1º, IV, do mesmo artigo exclui da garantia ordinária qualquer “instrumento financeiro que contenha cláusula de subordinação”. Ou seja, nem a LF comum nem a LF subordinada estão cobertas pela garantia ordinária do FGC.
A Resolução 5.007 também exige que o investidor receba informações sobre as “condições relativas à cobertura do Fundo Garantidor de Créditos (FGC) ou do Fundo Garantidor do Cooperativismo de Crédito (FGCoop)” (art. 11, parágrafo único, VI). A cobertura, portanto, é um item obrigatório da explicação ao investidor. Vale conferir como ela aparece no documento da oferta.
O teto de R$ 250.000 nos produtos cobertos
Para os créditos que têm a garantia, o limite é de R$ 250.000 por pessoa. Os créditos cobertos contra a mesma instituição, ou contra todas as instituições do mesmo conglomerado financeiro, são somados até esse valor (§ 2º). O teto global de R$ 1 milhão a cada quatro anos está no § 3º. Quando a regra fala em pessoa, o cálculo usa o CPF ou o CNPJ de cada titular (§ 4º, II).
Um exemplo hipotético ajuda a enxergar a diferença. Imagine que você tenha R$ 50.000 em uma LF e R$ 250.000 em CDB no mesmo banco. O CDB fica coberto até o teto de R$ 250.000. Já a LF de R$ 50.000 depende apenas da instituição emissora, sem a proteção do FGC. Essa é a razão pela qual a análise do emissor pesa mais quando a LF não tem garantia.
Imposto de renda: a tabela regressiva também vale para a LF
A LF é uma aplicação de renda fixa, e a lei do imposto de renda trata esse tipo de aplicação de forma geral. O art. 5º da Lei 9.779, de 1999, diz que “os rendimentos auferidos em qualquer aplicação ou operação financeira de renda fixa ou de renda variável sujeitam-se à incidência do imposto de renda na fonte”. A alíquota vem do art. 1º da Lei 11.033, de 2004, que vale para as aplicações feitas a partir de 1º de janeiro de 2005. Ela é regressiva: cai à medida que o prazo da aplicação aumenta.
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Fonte: Lei 11.033/2004, art. 1º, incisos I a IV.
Como a LF tem prazo mínimo de 24 meses, a última faixa é a que se aplica a quem a mantém até o vencimento. Entre 14 de novembro de 2026 e 14 de novembro de 2028 há 731 dias, mais de 720. Quem mantém a LF até o vencimento mínimo fica, portanto, na alíquota de 15%. Essa alíquota depende do prazo entre a aplicação e o resgate.
Existe uma isenção para pessoa física, mas ela não alcança a LF. O art. 3º, II, da Lei 11.033 isenta a remuneração produzida por letras hipotecárias, certificados de recebíveis imobiliários e letras de crédito imobiliário (LCI). A LF não aparece nessa lista. Por isso, a comparação tributária entre LF e LCI é diferente da comparação entre LF e CDB.
Para mostrar a ordem de grandeza, veja um exemplo hipotético. A taxa de 13% ao ano é só um número para a conta, não é taxa de mercado nem de qualquer emissor. Imagine uma LF de R$ 50.000, com juros compostos anuais de 13% ao ano, sem pagamentos intermediários e resgatada no vencimento de 24 meses. O montante bruto seria de R$ 63.845,00, pois R$ 50.000 × 1,13 × 1,13 = R$ 63.845,00. O rendimento bruto seria de R$ 13.845,00. Com 15% de imposto sobre esse rendimento, o IR seria de R$ 2.076,75, e o valor líquido resgatado, de R$ 61.768,25. Em termos anuais, o ganho líquido equivale a cerca de 11,15% ao ano.
O exemplo serve só para mostrar a lógica. Títulos reais podem pagar juros de outra forma, e o resultado depende das regras de cada emissão.
LF e CDB: o que muda na prática
A comparação mais útil entre LF e CDB é a das regras, e não a das taxas. Taxas mudam o tempo todo, e as regras de cada título são o que você tem como base. A tabela resume os pontos que este texto confirmou na norma e nas leis.
| Ponto | Letra financeira (LF) | CDB |
|---|---|---|
| Natureza | Título de renda fixa regulado pela Resolução CMN 5.007 | Depósito a prazo feito no banco, com ou sem certificado |
| Quem emite | Instituições do art. 2º da Resolução CMN 5.007 | Bancos |
| Valor mínimo de emissão | R$ 50.000 sem subordinação; R$ 300.000 com subordinação | Definido pelo emissor, no contrato; não comparado aqui |
| Prazo mínimo | 24 meses | Definido pelo emissor, no contrato |
| Resgate antecipado pelo investidor | Vedado pelo art. 5º | Depende do contrato de cada emissor |
| Garantia do FGC | Não está na lista do Anexo II, art. 2º | Coberto até R$ 250.000 por pessoa e instituição ou conglomerado |
| Imposto de renda | Tabela regressiva, de 22,5% a 15% | Mesma tabela regressiva, pela Lei 9.779, art. 5º, e Lei 11.033, art. 1º |
Três conclusões saem da tabela. Primeiro, as duas aplicações seguem a mesma tabela de imposto, então o IR não explica a diferença entre elas. Segundo, a garantia é a diferença mais relevante para quem tem um valor grande em um mesmo banco, porque o CDB tem a proteção do FGC até o teto e a LF não. Terceiro, a liquidez é a principal diferença de uso: a LF não permite resgate antecipado pelo investidor, enquanto o CDB segue as condições do contrato de cada emissor.
Se a comparação for com a LCI, o quadro muda de novo. A LCI está na lista de coberturas do FGC (art. 2º, VII, do Anexo II) e é isenta de IR para pessoa física (Lei 11.033, art. 3º, II). A LF não tem nenhuma das duas coisas. A escolha entre elas depende do que você precisa, do prazo em que pode deixar o dinheiro parado e das taxas oferecidas em cada momento. Este texto não recomenda nenhuma delas.
Anúncio
Cuidados antes de decidir
A LF não é boa nem ruim por si só. Ela exige cuidado, porque suas regras restringem o que você pode fazer com o dinheiro. Antes de qualquer decisão, confira:
- Prazo. A LF tem 24 meses no mínimo e não pode ser resgatada antes do vencimento pactuado. Se você pode precisar do dinheiro antes disso, a LF não atende essa necessidade.
- Valor. Cada unidade emitida sem subordinação vale pelo menos R$ 50.000. Se o valor que você tem é menor, confirme no documento da emissão como a compra seria feita, porque a norma não trata desse detalhe.
- Emissor e garantia. A LF não tem a garantia do FGC. Analise a instituição emissora, o tipo de LF (com ou sem subordinação) e o que acontece com os credores em caso de problema.
- Valor de resgate. Ele pode ser inferior ao valor de emissão, conforme a remuneração do título (art. 4º, § 2º).
- Imposto. A LF mantida até o vencimento mínimo cai na alíquota de 15%. Antes de comparar, faça a conta com o rendimento líquido.
- Opções. A recompra pelo emissor e a opção de revenda dependem do título. Verifique se existe opção de revenda, em quais datas e em quais condições.
O art. 11, parágrafo único, da Resolução 5.007 lista o que a instituição deve informar ao investidor, no mínimo: a impossibilidade de resgate antes do vencimento; as condições da opção de recompra ou de revenda, quando houver; os critérios para a troca; as condições de recompra pela emissora; a possibilidade de resgate inferior ao valor de emissão; e as condições da cobertura do FGC ou do FGCoop. Se alguma dessas informações não estiver clara no material que você recebeu, pergunte antes de aplicar.
Se alguém disser que a LF pode ser resgatada antes do prazo, desconfie e peça a regra por escrito. Pela Resolução 5.007, o investidor não tem esse direito de resgate antecipado.
Para quem pensa em usar a renda fixa como reserva de emergência, a conta é outra, porque esse dinheiro precisa estar disponível quando surge a necessidade. O guia sobre o tema ajuda a organizar essa escolha, veja a reserva de emergência.
Conclusão
A letra financeira é um título de renda fixa com regras próprias: valor mínimo de R$ 50.000 na emissão sem subordinação, prazo de 24 meses com vedação ao resgate antecipado, imposto pela tabela regressiva e ausência da garantia do FGC. Na comparação com o CDB, o que mais muda é a liquidez e a cobertura. Antes de aplicar, leia a norma, o documento da emissão e as condições do título.
Para entender a base da comparação, vale ler os guias sobre o CDB e sobre a LCI e a LCA, que tratam das outras duas aplicações citadas aqui.
Nota de atualização (novembro/2026): conferido em 14/11/2026 nos textos oficiais. Resolução CMN 5.007/2022 (Banco Central): valores de emissão, prazo mínimo e vedação ao resgate; o registro de normas do BCB não mostra alteração posterior. Resolução CMN 4.222/2013, Anexo II (Banco Central, texto vigente): lista de coberturas do FGC e limite de R$ 250.000. Lei 9.779/1999, art. 5º, e Lei 11.033/2004, arts. 1º e 3º (textos consolidados na Câmara dos Deputados): tabela de IR e isenção de LCI. Lei 12.249/2010, arts. 39 e 40 (Câmara): distribuição pública e subordinação. Nada deste texto veio só de imprensa. Não foram conferidos neste artigo o valor mínimo e as regras de resgate do CDB, nem a possibilidade de compra fracionada da LF no mercado secundário.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- Banco Central — Resolução CMN 5.007/2022 (condições de emissão de Letra Financeira; sem alterações registradas): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5007
- Banco Central — Resolução CMN 4.222/2013, Anexo II (Regulamento do FGC: garantia ordinária, art. 2º, e limite, § 2º): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=RESOLU%C3%87%C3%83O&numero=4222
- Câmara dos Deputados — Lei 11.033/2004, arts. 1º e 3º (tabela regressiva e isenção de LCI; texto consolidado): www2.camara.leg.br/legin/fed/lei/2004/lei-11033-21-dezembro-2004-535177-normaatualizada-pl.html
- Câmara dos Deputados — Lei 9.779/1999, art. 5º (imposto de renda na fonte sobre renda fixa; texto consolidado): www2.camara.leg.br/legin/fed/lei/1999/lei-9779-19-janeiro-1999-341274-normaatualizada-pl.html
- Câmara dos Deputados — Lei 12.249/2010, arts. 39 e 40 (distribuição pública pela CVM e cláusula de subordinação; texto consolidado): www2.camara.leg.br/legin/fed/lei/2010/lei-12249-11-junho-2010-606678-normaatualizada-pl.html
Perguntas frequentes
O que é letra financeira?
Qual é o valor mínimo para investir em LF?
A LF tem garantia do FGC?
Posso resgatar a LF antes do vencimento?
A LF paga imposto de renda?
LF ou CDB: qual é melhor?
Anúncio