
Parte do guia Bancos · Conta-Corrente
Banco digital ou tradicional: FGC, tarifas e atendimento
Anúncio
Quando você abre uma conta pelo celular, a pergunta quase nunca é se a empresa é digital. A pergunta que deveria vir primeiro é outra: qual é a instituição que guarda o seu dinheiro e que tipo de autorização ela tem do Banco Central (BC)? É essa resposta que define se o seu saldo tem a proteção do Fundo Garantidor de Créditos (FGC), quais tarifas o BC considera gratuitas e como funciona o atendimento.
Este guia explica o que muda entre um banco digital, um banco tradicional e uma instituição de pagamento, que são as carteiras digitais e as contas pré-pagas, por exemplo. Você vai ver o que o FGC cobre produto por produto, como consultar o tipo da instituição no site do BC, quais serviços são gratuitos pela regra do BC e quais canais e prazos existem para reclamar. O texto não recomenda instituição nem produto. O objetivo é que você consiga fazer a checagem sozinho.
Digital é o canal; o tipo jurídico é que decide
“Banco digital” descreve como você é atendido: pelo aplicativo ou pelo site, com pouca ou nenhuma agência física. Não é uma categoria da lei nem um tipo de autorização do BC. Uma instituição pode ter um aplicativo completo e ser um banco comercial autorizado. Outra, também com aplicativo, pode ser uma instituição de pagamento que movimenta dinheiro e nunca concede crédito.
Por isso, a pergunta útil é: qual autorização a empresa tem? O BC autoriza e supervisiona vários tipos de instituição, e para a proteção do FGC a divisão decisiva é outra. De um lado estão as instituições associadas ao fundo, e do outro, as que não são. O artigo 11 do Estatuto do FGC, que é o anexo I da Resolução CMN 4.222/2013, lista as associadas: a Caixa Econômica Federal, os bancos múltiplos, comerciais, de investimento e de desenvolvimento, as sociedades de crédito, financiamento e investimento, as sociedades de crédito imobiliário, as companhias hipotecárias e as associações de poupança e empréstimo. A associação também depende das atividades previstas no artigo 8º do estatuto, como a captação de depósitos e a emissão de letras de crédito.
| Tipo de instituição | O que ela faz | Está na lista de associadas do FGC? |
|---|---|---|
| Banco múltiplo, comercial ou de investimento | Capta recursos e concede crédito, conforme a autorização | Sim |
| Caixa Econômica Federal, sociedade de crédito imobiliário ou de crédito, financiamento e investimento | Opera com captação e crédito, conforme a autorização | Sim |
| Instituição de pagamento (IP) | Movimenta recursos e faz pagamentos dentro de um arranjo de pagamento | Não |
| Cooperativa de crédito | Oferece crédito e serviços pelas regras do cooperativismo | Não; as que captam depósitos têm o FGCoop |
A instituição de pagamento não aparece nessa lista. O próprio BC a descreve como a pessoa jurídica que viabiliza serviços de compra e venda e de movimentação de recursos, dentro de um arranjo de pagamento, sem a possibilidade de conceder empréstimos e financiamentos aos clientes. Em outras palavras: ela move o dinheiro, mas não empresta. Os serviços de pagamento também são prestados por bancos, financeiras e cooperativas de crédito, e não só por IPs.
Essa diferença passa despercebida porque os dois tipos podem oferecer as mesmas funções no celular. Pelo site do BC, a interoperabilidade permite que o usuário receba e envie dinheiro entre bancos e outras instituições de pagamento. Ou seja, o Pix funciona nos dois casos, mas a proteção do saldo muda. O post sobre o Pix explica o sistema em si.
O que o FGC cobre, produto por produto
O FGC cobre depósitos e alguns títulos emitidos por instituições associadas. A lista de instrumentos está no artigo 2º do Regulamento do FGC, que é o anexo II da Resolução CMN 4.222/2013. A cobertura exige duas condições ao mesmo tempo: o produto estar na lista e o emissor ser associado ao fundo.
| Produto | Coberto pelo FGC, quando o emissor é associado? |
|---|---|
| Depósitos à vista, como o saldo da conta-corrente | Sim |
| Depósitos sacáveis com aviso prévio | Sim |
| Poupança | Sim |
| Depósitos a prazo, com ou sem certificado (CDB e RDB) | Sim |
| Contas usadas para pagar salários, vencimentos, aposentadorias e pensões, não movimentáveis por cheque | Sim |
| Letras de câmbio (LC), hipotecárias (LH), de crédito imobiliário (LCI) e do agronegócio (LCA) | Sim |
| Letras de crédito do desenvolvimento (LCD) | Sim |
| Operações compromissadas com títulos de empresa ligada ao emissor, emitidos após 8 de março de 2012 | Sim, só nesse caso específico |
| Letras financeiras (LF), Tesouro Direto, ações, fundos, debêntures, CRI e CRA | Não estão na lista |
| Saldo de conta de pagamento de uma instituição de pagamento | Não, porque a IP não é associada |
Cinco grupos ficam fora da garantia ordinária, para qualquer produto (artigo 2º, § 1º): os depósitos, empréstimos e outros recursos captados no exterior; as operações ligadas a programas de interesse governamental instituídos por lei; os depósitos judiciais; os instrumentos com cláusula de subordinação; e certos créditos de titularidade de instituições financeiras, entidades de previdência, seguradoras e investidores institucionais no exterior, entre outros listados na norma. Como a cobertura é de depósitos e títulos das associadas, ela segue o emissor, e não a marca do aplicativo. Se você compra um CDB numa plataforma, quem responde pelo título é o banco que o emitiu. O regulamento define como beneficiários os investidores e depositantes das instituições associadas (artigo 1º).
Não confunda o produto com o lugar onde você o contratou. Um banco pode vender pelo app de um parceiro, e o título continua sendo do banco. Já uma instituição de pagamento pode oferecer um serviço no mesmo app, mas o saldo dela não tem a cobertura do fundo.
Os limites: R$ 250 mil por CPF ou CNPJ e R$ 1 milhão em quatro anos
Cada pessoa tem um limite por instituição associada: R$ 250 mil por CPF ou CNPJ (artigo 2º, § 2º). Instituições do mesmo conglomerado financeiro contam como uma só. Há também um teto global de R$ 1 milhão para o mesmo CPF ou CNPJ, somando todas as associadas, em quatro anos consecutivos (artigo 2º, § 3º). A história desses limites e o caso de pagamentos recentes estão no post sobre o FGC. Aqui o foco é a diferença entre os tipos de instituição.
O conglomerado é o ponto que mais pega desprevenido. Dois bancos com nomes diferentes podem pertencer ao mesmo grupo, e nesse caso o total entre os dois conta como um só:
$$\text{coberto no conglomerado} = \min(\text{saldo total no grupo};\ R\$\,250\ \text{mil})$$Exemplo hipotético: você tem R$ 200 mil em CDB de um banco e R$ 200 mil em poupança de outro banco do mesmo grupo. O total é de R$ 400 mil, mas o valor coberto é de R$ 250 mil. Os R$ 150 mil restantes ficam sem a cobertura do FGC. Se os dois bancos fossem de grupos diferentes, cada um teria o seu limite, e a cobertura do total subiria para R$ 400 mil, ainda dentro do teto global de R$ 1 milhão.
Para identificar o grupo, a consulta do BC mostra a estrutura societária de cada instituição, como você verá mais adiante. Vale fazer essa conferência antes de dividir um valor alto entre dois nomes que parecem diferentes.
Conta conjunta: o limite é dividido entre os titulares
Na conta conjunta, o FGC não paga cada titular como se fosse uma conta própria. A regra do regulamento é esta: a garantia fica limitada ao valor do limite, ou ao saldo da conta quando ele for menor, e esse valor é dividido pelo número de titulares. Cada titular recebe a sua parte de forma individual (artigo 2º, § 4º, inciso V).
$$\text{parte de cada titular} = \frac{\min(\text{saldo da conta};\ R\$\,250\ \text{mil})}{n}$$Exemplo hipotético com dois titulares. Com saldo de R$ 400 mil, o valor coberto da conta é de R$ 250 mil, e cada um recebe R$ 125 mil. Com saldo de R$ 200 mil, o valor coberto é de R$ 200 mil, e cada um recebe R$ 100 mil. A parte de cada titular entra nos créditos que ele tem na mesma instituição e no mesmo conglomerado, porque o regulamento manda somar os créditos de cada pessoa identificada pelo CPF.
Duas consequências práticas. A primeira é que a conta conjunta não dá a cada titular o limite cheio, porque o total da conta é limitado antes da divisão. A segunda é que, se você já tem outras aplicações na mesma instituição, a sua parte da conta conjunta soma-se a elas. Quem divide uma conta com outra pessoa precisa fazer a conta com o saldo total e com as aplicações próprias de cada um.
Anúncio
Produtos de terceiros: confira quem emite
Muitos aplicativos vendem produtos de bancos parceiros. Nesse caso, a cobertura depende do emissor, e não do aplicativo que vendeu. O regulamento trata de um caso específico: quando a compra é intermediada por uma instituição do Sistema Financeiro Nacional, a titularidade do crédito contra a associada precisa ser comprovada pela nota de negociação, apresentada pelo cliente (artigo 2º, § 4º, inciso III). Por isso, guarde a nota de cada compra.
Desconfie de qualquer oferta que diga “tem proteção do FGC” sem informar o nome e o CNPJ do emissor. Pergunte qual instituição emite o produto e confira esse nome na consulta do BC. Se o emissor for uma instituição de pagamento, a cobertura do FGC não se aplica, mesmo que o produto esteja no mesmo aplicativo de um banco.
Saldo em conta de instituição de pagamento: a proteção é outra
Quando o dinheiro fica numa conta de pagamento de uma instituição de pagamento, não existe a garantia do FGC. Isso não significa que não exista regra. A Resolução BCB 80/2021 disciplina a constituição e o funcionamento dessas empresas, com base na Lei 12.865/2013, e traz regras para a aplicação dos recursos dos clientes.
O artigo 3º da Resolução BCB 80 separa quatro modalidades. Duas mantêm saldo de clientes: o emissor de moeda eletrônica, que gerencia contas pré-pagas, e o emissor de instrumento de pagamento pós-pago. As outras duas, o credenciador e o iniciador de transação de pagamento, não gerenciam conta de pagamento.
A regra de aplicação dos recursos está no artigo 22, e ela vale para o emissor de moeda eletrônica, ou seja, para contas pré-pagas. A empresa deve manter recursos líquidos correspondentes aos saldos dos clientes, e esses recursos devem ficar exclusivamente em duas formas: em espécie, na conta do próprio emissor no Banco Central (a chamada CCME, Conta Correspondente a Moeda Eletrônica), ou em títulos públicos federais registrados na Selic, o sistema especial de liquidação e custódia de títulos do BC. Os títulos precisam ser denominados em reais, adquiridos no mercado secundário, ter prazo de até 540 dias até o vencimento e não estar referenciados em moeda estrangeira (§ 6º). O § 6º-A também trata do tema, e este texto não o detalha.
Essa é uma obrigação da empresa com o regulador, e não um seguro por CPF. A norma não menciona o FGC, não fixa um limite por pessoa e não cria um fundo que pague o cliente se a empresa tiver problemas. A proteção do saldo depende da regra de aplicação e de a instituição cumpri-la. O FGC, ao contrário, tem limite conhecido por CPF e regras de pagamento próprias. Por isso, trate o saldo de uma instituição de pagamento como fora do alcance do fundo.
Vale notar que o artigo 22 fala das emissoras de moeda eletrônica. Ele não trata de outras modalidades, como o emissor de instrumento pós-pago, e não deve ser lido como regra geral para qualquer produto de pagamento.
Como verificar o tipo jurídico em três passos
A verificação leva poucos minutos e não exige conhecimento técnico.
- Procure o nome empresarial e o CNPJ. Eles aparecem no contrato, no rodapé do site e nos termos de uso. Uma instituição de pagamento deve ter a expressão “Instituição de Pagamento” na denominação social, informar essa condição de forma clara nos canais de atendimento e divulgar no site as modalidades de pagamento que presta (Resolução BCB 80, artigo 5º, § 4º). Se nada disso aparece, desconfie.
- Consulte no site do BC. A página Encontre uma instituição mostra se a empresa está autorizada a funcionar, quais operações ela pode fazer e se é credenciada para participar do Pix. Ao selecionar a empresa, aparecem dados cadastrais e a estrutura societária. O próprio BC indica a consulta para evitar golpes.
- Confirme o tipo e aplique a regra certa. Se a empresa é banco ou outra instituição da lista do artigo 11 do Estatuto, valem os limites e a cobertura deste artigo. Se é instituição de pagamento, o saldo fica fora do FGC e segue a regra de aplicação da Resolução BCB 80, no caso das contas pré-pagas. O BC também publica, para download, a relação de instituições em funcionamento por segmento, na página Instituições em funcionamento no País.
Atenção ao nome do aplicativo. Marca comercial e razão social não são a mesma coisa, e uma mesma marca pode ser operada por empresas diferentes do mesmo grupo. Confira sempre o CNPJ na consulta do BC, e não apenas o nome que aparece na tela.
Tarifas e pacotes: o que o BC define como gratuito
As regras de gratuidade do BC valem para a conta de depósitos à vista, que é a conta-corrente tradicional, com ou sem cheque, e para a conta de poupança. Elas estão na Resolução CMN 3.919/2010, e o BC resume-as na página sobre serviços gratuitos. Para pessoa física, a conta de depósitos à vista traz um conjunto de serviços sem cobrança. O que passa da quantidade gratuita é cobrado por serviço ou pelo pacote que o cliente contratar.
| Serviço na conta de depósitos à vista | Quantidade gratuita por mês |
|---|---|
| Saques em guichê ou autoatendimento | 4 |
| Transferências entre contas da mesma instituição | 2 |
| Extrato dos últimos 30 dias em guichê ou autoatendimento | 2 |
| Folhas de cheque, em contas com talão | 10 |
| Consultas pela internet | Sem limite |
| Compensação de cheques | Sem limite |
| Qualquer serviço eletrônico, em contas cujo contrato prevê uso exclusivamente eletrônico | Sem limite |
O último item da tabela é o que costuma interessar a quem usa só o aplicativo. Para contas cujo contrato prevê uso exclusivamente eletrônico, o BC indica que qualquer serviço por meios eletrônicos não tem limite de gratuidade. Além disso, as instituições financeiras devem oferecer às pessoas físicas pacotes padronizados de serviços. O BC lista quatro pacotes, com quantidades mensais incluídas para saques, extratos, transferências e folhas de cheque, conforme o pacote escolhido.
Na poupança, a lista é mais curta: 2 saques, 2 transferências para conta de mesma titularidade e 2 extratos dos últimos 30 dias, além de consultas pela internet sem limite. Em todos os casos, a gratuidade vale enquanto o serviço estiver dentro da quantidade prevista.
Uma advertência importante. Essas regras foram escritas para as contas de depósitos à vista e de poupança. Uma conta de pagamento não é, pelo nome, uma conta de depósitos à vista. A Resolução BCB 80 manda as instituições de pagamento observarem a regulamentação sobre a cobrança de tarifas (artigo 25, inciso II). Nossa leitura, que não está escrita na norma, é que os números de gratuidade acima não devem ser presumidos para uma conta de pagamento. Confira a tabela de tarifas e o contrato da conta que você está avaliando.
Não comparamos preços aqui, porque as tarifas mudam e cada instituição publica a sua tabela. Para comparar duas contas, use o mesmo serviço, na mesma data, pela tabela publicada pela própria instituição.
Atendimento: canais, prazos e onde escalar
O canal primário e o SAC
O primeiro contato é sempre o canal de atendimento da própria instituição. A Resolução CMN 4.860/2020 chama esse atendimento habitual de “primário” e inclui nele o Serviço de Atendimento ao Consumidor (SAC), de que trata o Decreto nº 6.523, de 31 de julho de 2008. Guarde o número do protocolo e a data de cada contato. Sem protocolo, a escalada fica mais difícil.
A ouvidoria e o prazo de 10 dias úteis
A ouvidoria é a última instância dentro da própria instituição. Ela atende as demandas que não foram resolvidas no canal primário (artigo 3º, inciso I). Pela Resolução CMN 4.860/2020, precisam ter ouvidoria as instituições financeiras e as demais autorizadas pelo BC que atendem pessoas físicas, microempresas ou empresas de pequeno porte (artigo 2º). A resposta da ouvidoria não pode passar de 10 dias úteis. O prazo pode ser prorrogado, de forma excepcional e justificada, uma única vez, por igual período (artigo 6º, § 2º).
A mesma resolução não se aplica às instituições de pagamento (artigo 1º, parágrafo único), que seguem as regras do Banco Central para elas. Ou seja, o prazo de 10 dias úteis da CMN 4.860 não vale para elas. Verifique quais canais de escalada a empresa informa nos termos e no site, e guarde os protocolos de cada etapa.
Quando a dúvida é sobre o sistema
O site do BC informa o número 145 para atendimento ao cidadão, com custo de ligação local. Ele serve para dúvidas e informações sobre o sistema financeiro. Não substitui o canal da instituição, mas ajuda a entender qual regra se aplica ao seu caso.
Pix contestado: o MED
Se o problema é um Pix enviado por engano ou por golpe, o caminho não é a ouvidoria, e sim o Mecanismo Especial de Devolução (MED). O post Golpes no Pix explica o que o MED cobre, qual é o prazo para pedir a devolução e o que ele não resolve. Leia antes de agir, porque o tempo conta.
Anúncio
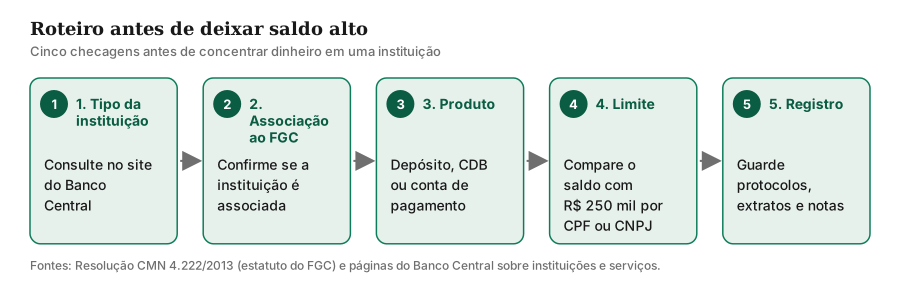
Roteiro antes de deixar saldo alto
Antes de concentrar um valor alto numa instituição, percorra estes passos:
- Descubra o tipo da instituição: nome, CNPJ e consulta no “Encontre uma instituição” do BC.
- Se for instituição de pagamento, trate o saldo como fora do FGC e pergunte à empresa como ela aplica os recursos dos clientes.
- Se for associada ao FGC, some tudo o que você tem no mesmo CPF nas instituições do mesmo conglomerado.
- Se houver conta conjunta, divida o valor coberto pelo número de titulares e some a parte de cada um aos seus outros créditos.
- Se o produto foi intermediado por instituição do Sistema Financeiro Nacional, guarde a nota de negociação e confirme o nome do emissor.
- Leia a tabela de tarifas e o contrato da conta, sem presumir gratuidades que não estão escritas.
- Guarde protocolos e registros de cada contato. Use primeiro o canal da instituição, depois a ouvidoria, quando ela existir, e o 145 se precisar de orientação.
Pontos de atenção
O primeiro erro comum é confundir marca com emissor. O que vale é a razão social e o CNPJ que aparecem na consulta do BC. O segundo é achar que marcas diferentes dão limites diferentes. Se as empresas fazem parte do mesmo conglomerado, o limite de R$ 250 mil é um só.
O terceiro é esquecer a conta conjunta, que divide o valor coberto entre os titulares. O quarto é o teto global de R$ 1 milhão em quatro anos, que atinge quem distribui valores altos entre vários grupos financeiros. Esse teto é individual, e vale para o CPF ou CNPJ inteiro.
Por fim, cuidado com ofertas que prometem proteção, rendimento ou retorno sem dizer quem é o emissor. Desconfie de quem pede pagamento para liberar conta ou produto. Lembre-se também de que saldo alto, por si só, não é um problema. O que importa é saber onde ele está e que proteção se aplica a ele.
Conclusão
Digital ou tradicional, o que define a proteção é o tipo jurídico da instituição. Os bancos associados ao FGC têm cobertura de até R$ 250 mil por CPF ou CNPJ em cada instituição ou conglomerado, com teto global de R$ 1 milhão a cada quatro anos. As instituições de pagamento não são associadas ao FGC, e o saldo delas segue a regra de aplicação de recursos do Banco Central.
Antes de decidir onde concentrar um valor, consulte o tipo no site do BC, leia a tabela de tarifas do contrato e veja como funciona o atendimento. Para entender a cobertura de cada produto, o próximo passo é o post sobre o FGC. Para os tipos de instituição, veja o post sobre tipos de bancos.
Nota de atualização (novembro/2026): dados conferidos em 14/11/2026 nas fontes do Banco Central: texto consolidado da Resolução CMN 4.222/2013 (estatuto e regulamento do FGC), texto vigente da Resolução BCB 80/2021 (versão atualizada em 6/11/2025), Resolução CMN 4.860/2020, páginas do BC sobre instituições de pagamento, serviços gratuitos e FGC e FGCoop, e a consulta “Encontre uma instituição”. O site do FGC retornou bloqueio de acesso (HTTP 403) e não pôde ser consultado. Por isso, a lista de associadas e a cobertura por produto vêm do texto das normas, e não da página do FGC. Os exemplos com valores são hipotéticos.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Próximo passo
Fontes e referências
- Banco Central — Resolução CMN 4.222/2013: estatuto e regulamento do FGC (texto consolidado, com alterações de 2026): normativos.bcb.gov.br/Lists/Normativos/Attachments/48942/Res_4222_v19_L.pdf
- Banco Central — Deposit insurance (FGC and FGCoop), página sobre os dois fundos de garantia: bcb.gov.br/en/financialstability/FGC_and_FGCoop
- Banco Central — Resolução BCB 80/2021: constituição e funcionamento das instituições de pagamento (versão vigente): bcb.gov.br/estabilidadefinanceira/exibenormativo?numero=80&tipo=Resolu%C3%A7%C3%A3o%20BCB
- Banco Central — Instituições de pagamento: o que são e como funcionam: bcb.gov.br/estabilidadefinanceira/instituicaopagamento
- Banco Central — Encontre uma instituição (autorizadas, reguladas ou supervisionadas pelo BC): bcb.gov.br/meubc/encontreinstituicao
- Banco Central — Serviços gratuitos e pacotes padronizados de serviços (Resolução CMN 3.919/2010): bcb.gov.br/estabilidadefinanceira/tarifas-bancarias-servicos-gratuitos
- Banco Central — Resolução CMN 4.860/2020: componente organizacional de ouvidoria: bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=4860
- Banco Central — Relação de instituições em funcionamento no país: bcb.gov.br/estabilidadefinanceira/relacao_instituicoes_funcionamento
Perguntas frequentes
Banco digital tem a proteção do FGC?
O saldo de uma conta de instituição de pagamento tem FGC?
Como saber se a empresa é banco ou instituição de pagamento?
Como o FGC divide a garantia numa conta conjunta?
Onde reclamar se o atendimento não resolver?
Anúncio