
Pix: o guia completo do pagamento instantâneo
Anúncio
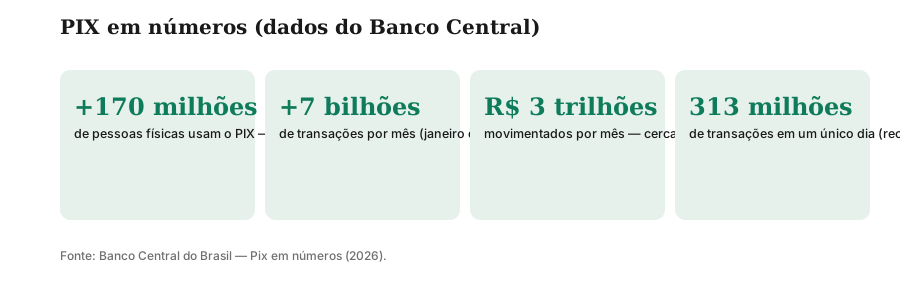
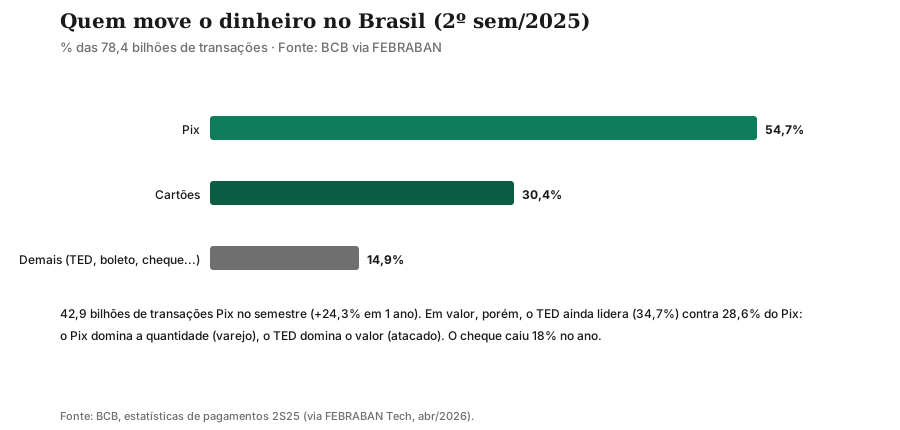
O Pix é o sistema de pagamentos instantâneos criado pelo Banco Central e lançado em novembro de 2020 — e, em seis anos, virou o verbo dos pagamentos no Brasil: 170 milhões de pessoas físicas (80% da população), cerca de 8 bilhões de transações por mês e um recorde de 313,3 milhões de operações num único dia. No segundo semestre de 2025, mais da metade de tudo que se pagou no país (54,7%) passou pelo Pix.
Neste guia você vai entender a arquitetura (SPI, DICT, chaves), todas as modalidades, custos, a blindagem de segurança (MED, limites, biometria), os números de 2026 e a teoria econômica que explica por que o Pix venceu — e o que vem depois.
SPI, DICT e chaves: a arquitetura em 3 peças
O Pix funciona sobre três infraestruturas do BCB. O SPI (Sistema de Pagamentos Instantâneos) é o motor: liquida cada transferência em segundos, 24/7, com dinheiro de verdade saindo de uma conta e entrando noutra — sem compensação em lote, sem “D+1”. O DICT (Diretório de Identificadores de Contas Transacionais) é a lista telefônica: associa cada chave (CPF, celular, e-mail ou aleatória) à conta de destino. E as chaves são os atalhos: em ago/2026 havia ~998 milhões cadastradas — 947,7 milhões de pessoas físicas e 50,4 milhões de empresas, com a aleatória (519,6 milhões) liderando por privacidade.
O QR Code tem dois sabores: estático (fixo, do vendedor — bom para feira e gorjeta) e dinâmico (gerado por cobrança, com valor, vencimento e multa embutidos — o boleto reinventado). Quem recebe via QR dinâmico ganha conciliação automática; quem paga, garantia de dados íntegros.
Qual chave usar quando
| Chave | Prós | Contras |
|---|---|---|
| CPF/CNPJ | Memorável, universal | Expõe seu documento a qualquer pagador |
| Celular | Prática no dia a dia | Troca de número exige recadastro; expõe contato |
| Boa para PJ e freelancers | Vira alvo de spam e phishing direcionado | |
| Aleatória | Privacidade máxima | Impossível decorar (mas fica salva no app) |
Duas regras de bolso: nunca divulgue CPF como chave em anúncios públicos (a aleatória existe para isso) e, ao trocar de banco, use a portabilidade de chaves do DICT em vez de excluir e recriar — o histórico e os pagadores recorrentes acompanham sem fricção. E revise anualmente suas chaves ativas no Registrato do BCB: chave esquecida em conta abandonada é vetor de golpe com o seu nome.
Modalidades: muito além da transferência
| Modalidade | O que faz | Detalhe |
|---|---|---|
| Agendado | Programa data futura | CAI automático no dia |
| Automático | Débito recorrente autorizado | Substitui débito automático e boleto de assinatura |
| Aproximação (NFC) | Paga encostando o celular | Dispensa QR e maquininha digitada |
| Saque / Troco | Retira espécie no comércio | 8,5M transações no 2S25 (+20,9%) |
| Cobrança (QR dinâmico) | Emite com valor e vencimento | Conciliação automática para empresas |
O Pix Automático é a aposta estratégica do BCB: mira o débito automático (contas de luz, escola, streaming) com autorização revogável no app — mesma comodidade, sem a burocracia de convênios bancários que prendia o cliente ao banco onde a conta foi aberta. Para empresas, significa receber recorrência sem maquininha nem boleto; para você, centralizar autorizações numa tela e cancelar com um toque, sem carta, sem telefone, sem fidelidade forçada. Já o Saque/Troco ataca a última milha do dinheiro físico: 8,5 milhões de operações no 2S25, crescendo 20,9%, enquanto saques tradicionais caíam 13,8%.
História em 5 datas: do TED ao tudo-Pix
| Data | Marco |
|---|---|
| 2002 | TED e STR: transferência no mesmo dia, só em horário comercial |
| 16/nov/2020 | Lançamento do Pix: liquidação instantânea 24/7 para todos |
| 2021 | Pix Saque e Troco: espécie no comércio, sem caixa eletrônico |
| Fev/2024 | Fim do DOC e do TED no varejo: o Pix herda o trono |
| 2025 | Pix Automático: o débito recorrente entra na era instantânea |
A velocidade de adoção não tem paralelo: em meses o Pix passou TED, DOC, boleto e cheque somados — porque resolveu de uma vez interoperabilidade (qualquer banco fala com qualquer banco), preço (zero para PF) e disponibilidade (madrugada de domingo conta). Países que tentaram antes com soluções privadas fragmentadas aprenderam a mesma lição pelo caminho inverso.
Quanto custa: grátis para você, regulado para empresas
Para pessoas físicas, a regra é constitucional do sistema: zero tarifa em transferências e pagamentos — o BCB proibiu cobrança para garantir adoção universal. Para pessoas jurídicas, instituições podem cobrar, sob teto regulado e com transparência obrigatória no extrato. A economia da gratuidade fecha para os bancos por outro lado: cada Pix substitui TED, boleto e dinheiro — todos mais caros de processar — e mantém o cliente dentro do app, onde vendem crédito e investimento. Pix grátis não é caridade: é subsídio cruzado com a conta da eficiência.
Segurança em camadas: MED, limites e biometria
Velocidade irreversível exige freios proporcionais — e o Pix tem cinco. O MED (Mecanismo Especial de Devolução) permite ao banco bloquear e devolver valores de fraude ou falha operacional em até 96 horas, sem processo judicial. O limite noturno padrão (20h–6h) é de R$ 1.000, ajustável no app com carência de 24–48h. Aparelho novo começa travado: R$ 200 por transação e R$ 1.000/dia até o cadastro. Biometria e segundo fator blindam a autorização. E o bloqueio cautelar permite à instituição segurar valores suspeitos preventivamente.
Os golpes, mesmo assim, prosperam na engenharia social — nunca na criptografia:
| Golpe | Como funciona | Defesa |
|---|---|---|
| Falso comprovante | Print adulterado de pagamento | Só libere após ver o saldo no app |
| “Pix errado” | Pedem devolução para conta de laranja | Devolva só pela função devolver do app |
| Sequestro-relâmpago | Coagem transferência sob ameaça | Limite noturno baixo + conta secundária com pouco saldo |
| Falso suporte | Ligam “do banco” pedindo confirmação | Banco nunca pede senha ou código por telefone |
| QR trocado | Adesivo falso sobre o QR real | Confira nome e valor antes de confirmar |
Anúncio
Erros que custam caro (e o MED não cobre)
Atenção à fronteira do MED: ele cobre fraude e falha operacional, não erro seu. Digitou a chave errada e confirmou o nome estranho sem ler? Transferência válida — o recebedor não é obrigado a devolver (e o banco só intermediará pedido de boa-fé). Outros clássicos: agendado esquecido que executa sem saldo e gera tarifa ou descoberto; QR de valor aberto preenchido errado na pressa; comprovante falso recebido liberando mercadoria antes da confirmação no saldo. O protocolo anti-prejuízo é monótono e eficaz: confira nome + valor + instituição em toda operação, nunca libere bem por print, e programe agendados com alertas. Instantaneidade não tem Ctrl+Z.
Limites sob medida: calibre os seus
Os limites padrão são tetos, não sentenças — e calibrá-los é a higiene de segurança mais negligenciada. No app, ajuste limite diurno ao seu gasto real máximo (ex.: R$ 2.000 se você nunca transfere mais que isso), mantenha o noturno no mínimo tolerável e reduza o de aparelhos novos até concluir o cadastro completo com biometria. Aumentos de limite têm carência de 24 a 48 horas justamente para frustrar sequestros (o criminoso não espera); reduções valem na hora. Para empresas, defina limites por usuário e por horário, com aprovadores duplos acima de certo valor. Revisão semestral de 5 minutos: se seu limite permite esvaziar a conta de uma vez, ele está errado.
Números de 2026: a escala do fenômeno
Julho de 2026: ~8,1 bilhões de transações (7,37 bi no SPI + 0,74 bi fora dele) movimentando R$ 3,8 trilhões — cerca de 3 PIBs mensais. Usuários PF transacionando: 177,3 milhões em agosto. O recorde diário (313,3 milhões, em 05/12/2025) deve cair a cada Black Friday e dia de folha. E o 2S25 consolidou a hierarquia: 78,4 bilhões de operações totais (+12,9%), R$ 68,2 trilhões (+14,1%), Pix com 54,7% da quantidade, TED com 34,7% do valor, cheque -18% no ano. Tradução: o Brasil paga no Pix e liquida grande no TED — dois sistemas complementares, não rivais.
Nota de atualização (set/2026): estatísticas do Pix em números do BCB. Os recordes caem a cada pico de consumo; consulte a página para o mês corrente.
Pix para quem vende: cobrança que concilia sozinha
Para o pequeno negócio, o QR dinâmico aposentou três dores: a maquininha alugada (o celular vira terminal), o boleto com compensação (o dinheiro cai em segundos, inclusive sábado) e a conciliação manual (cada cobrança carrega identificador, valor, vencimento, multa e juros — a baixa é automática). Profissionais liberais, feirantes e e-commerces operam com custo próximo de zero na ponta PF e tarifas reguladas na PJ — fração das de cartão e boleto registrado. O passo seguinte, para quem fatura volume, é a integração por API: o sistema emite cobranças, recebe webhooks de confirmação e dá baixa sem planilha. Dica operacional: separe chaves por finalidade (uma para vendas, outra para pessoal) — a organização fiscal e a privacidade agradecem.
Privacidade: o que o BCB enxerga
Toda transação Pix passa pelo SPI — e o BCB, como operador, enxerga os metadados (contas, valores, horários), protegidos por sigilo bancário (LC 105/2001): nem Receita acessa sem ordem judicial ou procedimento formal de fiscalização. O DICT guarda o vínculo chave-conta, consultável apenas em transações que você inicia. Na prática, sua privacidade contra terceiros é alta (chave aleatória não expõe CPF nem telefone); contra o Estado, vale a mesma regra de qualquer conta bancária — sigilo com exceções legais. Desconfie de quem prometer “Pix anônimo”: não existe, e a promessa costuma vestir golpe ou lavagem.
No mundo: UPI, FedNow e a corrida global
O Brasil não inventou o instantâneo — executou melhor. A Índia saiu na frente com a UPI (2016), que processa bilhões mensais gratuitos e inspirou o desenho do Pix. Os EUA lançaram o FedNow (2023), mas sem obrigatoriedade nem gratuidade, a adoção engatinha entre milhares de bancos fragmentados. O BIS articula o Nexus, para conectar sistemas instantâneos nacionais e baratear remessas internacionais — fronteira onde o Pix ainda não atua. A lição comparada reforça a teoria: tecnologia parecida, resultados opostos; o diferencial brasileiro foi institucional (compulsoriedade + gratuidade + liquidação pública), não técnico.
Teoria: por que o Pix venceu (plataformas bilaterais)
A vitória não foi tecnológica — pagamento instantâneo existia em dezenas de países. Foi desenho institucional, explicado pela teoria de plataformas bilaterais (Rochet & Tirole, 2003): em mercados de dois lados (pagadores e recebedores), quem resolve o problema “ninguém entra porque ninguém está dentro” vence. O BCB resolveu por decreto benevolente: participação obrigatória para grandes instituições (massa crítica instantânea), preço zero para pessoas físicas (adoção viral) e liquidação final e gratuita na infraestrutura pública (custo marginal ~zero). Efeito de rede fez o resto — cada novo usuário valorizava a rede para todos os anteriores. Tentativas privadas anteriores (carteiras, QRs proprietários) morreram exatamente no dilema que o BCB dissolveu: interoperabilidade compulsória.
O que vem depois: Automático, internacional e Drex
A fronteira atual tem três frentes. O Pix Automático quer engolir o débito automático e parte dos boletos recorrentes. A interoperabilidade internacional (estudos com outros bancos centrais) mira remessas caras — o calcanhar do SWIFT no varejo. E o Drex (real digital) deve liquidar operações programáveis que o Pix não alcança (entrega contra pagamento de ativos tokenizados). Em comum: infraestrutura pública, compulsoriedade e gratuidade no varejo — a fórmula que já venceu uma vez.
Para mais sobre a liquidação por trás do Pix, consulte nosso estudo sobre o SPB e sobre TED e DOC.
Conclusão
O Pix é infraestrutura pública que virou hábito nacional: SPI liquidando em segundos, DICT endereçando por chaves, modalidades cobrindo do troco da feira à mensalidade da escola, MED e limites contendo o risco, e 8 bilhões de operações mensais provando que gratuidade + interoperabilidade + obrigatoriedade vencem qualquer tecnologia proprietária. Entender as camadas — SPI, chaves, limites, MED — e os golpes que as contornam é o que separa o usuário tranquilo do alvo preferencial.
Para continuar, leia nosso estudo sobre Open Finance — o compartilhamento de dados que multiplica o poder do Pix na portabilidade e no crédito — e sobre Segurança e Biometria, as travas que protegem cada transação que você autoriza.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- BCB — Pix (página oficial): bcb.gov.br/estabilidadefinanceira/pix
- BCB — Pix em números (estatísticas): bcb.gov.br/estabilidadefinanceira/pix-em-numeros-estatisticas
- FEBRABAN Tech — Pix 54,7% das transações no 2S25: febrabantech.febraban.org.br/temas/meios-de-pagamento/pix-cresce-e-segue-como-meio-de-pagamento-mais-usado-no-brasil
- BCB — Segurança do Pix (MED e limites): bcb.gov.br/estabilidadefinanceira/pix
Perguntas frequentes
O PIX tem custo?
Quais são os tipos de chave PIX?
O PIX funciona fora do horário bancário?
O que é o MED?
Existe limite noturno no Pix?
O PIX substituiu o DOC e o TED?
Anúncio