
Parte do guia Bancos · Tipos de Bancos
Tipos de bancos: o que são, como funcionam e como escolher
Anúncio
Todo mundo “tem um banco” — mas quase ninguém sabe exatamente o que o banco é por dentro. Existe só um tipo de banco? Não. No Brasil, o Banco Central autoriza vários tipos: comerciais, múltiplos, de investimento, de desenvolvimento, caixas econômicas, cooperativas de crédito e, mais recentemente, bancos digitais e fintechs.
Neste guia, você vai entender o que é um banco, por que ele existe, quais são os tipos, quem regula, como o sistema é concentrado e como escolher o banco certo para você. Os dados referem-se às regras vigentes em outubro de 2026.
O que é um banco?
Um banco é um intermediário financeiro. Sua função básica é simples: ele capta o dinheiro de quem tem sobra (depositantes e investidores) e empresta para quem precisa (pessoas e empresas). Entre essas duas pontas, ele cobra mais pelos empréstimos do que paga pelos depósitos — a diferença é o que financia a operação do banco.
Na prática, o banco oferece três famílias de serviços:
- Depósitos e contas: conta-corrente, poupança, contas digitais;
- Crédito: empréstimos, financiamentos, cartões, cheque especial;
- Investimentos e pagamentos: CDBs, fundos, Pix, boletos, cartões de débito.
Por ser responsável por guardar dinheiro alheio, o banco é uma instituição regulada e supervisionada. No Brasil, quem autoriza e fiscaliza é o Banco Central do Brasil (BCB).
Por que os bancos existem? (fundamentos teóricos)
A economia explica a existência dos bancos por um problema clássico de liquidez. Quem poupa quer poder sacar o dinheiro a qualquer momento; quem pede empréstimo quer prazo longo para devolver. Sozinho, um poupador individual não conseguiria financiar um projeto de longo prazo sem abrir mão de liquidez.
O modelo clássico de Diamond & Dybvig (1983), no Journal of Political Economy, mostra que o contrato de depósito bancário consegue oferecer melhor resultado para os poupadores do que um mercado sem banco: o banco transforma ativos ilíquidos (empréstimos de longo prazo) em passivos líquidos (depósitos à vista). O mesmo artigo explica por que os bancos são sujeitos a corridas bancárias — e por que o seguro de depósito (como o FGC no Brasil) existe.
Há também a função de intermediação e seleção de crédito: o banco avalia quem merece crédito (reduzindo o problema de informação assimétrica), reduz custos de transação e cria escala. É por isso que um sistema financeiro saudável é condição para o desenvolvimento econômico.
Uma breve história
A primeira instituição bancária do Brasil foi o Banco do Brasil, criado em 12 de outubro de 1808 por D. João VI. Esse primeiro BB foi liquidado em 1829; o banco atual descende da instituição refundada em 1853. A Caixa Econômica surgiu em 1861, para estimular a poupança popular. Desde então, o sistema passou por grandes ondas de mudança: a reforma bancária de 1964 (que criou o BCB e o CMN), a modernização dos anos 1990 e, mais recentemente, a era dos bancos digitais e do Open Finance.
Quem regula e como o sistema se classifica
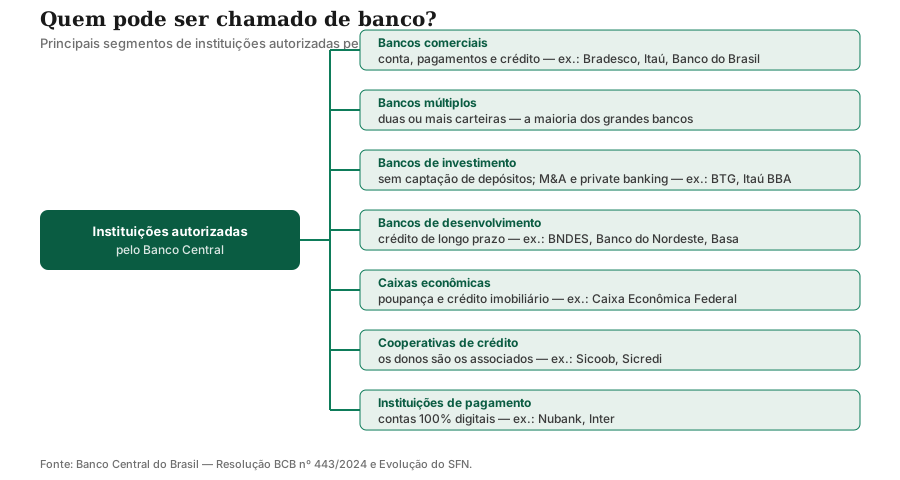
O Sistema Financeiro Nacional (SFN) é organizado pelo Conselho Monetário Nacional (CMN) e fiscalizado pelo Banco Central. O BCB autoriza o funcionamento das instituições e as classifica por tipo — é essa classificação que define o que cada uma pode fazer.
Os tipos de bancos no Brasil
A tabela abaixo resume os principais tipos:
| Tipo | Recebe depósitos? | Principais serviços | Exemplos |
|---|---|---|---|
| Banco comercial | Sim | Conta, pagamentos, crédito de curto prazo | Poucos (19 em 2025); os grandes são múltiplos |
| Banco múltiplo | Sim | Duas ou mais carteiras (comercial, investimento, crédito) | Itaú, Bradesco, Banco do Brasil, Santander, Inter |
| Banco de investimento | Não | Capital de mercado, fusões e aquisições, private banking | BTG Pactual, Itaú BBA |
| Banco de desenvolvimento | Não (no varejo) | Crédito de longo prazo e fomento | BNDES, Banco do Nordeste, Basa |
| Caixa econômica | Sim | Poupança e crédito imobiliário | Caixa Econômica Federal |
| Banco de câmbio | Não | Operações de câmbio e comércio exterior | (poucos) |
| Cooperativa de crédito | Sim | Crédito para associados | Sicoob, Sicredi |
| Instituição de pagamento | Não (só recursos em conta de pagamento) | Contas digitais, carteiras, Pix | Mercado Pago, PicPay, Nu Pagamentos (conta do Nubank) |
Banco comercial
É o banco “de rua”: oferece conta-corrente, poupança, cartões, transferências e empréstimos. É o mais conhecido pelo público e o que a maioria das pessoas tem em mente quando pensa em “banco”.
Banco múltiplo
O banco múltiplo deve ser constituído com no mínimo duas carteiras, sendo uma delas obrigatoriamente comercial ou de investimento. Na prática, ele “junta” vários bancos num só: carteira comercial, de investimento, de crédito imobiliário, de câmbio etc. A maioria dos grandes bancos brasileiros é banco múltiplo — inclusive os digitais.
Banco de investimento
Ao contrário dos comerciais, os bancos de investimento não recebem depósitos do público. Eles atuam na intermediação de grandes operações: lançamentos de ações (IPOs), fusões e aquisições (M&A), emissão de títulos, gestão de patrimônio e private banking. É um banco “atacadista”, voltado a empresas e investidores sofisticados.
Banco de desenvolvimento
São instituições de fomento, geralmente públicas, que oferecem crédito de longo prazo para projetos de infraestrutura, indústria e desenvolvimento regional. No Brasil, os principais são o BNDES, o Banco do Nordeste e o Banco da Amazônia (Basa).
Caixa econômica
As caixas econômicas são instituições focadas em poupança e crédito imobiliário. No Brasil, a Caixa Econômica Federal é o principal agente do crédito imobiliário e opera programas habitacionais.
Anúncio
Bancos públicos x privados
Outra divisão importante é entre públicos e privados:
- Públicos: controlados pelo governo — Banco do Brasil, Caixa, BNDES, Banco do Nordeste, Basa e bancos estaduais (BRB, Banrisul, Banestes etc.). Têm papel de fomento e atuação em políticas públicas.
- Privados: controlados por acionistas — Itaú, Bradesco, Santander, BTG, Nubank etc.
Os bancos públicos têm grande peso no crédito direcionado (como o rural e o imobiliário); os privados predominam no crédito com recursos livres.
Cooperativas de crédito
As cooperativas de crédito são instituições financeiras em que os clientes são também donos (associados). O objetivo não é maximizar lucro para acionistas, mas oferecer crédito e serviços aos associados com participação nos resultados.
São autorizadas e supervisionadas pelo Banco Central e dividem o país com grandes sistemas como Sicoob e Sicredi. Os depósitos em cooperativas têm garantia do FGCoop (Fundo Garantidor do Cooperativismo de Crédito), assim como os bancos têm o FGC.
Para a cota-capital, as sobras e a garantia do FGCoop, veja o guia de cooperativas de crédito.
Bancos digitais e fintechs
As fintechs são empresas que usam tecnologia para oferecer serviços financeiros — bancos digitais, carteiras e instituições de pagamento. Muitas funcionam como bancos de verdade, com conta, cartão, crédito e investimentos, mas 100% digitais e reguladas pelo Banco Central.
O que mudou na prática:
- Abertura de conta pelo celular, em minutos, sem ir à agência;
- Isenção de tarifas na maioria das contas;
- Saldo rendendo automaticamente (percentual do CDI, com liquidez diária);
- Pix, boletos, recargas e investimentos no mesmo aplicativo.
Vantagens: custo menor, praticidade e mais concorrência (os bancos tradicionais reduziram tarifas para competir). Pontos de atenção: atendimento sem agência física, golpes via aplicativo e necessidade de verificar se a instituição é autorizada pelo Banco Central.
A regulamentação criou ainda as sociedades de crédito direto (SCD) e as sociedades de empréstimo entre pessoas (SEP) — modelos de crédito digital e peer-to-peer que cresceram rápido nos últimos anos.
Private banking: o segmento de alta renda
O private banking é o atendimento diferenciado para clientes de alta renda — normalmente acima de R$ 1 milhão em investimentos. É oferecido por bancos (especialmente os de investimento e os múltiplos) por meio de gestores dedicados, os private bankers, que cuidam de:
- gestão de investimentos e carteira;
- planejamento financeiro e sucessório (heranças);
- planejamento tributário;
- operações estruturadas e crédito para alta renda.
A ANBIMA define um código de melhores práticas para o private banking no Brasil. O modelo de remuneração varia: comissões por produtos, taxas de consultoria ou percentuais sobre operações. Recentemente, alguns bancos passaram a oferecer serviços semelhantes a clientes com a partir de R$ 200 mil, o que ampliou o acesso ao segmento.
Concentração e competição
Anúncio
O sistema financeiro brasileiro é concentrado. Segundo o Relatório de Estabilidade Financeira do Banco Central, em 2024 os quatro maiores bancos (Caixa, Banco do Brasil, Itaú e Bradesco) concentravam mais da metade do sistema:
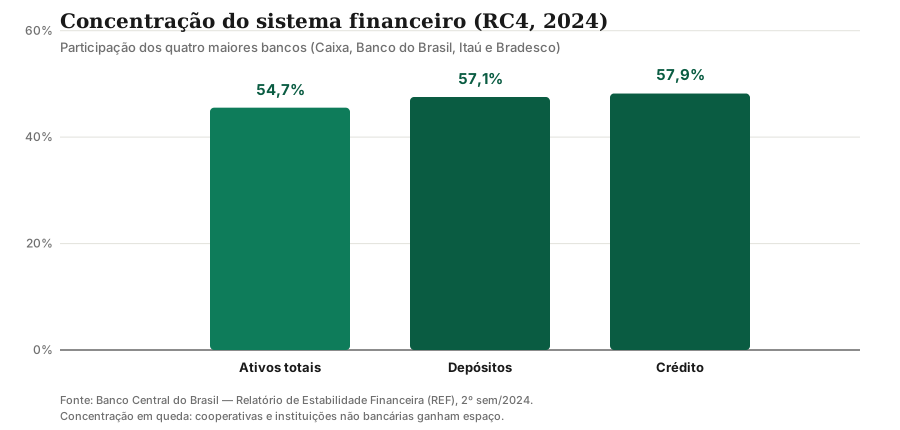
A boa notícia é que a concentração vem caindo: cooperativas de crédito, bancos digitais e instituições não bancárias ganharam participação. Em ativos, os cinco maiores (Itaú, Banco do Brasil, Bradesco, Caixa e Santander) têm cada um mais de R$ 1 trilhão — o Itaú lidera com cerca de R$ 3 trilhões.
O sistema em números
Em março de 2025, havia 1.778 instituições autorizadas a funcionar no Brasil, segundo o Banco Central:
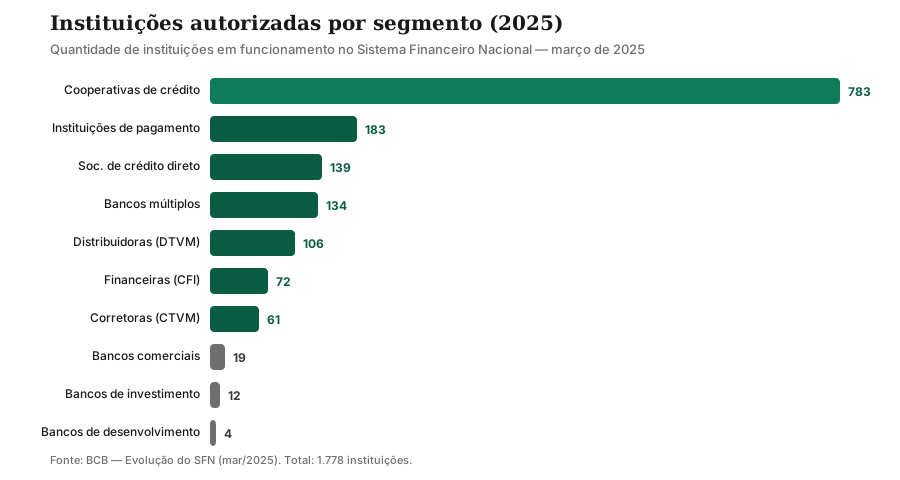
Alguns números ajudam a dimensionar:
- 134 bancos múltiplos, 19 comerciais, 12 de investimento, 4 de desenvolvimento e 1 caixa econômica;
- 783 cooperativas de crédito e 131 administradoras de consórcio;
- 183 instituições de pagamento e 139 sociedades de crédito direto — as “fintechs” reguladas.
Como conferir se a instituição é autorizada
Antes de abrir conta ou investir, a checagem leva dois minutos no site do Banco Central, na página de instituições autorizadas: busque pelo nome ou CNPJ e confirme o tipo de autorização (banco múltiplo, SCD, IP, cooperativa) e a situação (em funcionamento normal, em liquidação, com restrição). Desconfie de “bancos” que só existem no Instagram, prometem rendimento fixo alto e não aparecem na lista — pirâmides financeiras e esquemas de forex se vestem de banco justamente porque o nome impõe respeito. Vale também consultar a consulta de participantes regulados da CVM para gestoras, administradores e consultores, e o site da SUSEP para seguradoras. Instituição séria exibe CNPJ, ouvidoria e autorização; as demais exibem apenas marketing.
FGC vs. FGCoop: quem cobre o quê
| Fundo | Cobre | Teto |
|---|---|---|
| FGC | CDB, LCI/LCA, poupança, RDB em bancos | R$ 250 mil por CPF/instituição (teto R$ 1 mi/4 anos) |
| FGCoop | Depósitos em cooperativas de crédito e bancos cooperativos | R$ 250 mil por CPF/instituição associada, sem o teto global de R$ 1 mi/4 anos |
Cooperativas (Sicredi, Sicoob) não usam o FGC: têm o FGCoop, fundo próprio do sistema cooperativo (regulamento atual na Resolução CMN 4.933/2021). O limite por instituição é o mesmo, R$ 250 mil, mas não há o teto global de R$ 1 milhão a cada 4 anos do FGC, e a cota-capital do cooperado não é coberta. A garantia vale só para o que está na cooperativa, sem somar com seus depósitos em bancos. Corretoras, por sua vez, não têm garantia sobre o caixa parado nem sobre ações (que ficam na B3, em seu nome); o que o FGC cobre via corretora são os produtos bancários comprados por ela (CDBs de terceiros). Regra de ouro: pergunte sempre “quem garante, e até quanto” antes de aportar — a resposta separa instituição supervisionada de promessa vazia.
Como escolher o seu banco
Não existe “melhor banco” — existe o banco mais adequado ao seu perfil. Alguns critérios:
- Tarifas: compare contas sem manutenção e custos de serviços;
- Canal: você precisa de agência física ou o digital resolve?
- Produtos: crédito, investimentos, cartões, Pix — veja o que usa no dia a dia;
- Reputação e garantias: prefira instituições autorizadas pelo Banco Central; confira a cobertura do FGC ou FGCoop;
- Atendimento: em bancos digitais, avalie os canais de suporte — chat que resolve vale mais que agência que enrola.
Muitas pessoas combinam: um banco digital para o dia a dia (sem tarifas) e um tradicional ou cooperativa para crédito e investimentos — e o Open Finance permite levar o histórico de um para o outro na hora de negociar taxas, de modo que a combinação funciona melhor quando as instituições conversam entre si.
Conclusão
O Brasil tem um sistema bancário diverso e concentrado ao mesmo tempo: poucos bancos grandes dominam contas, crédito e tarifas, mas há dezenas de tipos de instituições — de caixas econômicas centenárias a fintechs nascidas há meses — disputando cada franja do mercado. Entender essa diversidade ajuda a escolher onde colocar o seu dinheiro com mais consciência.
A regra prática: verifique se a instituição é autorizada pelo Banco Central, confira quem garante seus depósitos (FGC ou FGCoop) e até quanto, compare tarifas e serviços — e não deixe o dinheiro parado sem rendimento.
Este artigo tem caráter educativo e não constitui recomendação de investimento. Consulte o Banco Central para a lista atualizada de instituições autorizadas.
Próximo passo
Fontes e referências
- Banco Central do Brasil — Evolução do SFN (quantitativo de instituições): bcb.gov.br/estabilidadefinanceira/evolucaosfnmes?ano=2025
- Banco Central do Brasil — Bancos múltiplos: bcb.gov.br/pre/composicao/bm.asp
- Banco Central do Brasil — Cooperativas de crédito: bcb.gov.br/pre/composicao/coopcred.asp
- Banco Central do Brasil — Instituições autorizadas: bcb.gov.br/estabilidadefinanceira/instituicoesautorizadas
- Banco Central — Relatório de Estabilidade Financeira (concentração RC4): bcb.gov.br/publicacoes/ref
- Diamond & Dybvig (1983) — Bank Runs, Deposit Insurance, and Liquidity: doi.org/10.1086/261155
- Cardoso (2010) — Novos elementos para a história do Banco do Brasil (1808-1829): scielo.br/j/rbh/a/JJgTM6Q3Fkv7dGB8dtTr7Vj?lang=pt
Perguntas frequentes
Quantos tipos de bancos existem no Brasil?
Qual a diferença entre banco comercial e banco múltiplo?
O que é um banco de investimento?
Banco digital é banco de verdade?
Qual a diferença entre banco e cooperativa de crédito?
O que é private banking?
Anúncio